
수익이 난 종목은 팔아서 결과를 확정하고 싶고, 손실이 난 종목은 본전까지 기다리고 싶어진다. 이때 매입 가격은 심리적으로 중요하지만 기업이 앞으로 벌 돈을 바꾸지는 않는다.
매도 판단에는 전망·가격·비중·자금 필요가 모두 들어갈 수 있다. 수익이나 손실을 보고 싶다는 마음이 그 이유를 대신하지 않도록 구분하는 것이 중요하다.
매도 이유는 현재 가격에서의 선택을 설명해야 한다. 매입 가격에서 느끼는 감정만으로는 부족하다.
1. 손익의 색깔이 판단을 바꾸는지 확인한다
이익을 빨리 실현하고 손실 실현을 미루는 경향은 Odean의 투자자 계좌 연구에서 분석한 주제다. 특정 표본의 연구가 모든 투자자의 모든 매도를 설명하는 것은 아니다.
스스로 점검할 때는 같은 전망의 자산을 이익 상태와 손실 상태에서 다르게 평가하는지 본다. 매도하지 않은 손실도 현재 자산 가치의 변화라는 점은 같다.
2. 오른 가격은 기대수익의 조건을 바꿀 수 있다
주가가 올랐다는 이유로 무조건 팔 필요는 없다. 하지만 기업 전망이 그대로인데 가격만 높아졌다면, 현재 가격에서 얻을 몫과 부담할 위험은 달라질 수 있다.
반대로 가격 상승과 함께 현금 창출 능력이 예상보다 좋아졌다면 초기 목표 가격만으로 판단을 끝내기 어렵다. 가격과 가치가 각각 얼마나 변했는지 확인해야 한다.
3. 좋은 전망과 큰 비중을 따로 평가한다
가상 예시로, 어떤 종목의 비중이 가격 상승만으로 계좌의 10%에서 25%로 커졌다고 하자. 전망을 계속 긍정적으로 보더라도 전체 계좌에서 한 기업의 영향은 커졌다.
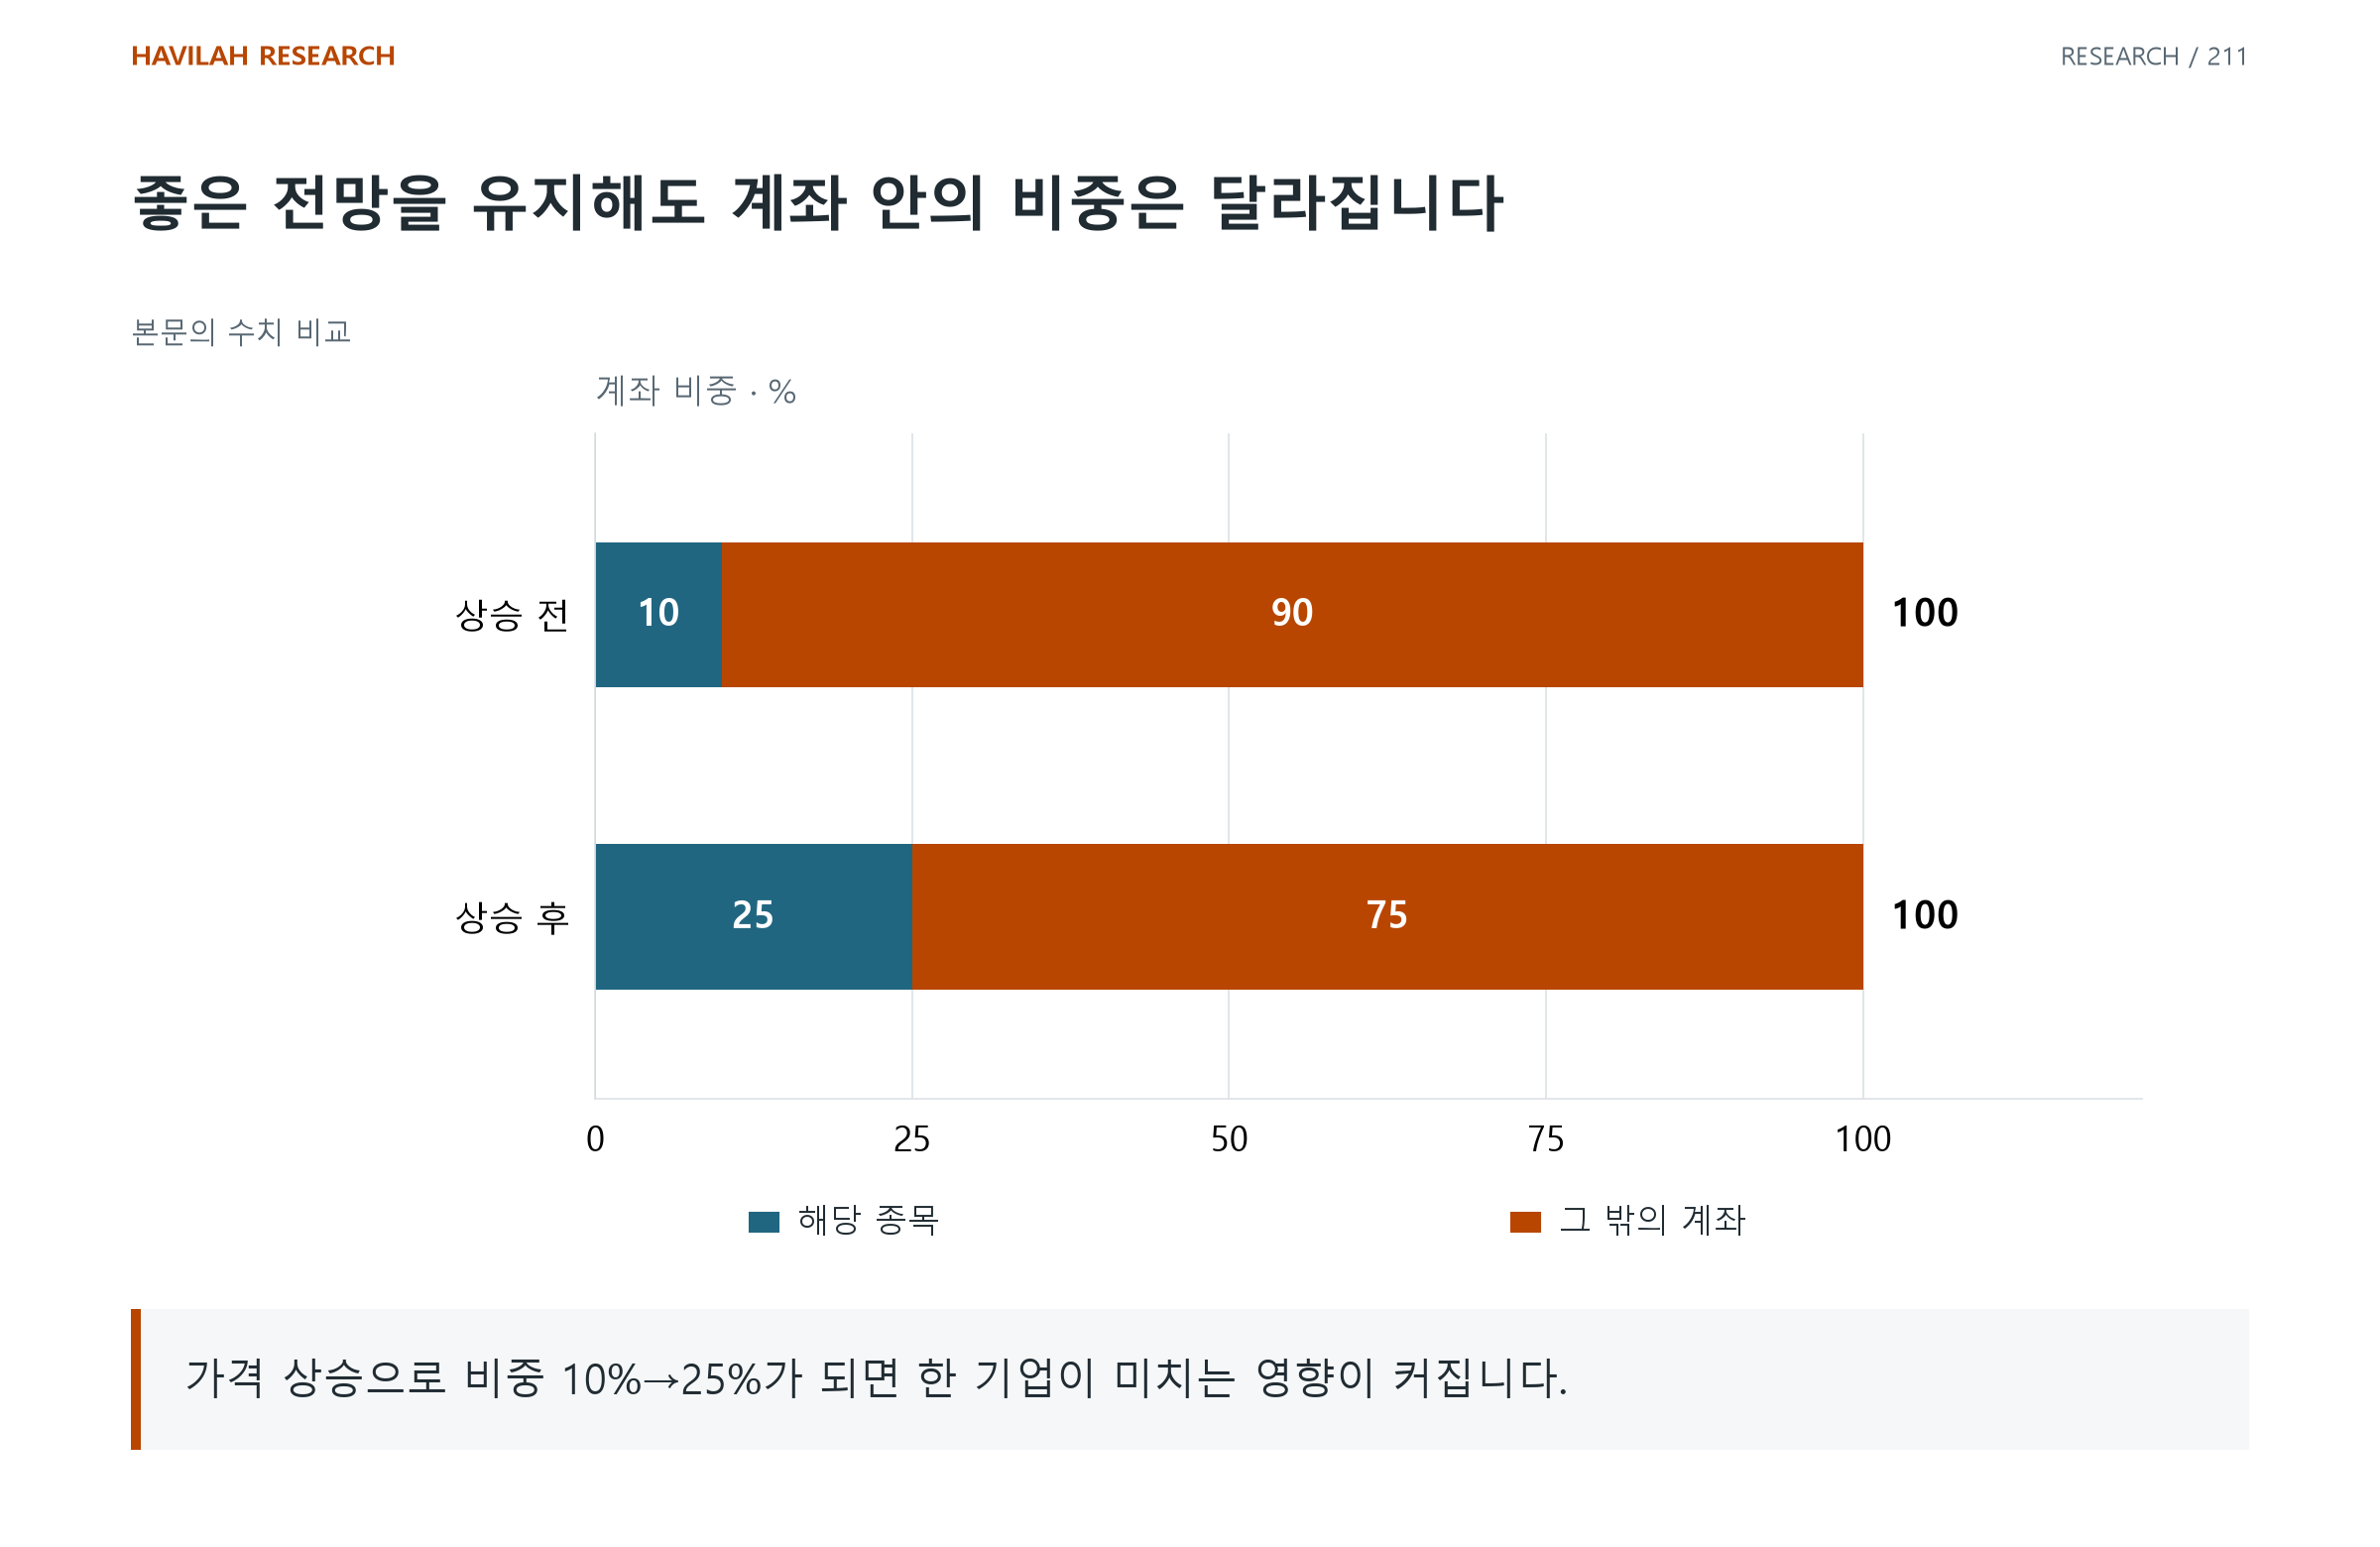
비중 조절은 그 기업을 나쁘게 본다는 뜻과 다르다. 기업의 전망을 바꾸는 매도와 계좌의 집중을 조절하는 매도를 구분하면, 이후 판단도 더 정확하게 기록할 수 있다. 이 비율은 설명용이며 권장 비중은 아니다.
4. 손실 종목에도 같은 질문을 적용한다
지금 현금만 있다면 이 가격과 비중으로 다시 보유할 이유가 있는지 묻는다. 이유가 있다면 그 근거를 최신 자료로 적고, 없다면 본전이라는 숫자가 무엇을 해결하는지 살핀다.
세금·거래비용·유동성·개인 자금 계획은 실제 선택에 영향을 준다. 다만 비용 때문에 유지하는 판단과 기업 전망이 좋아 유지하는 판단을 섞지 않는다.
5. 매도 기록에 손익보다 이유를 먼저 적는다
전망 악화, 가격에 반영된 기대, 비중 조절, 자금 필요 중 무엇이 결정의 중심이었는지 쓴다. 이후 가격이 더 올랐거나 내렸다는 사실 하나만으로 그 결정의 질을 평가하지 않는다.
매도를 잘했는지는 미래의 꼭지를 맞혔는가보다 당시 근거와 자금 조건에 맞았는가로 먼저 평가할 수 있다. 같은 기준을 오른 종목과 내린 종목에 적용하는 일이 출발점이다.