
회사가 큰 영업 파이프라인을 제시하면 현재 매출보다 훨씬 큰 미래가 보인다. 그러나 논의 중인 기회의 총액과 고객이 실제로 지급하기로 한 금액은 서로 다른 단계의 숫자다.
그렇다고 파이프라인을 모두 홍보로 치부할 필요도 없다. 어느 고객의 어떤 수요를 포착했고, 어떤 조건을 통과해야 계약으로 바뀌는지 확인하면 사업의 진행을 관찰하는 자료가 된다.
파이프라인의 크기는 가능성을 보여 주고, 단계별 전환과 실패의 기록은 그 가능성의 질을 보여 준다.
1. 회사가 숫자에 포함한 범위를 읽는다
초기 문의, 기술 평가, 예산 검토, 계약 협상과 이미 체결된 주문을 같은 합계에 넣었는지 확인한다. 업체마다 파이프라인과 수주잔고의 정의가 다를 수 있으므로 이름만으로 같은 확정성을 부여하지 않는다.
잠재 고객의 전체 사업 규모를 회사가 얻을 수 있는 매출처럼 표시했는지도 본다. 여러 해의 예상액, 갱신 가능분과 같은 고객의 대체안이 섞여 있다면 중복과 기간을 따로 정리한다.
2. 현재 총액보다 이전 기회의 이동을 추적한다
지난 분기에 있던 기회가 이번 분기에는 계약이 되었는지, 미뤄졌는지, 사라졌는지 살핀다. 새 기회가 계속 들어오면 합계가 늘어도 기존 기회의 전환 실패를 놓칠 수 있다.
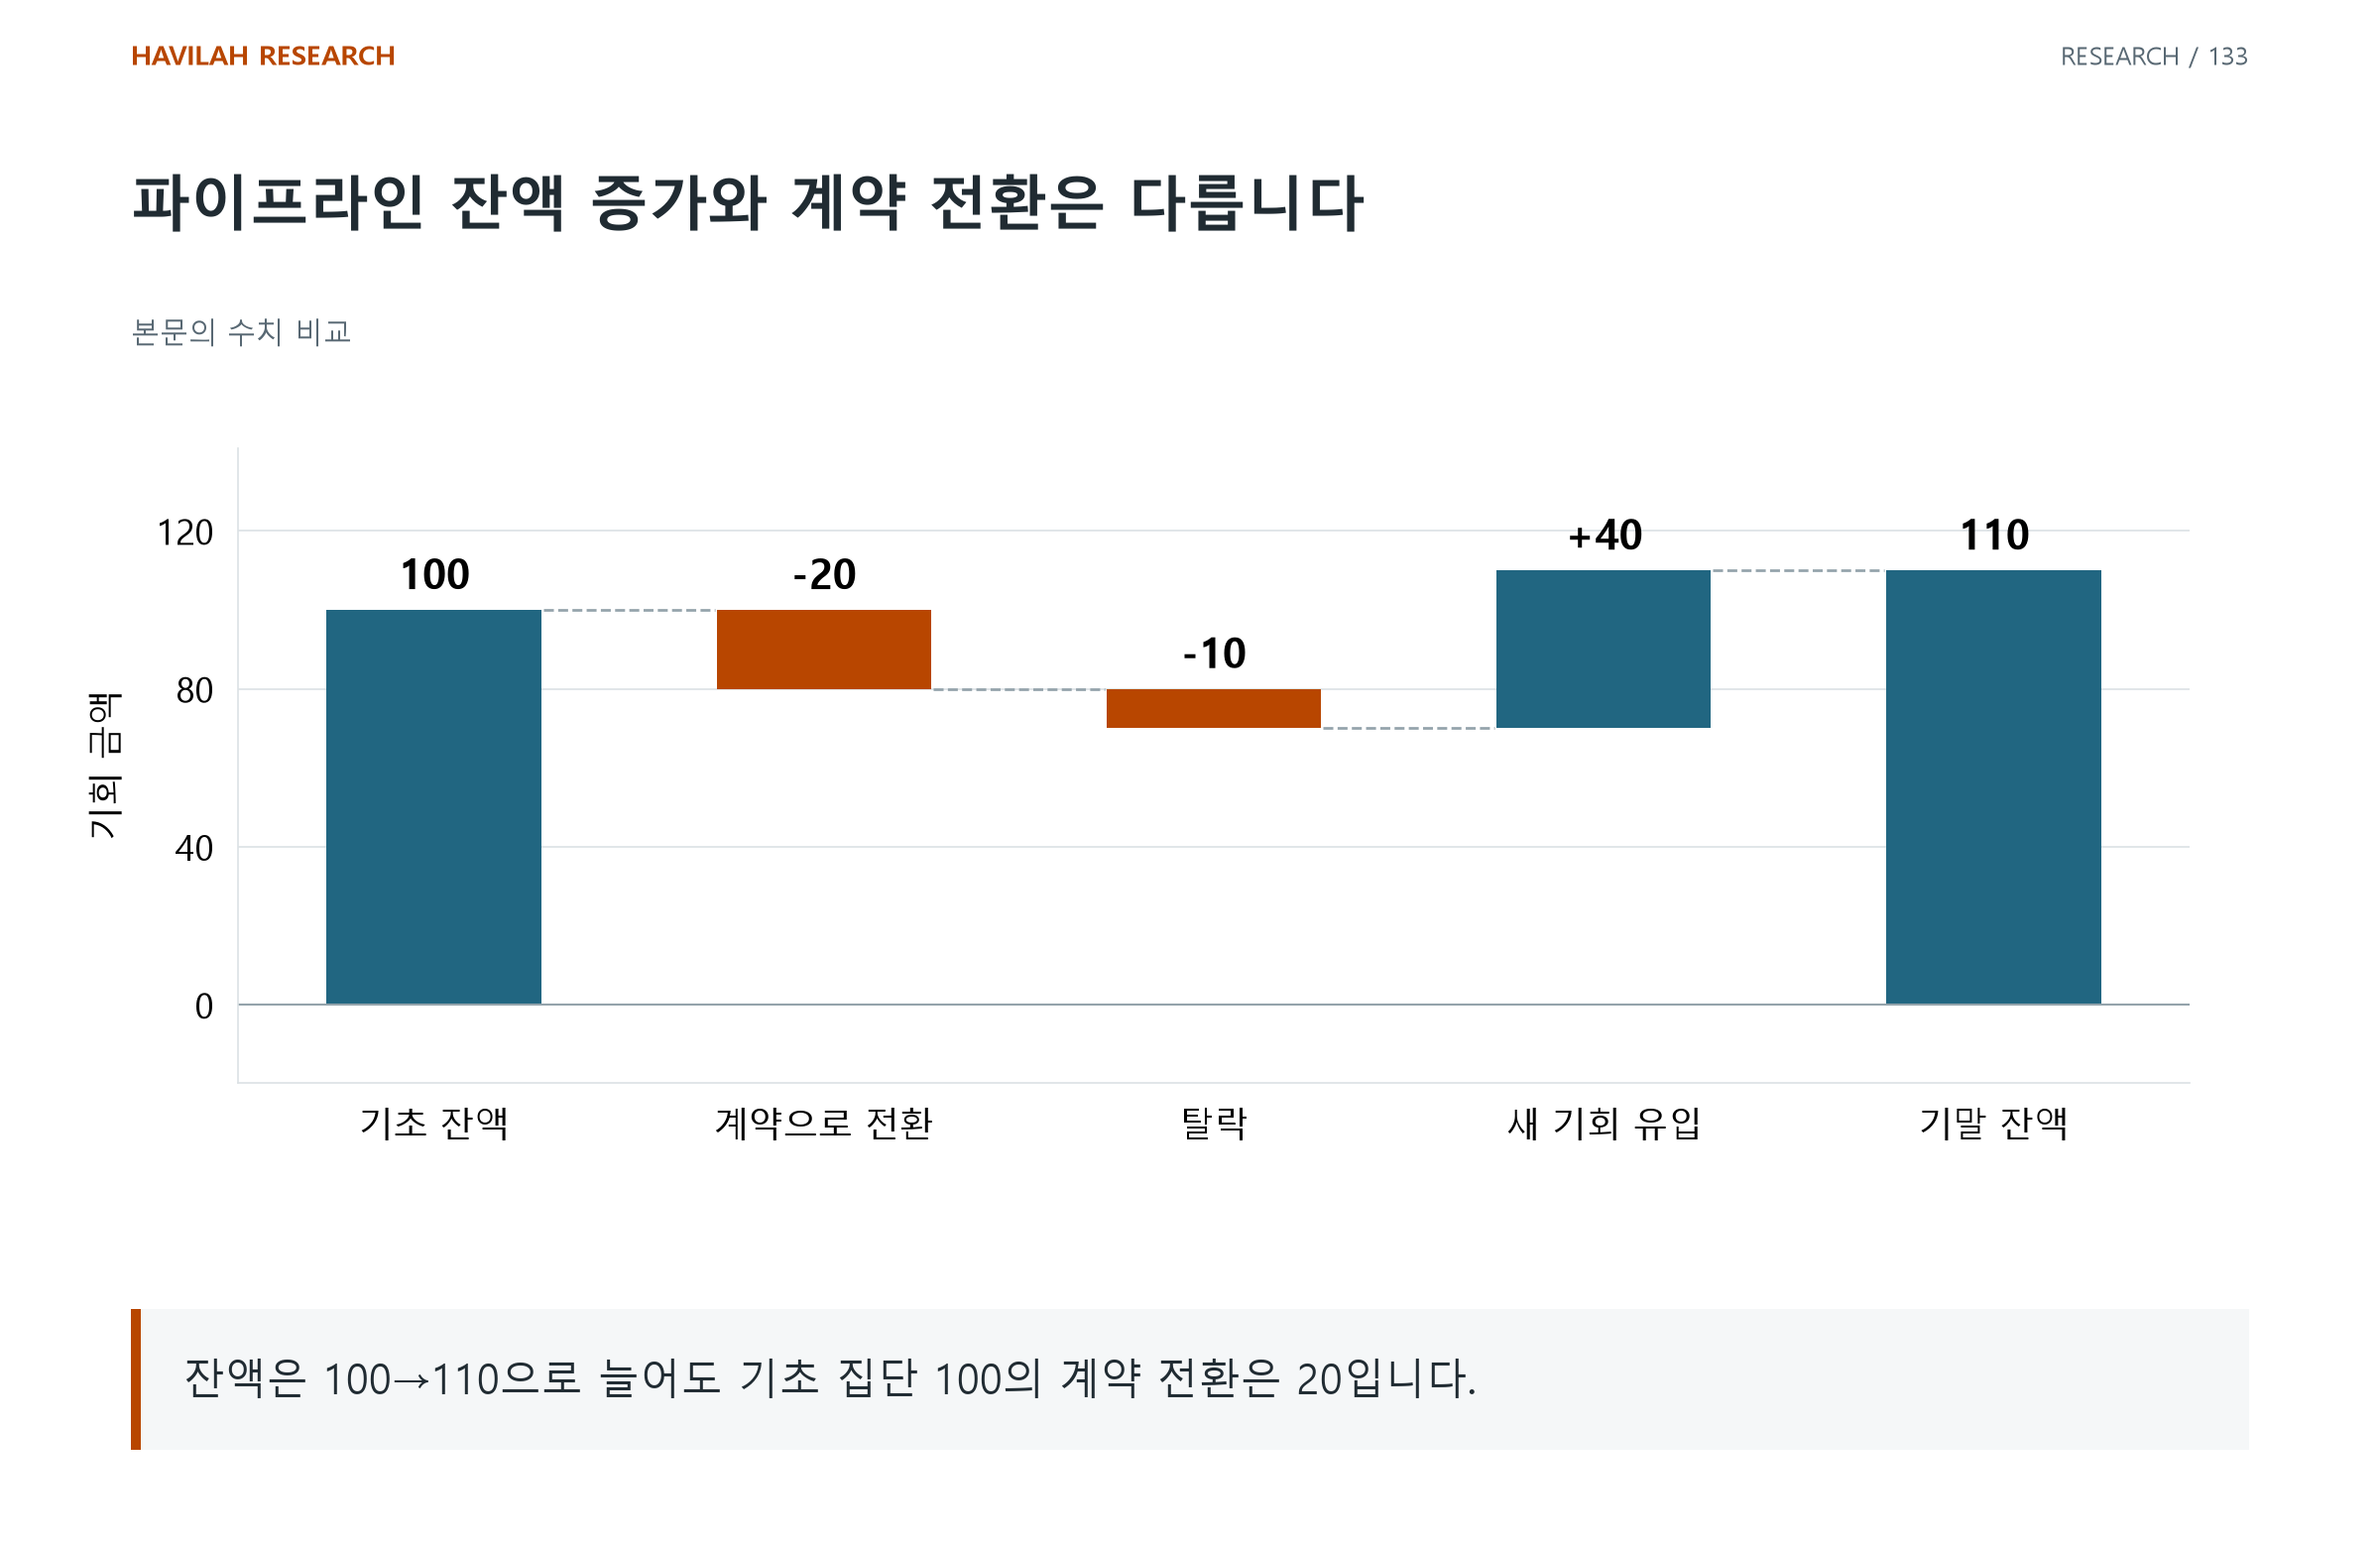
가상 예시로 기초 파이프라인 100 중 계약 전환 20, 탈락 10, 새 기회 유입 40이 있었다면 단순 잔액은 110이다. 잔액은 10% 늘었지만 기초 집단의 계약 전환은 20%다. 실제 분석에는 금액 변경과 집계 정의도 맞춰야 한다. 잔액의 성장과 같은 기회 집단의 전환 성과를 따로 측정한다.
3. 확률을 붙였다면 확률의 근거를 확인한다
기회 금액에 전환 확률을 곱한 합계는 하나의 추정치다. 회사나 분석자가 붙인 50%가 실제 비슷한 사례에서 확인된 전환율인지, 단순한 판단인지 구분한다.
고객의 예산·제품 승인·경기 조건이 함께 바뀌면 여러 기회가 동시에 실패할 수도 있다. 기회 금액에 전환 확률을 곱해 더한 기대액을 그만큼의 매출이 반드시 실현된다는 뜻으로 해석하지 않는다. 확률이 잘 보정되었더라도 현금의 유입 시점까지 알려 주는 것은 아니다.
4. 계약 이후에도 매출과 현금의 조건이 남는다
IFRS 15의 공식 설명은 계약상 수행의무와 재화·서비스의 이전에 따른 매출 인식을 다룬다. 계약 금액을 발표한 사실만으로 같은 금액이 즉시 매출이 되지는 않는다.
고객 승인과 납품, 취소·변경 조건, 청구와 수금 일정을 확인한다. 실제 납품을 늘리려면 재고·설비·운영자금이 먼저 필요할 수 있다. 매출을 확보한 시점과 자금을 회수한 시점을 나누어 보아야 한다.
5. 상방 가능성과 전환을 버틸 자금을 함께 본다
얼마나 큰 계약을 얻을 수 있는지와 그때까지 회사가 얼마나 오래 버틸 수 있는지를 같이 적는다. 전환이 늦어진 경우의 비용·자금조달과 기존 주주의 지분 변화를 살핀다.
좋은 파이프라인은 큰 합계 하나보다 정의·전환·실패·시간이 함께 공개된 기록에 가깝다. 계약, 매출, 이익과 현금의 각 단계에서 무엇이 확인되었는지 남기면 미래 가능성이 현재 사실로 바뀌는 지점을 구별할 수 있다.