
적립기의 계좌는 새 돈을 넣으며 운용하지만 은퇴 후에는 생활비를 빼 쓰는 계좌가 될 수 있다. 같은 자산의 수익률이라도 돈이 들어오고 나가는 방식에 따라 계좌의 결과가 달라진다.
노후 자금의 평가는 은퇴 날짜에 맞춘 하나의 목표 금액에서 끝나지 않는다. 언제 얼마를 인출하고 나머지 돈을 어떤 조건에서 운용할지가 함께 필요하다.
인출하는 계좌에서는 누적 시장 수익이 같아도 손익이 발생한 순서가 남은 자금에 영향을 준다.
1. 연평균 수익의 설명에 현금흐름을 더한다
수익률은 자산의 움직임을 요약하지만 생활비가 필요한 시점은 보여 주지 않는다. 적립과 인출, 비용과 운용 기간을 같은 계산 안에 넣어야 한다.
미국 계리사협회의 은퇴 위험 자료도 인출 시점과 시장 변화가 연결되는 수익 순서의 위험을 다룬다. 특정 국가의 연금 제도를 그대로 적용하기보다 현금흐름의 일반 원리를 참고한다.
2. 같은 누적 수익을 두 가지 순서로 계산한다
초기 자금 100에서 각 해의 수익 반영 후 10씩 인출한다고 가정한다. 세금·비용과 추가 입금은 없고, 수익률은 실제 전망이 아닌 가상 예시다.
항목 | 먼저 하락한 경우 | 먼저 상승한 경우 |
|---|---|---|
첫해 수익률 | −20% | +25% |
첫해 말 인출 후 | 70 | 115 |
둘째 해 수익률 | +25% | −20% |
둘째 해 말 인출 후 | 77.5 | 82 |
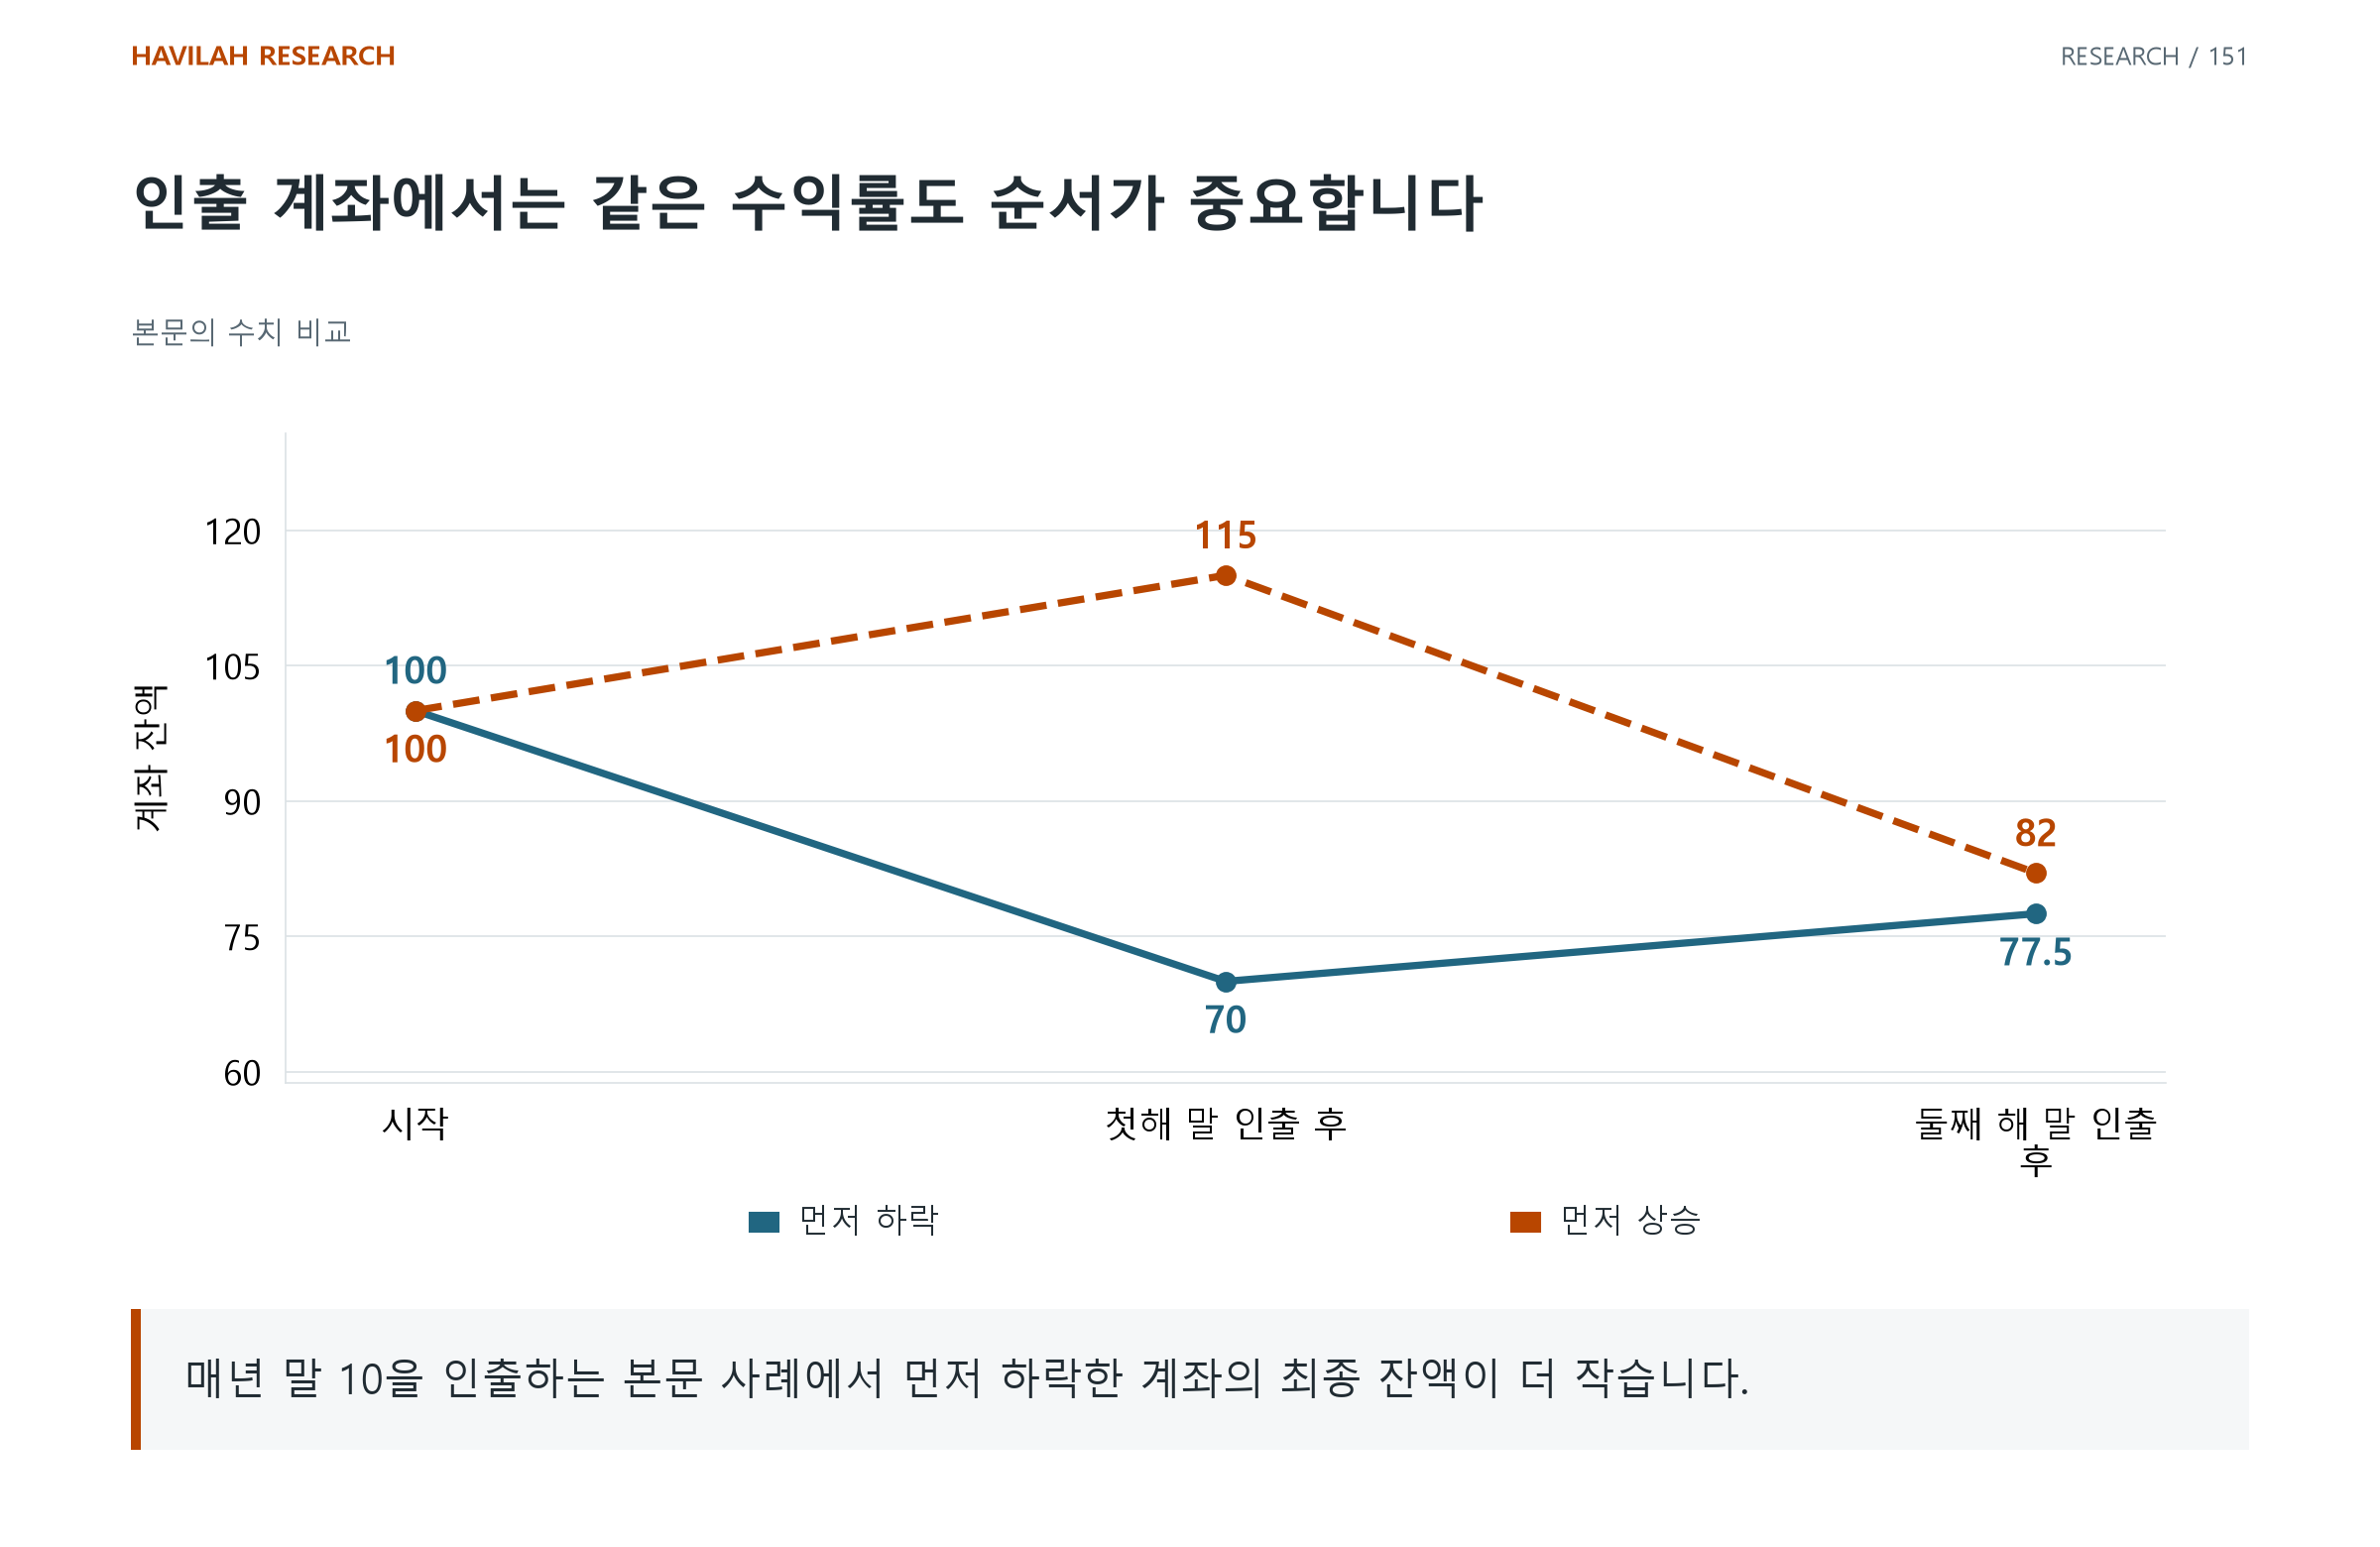
인출하지 않았다면 두 경우 모두 100으로 끝난다. 하지만 같은 20을 인출한 계좌의 잔액은 다르다. 손실 뒤 자금을 빼면 이후 회복에 참여할 자본도 줄어든다. 단순한 두 해의 예시는 실제 은퇴 성공률을 계산한 결과가 아니다.
3. 인출해야 하는 돈과 조정할 수 있는 돈을 나눈다
생활에 필요한 지출, 시점을 바꿀 수 있는 지출, 다른 소득으로 충당할 부분을 구분한다. 계좌가 하락해도 전부 같은 비율로 줄일 수 있다고 가정하지 않는다.
반대로 현금 준비를 늘리면 시장 노출과 기대 결과도 달라진다. 현금이 제공하는 시간의 여유와 운용의 기회비용을 함께 비교하고, 모든 사람에게 같은 현금 기간을 정답으로 두지 않는다.
4. 나이보다 실제 지출과 자금 제약을 연결한다
같은 은퇴 연령이라도 다른 소득·부채·가족 지출과 자산 구성을 가질 수 있다. 나이 하나로 위험자산 비중을 결정하기보다 필요한 현금의 시점과 손실을 감당할 여력을 확인한다.
퇴직·연금 계좌의 출금 조건과 비용·세금은 해당 제도와 계약에서 별도로 확인한다. 장기간 투자했다는 사실이 당장 인출 가능한 상태를 보장하지는 않는다.
5. 평균 시나리오와 불리한 시작을 함께 평가한다
좋은 수익 경로 하나만 보지 않고 초기에 손실이 생기는 경로, 지출이 늘거나 다른 소득이 줄어드는 경로를 비교한다. 부족할 때 어떤 지출과 자산을 조정할 수 있는지도 적는다.
은퇴 계획은 하나의 높은 수익률보다 생활비를 지급하면서 불리한 구간을 통과할 수 있는지로 평가해야 한다. 장기 전망을 실제 인출 일정에 연결하면 필요한 대응이 더 분명해진다.
적용해 볼 질문
수익률 계산에 실제 입금·인출 시점과 비용을 포함했는가?
은퇴 초기 손실과 바꾸기 어려운 생활비가 겹치면 무엇을 조정할 수 있는가?
사용하는 계좌의 인출 조건을 현재 자료로 따로 확인했는가?