
은퇴계획의 성공을 ‘계좌가 고갈되지 않았다’로만 평가하면 중요한 빈칸이 생긴다. 돈을 적게 꺼내 잔액을 유지했지만, 그동안 필요한 생활비를 지급하지 못했을 수도 있다.
고정 금액을 꺼내는 방식과 당시 잔액의 일정 비율을 꺼내는 방식은 생활 수준을 다르게 만든다. 인출 규칙을 비교할 때는 마지막 잔액뿐 아니라 매 기간 실제로 지급된 돈을 함께 보아야 한다.
계좌에 돈이 남았는지와 필요한 생활비를 제때 충당했는지는 서로 다른 성공 조건이다.
1. ‘매년 몇 퍼센트’의 기준을 먼저 읽는다
처음 자금의 일정 비율로 정한 금액을 계속 꺼내는 방식과, 매년 바뀐 잔액의 일정 비율을 꺼내는 방식은 다르다. 첫해 인출액을 물가에 맞춰 늘리는 규칙도 별도의 방식이다.
잔액 비례 방식에서는 계좌가 줄면 꺼내는 금액도 줄어든다. 고정 금액 방식에서는 계좌가 줄어도 같은 금액을 마련해야 한다. ‘인출률 4%’라는 말만으로 어느 규칙인지 알 수는 없다.
인출률에는 기준 잔액·계산 시점·물가 조정·실제 지급 시점을 붙인다. 같은 비율을 적어 놓고 다른 방식의 생활비 계획을 비교하지 않는다.
2. 마지막 잔액과 받은 생활비를 함께 계산한다
가상 원금 100에서 매년 말 수익을 반영한 뒤 잔액의 10%를 꺼낸다고 하자. 두 해 수익률 +20%와 −20%의 순서를 바꿔 비교한다. 추가 입금·다른 소득·물가·비용·세금은 제외한다. 10%는 방식 설명을 위한 가상 값이며 권장 인출률이 아니다.
가상 경로 | 첫해 인출액 | 첫해 인출 뒤 잔액 | 둘째 해 인출액 | 둘째 해 인출 뒤 잔액 | 총인출액 |
|---|---|---|---|---|---|
A: +20% 다음 −20% | 120 × 10% = 12 | 108 | 86.4 × 10% = 8.64 | 77.76 | 20.64 |
B: −20% 다음 +20% | 80 × 10% = 8 | 72 | 86.4 × 10% = 8.64 | 77.76 | 16.64 |
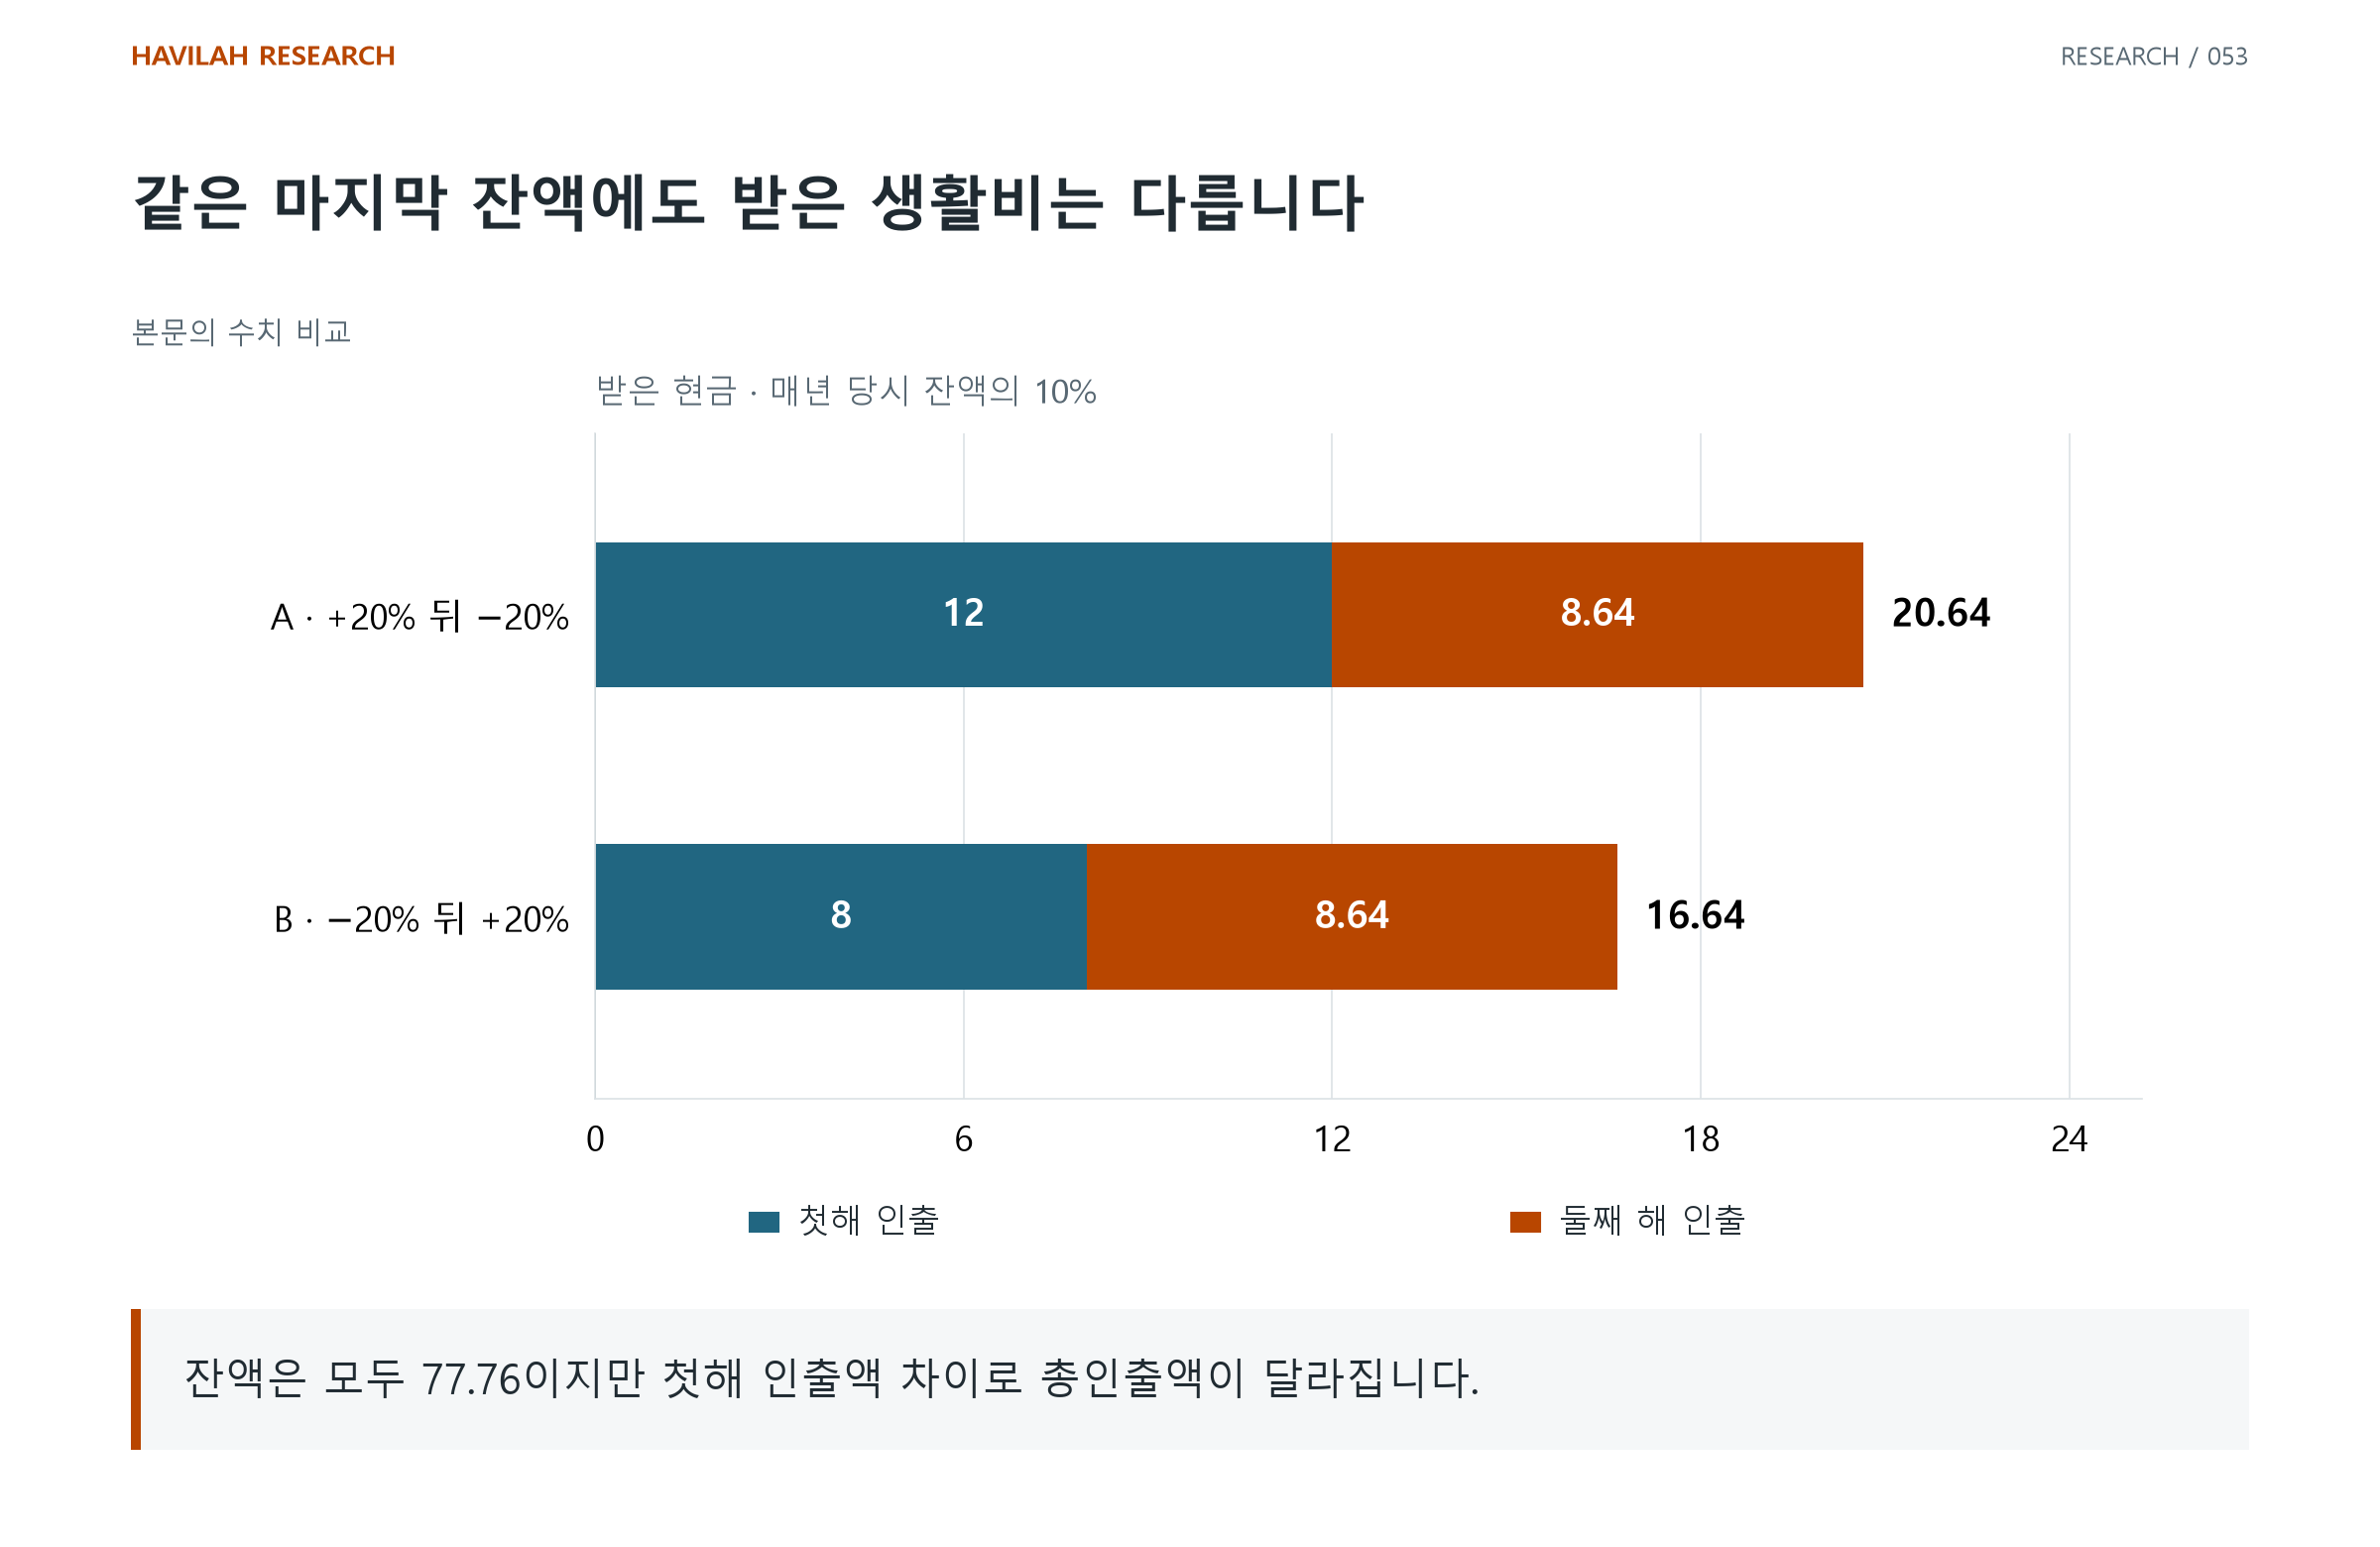
마지막 잔액은 같지만 생활비로 꺼낸 돈은 다르다. B에서는 첫해 인출로 다음 해 수익에 참여할 자금도 줄어든다. Schwab의 수익률 순서 위험 설명도 손실과 인출이 겹치는 문제를 다룬다. 위 표는 별도의 가상 계산이다.
여기서 확인할 것은 어느 순서가 앞으로 생길지 맞히는 능력이 아니다. 잔액만 보면 놓치는 지급액의 차이를 인출 규칙의 평가에 넣는 일이다.
3. 생활비의 최소 기준을 붙이면 평가가 달라진다
각 해 필요한 돈이 10이고 다른 조달 수단이 없다고 하자. B는 첫해 2, 둘째 해 1.36이 부족하다. 두 해 총부족액은 3.36이다. 잔액 77.76이 남았어도 정해 둔 생활비는 전부 지급하지 못했다.
A는 첫해 2를 더 꺼내고 둘째 해 1.36이 부족하다. 첫해 여분을 따로 보관해 다음 해 쓸 수 있다면 충당할 수 있지만, 모두 소비했다면 둘째 해 부족이 남는다. 총인출액이 충분하다는 사실만으로 지급 시점의 문제까지 해결되지는 않는다.
수익률이 두 해 모두 0%인 또 다른 경로에서도 10% 비례 인출액은 10과 9, 종료 잔액은 81이다. 계좌 잔액이 양수여도 둘째 해 생활비 10에는 1이 부족하다. 필요한 생활비의 하한과 지급 부족을 별도로 기록해야 한다.
4. 줄일 수 있는 지출을 숫자로 정한다
인출 방식들을 비교한 Vanguard의 설명은 고정 금액·잔액 비례·조정 가능한 지출의 차이를 다룬다. 자신의 계획에서는 지출이 줄어드는 폭을 실제 생활 조건과 맞춰야 한다.
여행·소비처럼 조정 가능한 부분과 임대료·돌봄처럼 줄이기 어려운 부분을 나눈다. 연금 등 다른 소득은 금액뿐 아니라 시작 시점과 지급 조건을 확인한다. 포트폴리오가 충당해야 할 돈은 전체 지출에서 확실히 들어오는 다른 소득을 뺀 부족분일 수 있다.
물가가 오르면 같은 명목 금액으로 같은 생활 수준을 유지하기 어렵다. 계좌에서 꺼낸 세전 금액과 세금·비용 뒤 실제 사용할 돈도 구분한다. 특정 연구의 인출률이나 지출 조정 폭을 그대로 개인의 보장으로 사용하지 않는다.
5. 인출 규칙의 성적표를 생활비 기준으로 만든다
같은 초기 자금과 수익 경로에 여러 인출 규칙을 적용하고 다음 결과를 함께 기록한다.
기간별 계획 생활비와 실제로 사용할 수 있었던 지급액.
부족액, 부족이 이어진 기간과 가장 큰 지출 감소.
여분을 소비했는지, 따로 보관해 이후 지급에 썼는지.
다른 소득·가족 지원·추가 노동에 의존한 금액과 조건.
마지막 잔액과 그 전에 자금이 부족해진 시점.
자금이 고갈된 뒤의 인출은 미충당 지출이다. 음수 잔액을 계속 운용하거나 부족분을 기록 없이 삭제해 성공으로 표시하지 않는다. 여러 경로를 계산해도 경로의 생성 방법과 가정이 확인되지 않으면 그 비율을 실제 성공 확률로 단정할 수 없다.
은퇴계획의 목적에 생활 수준이 들어 있다면, 남은 돈과 살아가는 데 지급한 돈을 같은 성적표에 놓아야 한다. 그래야 잔액을 지키기 위해 얼마나 큰 생활의 조정을 가정했는지 드러난다.