
부동산 가격과 월세만 알면 임대수익률을 계산할 수 있다. 그러나 그 숫자만으로 공실과 운영비, 차입과 수선 뒤에 얼마의 현금이 남는지는 알 수 없다.
특히 상가의 임대료는 임차인의 사업과 연결된다. 계약 조건과 함께 공간이 어떤 사업을 지속해서 받아들일 수 있는지 살펴야 한다.
임대자산은 계약상 월세와 실제 순현금흐름, 그 흐름을 유지할 사업 조건을 함께 읽는다.
1. 표면 수익률의 분자에 무엇이 들어갔는지 본다
약정 임대료인지 실제 수금액인지 구분하고 보증금·인센티브와 계약 기간의 영향을 확인한다. 서로 다른 정의의 수익률을 같은 숫자로 비교하지 않는다.
가격 대비 임대료와 자기자본에 돌아오는 수익도 다르다. 차입이 있으면 분자에 금융비용과 상환을, 분모에 실제 투입 자본을 구분해 넣어야 한다.
2. 가상 임대료에서 현금까지 연결한다
아래는 실제 매물이나 현재 세율이 아닌 예시다. 매입가격 5억원, 약정 월세 250만원이고 두 달간 공실이라고 가정한다.
항목 | 연간 금액 |
|---|---|
12개월 약정 월세 | 3,000만원 |
두 달 공실에 따른 임대료 감소 | −500만원 |
예시 운영비 | −700만원 |
운영비 반영 후 현금 | 1,800만원 |
예시 대출이자 | −800만원 |
예시 자본적 수선 지출 | −400만원 |
위 항목 반영 후 현금 | 600만원 |
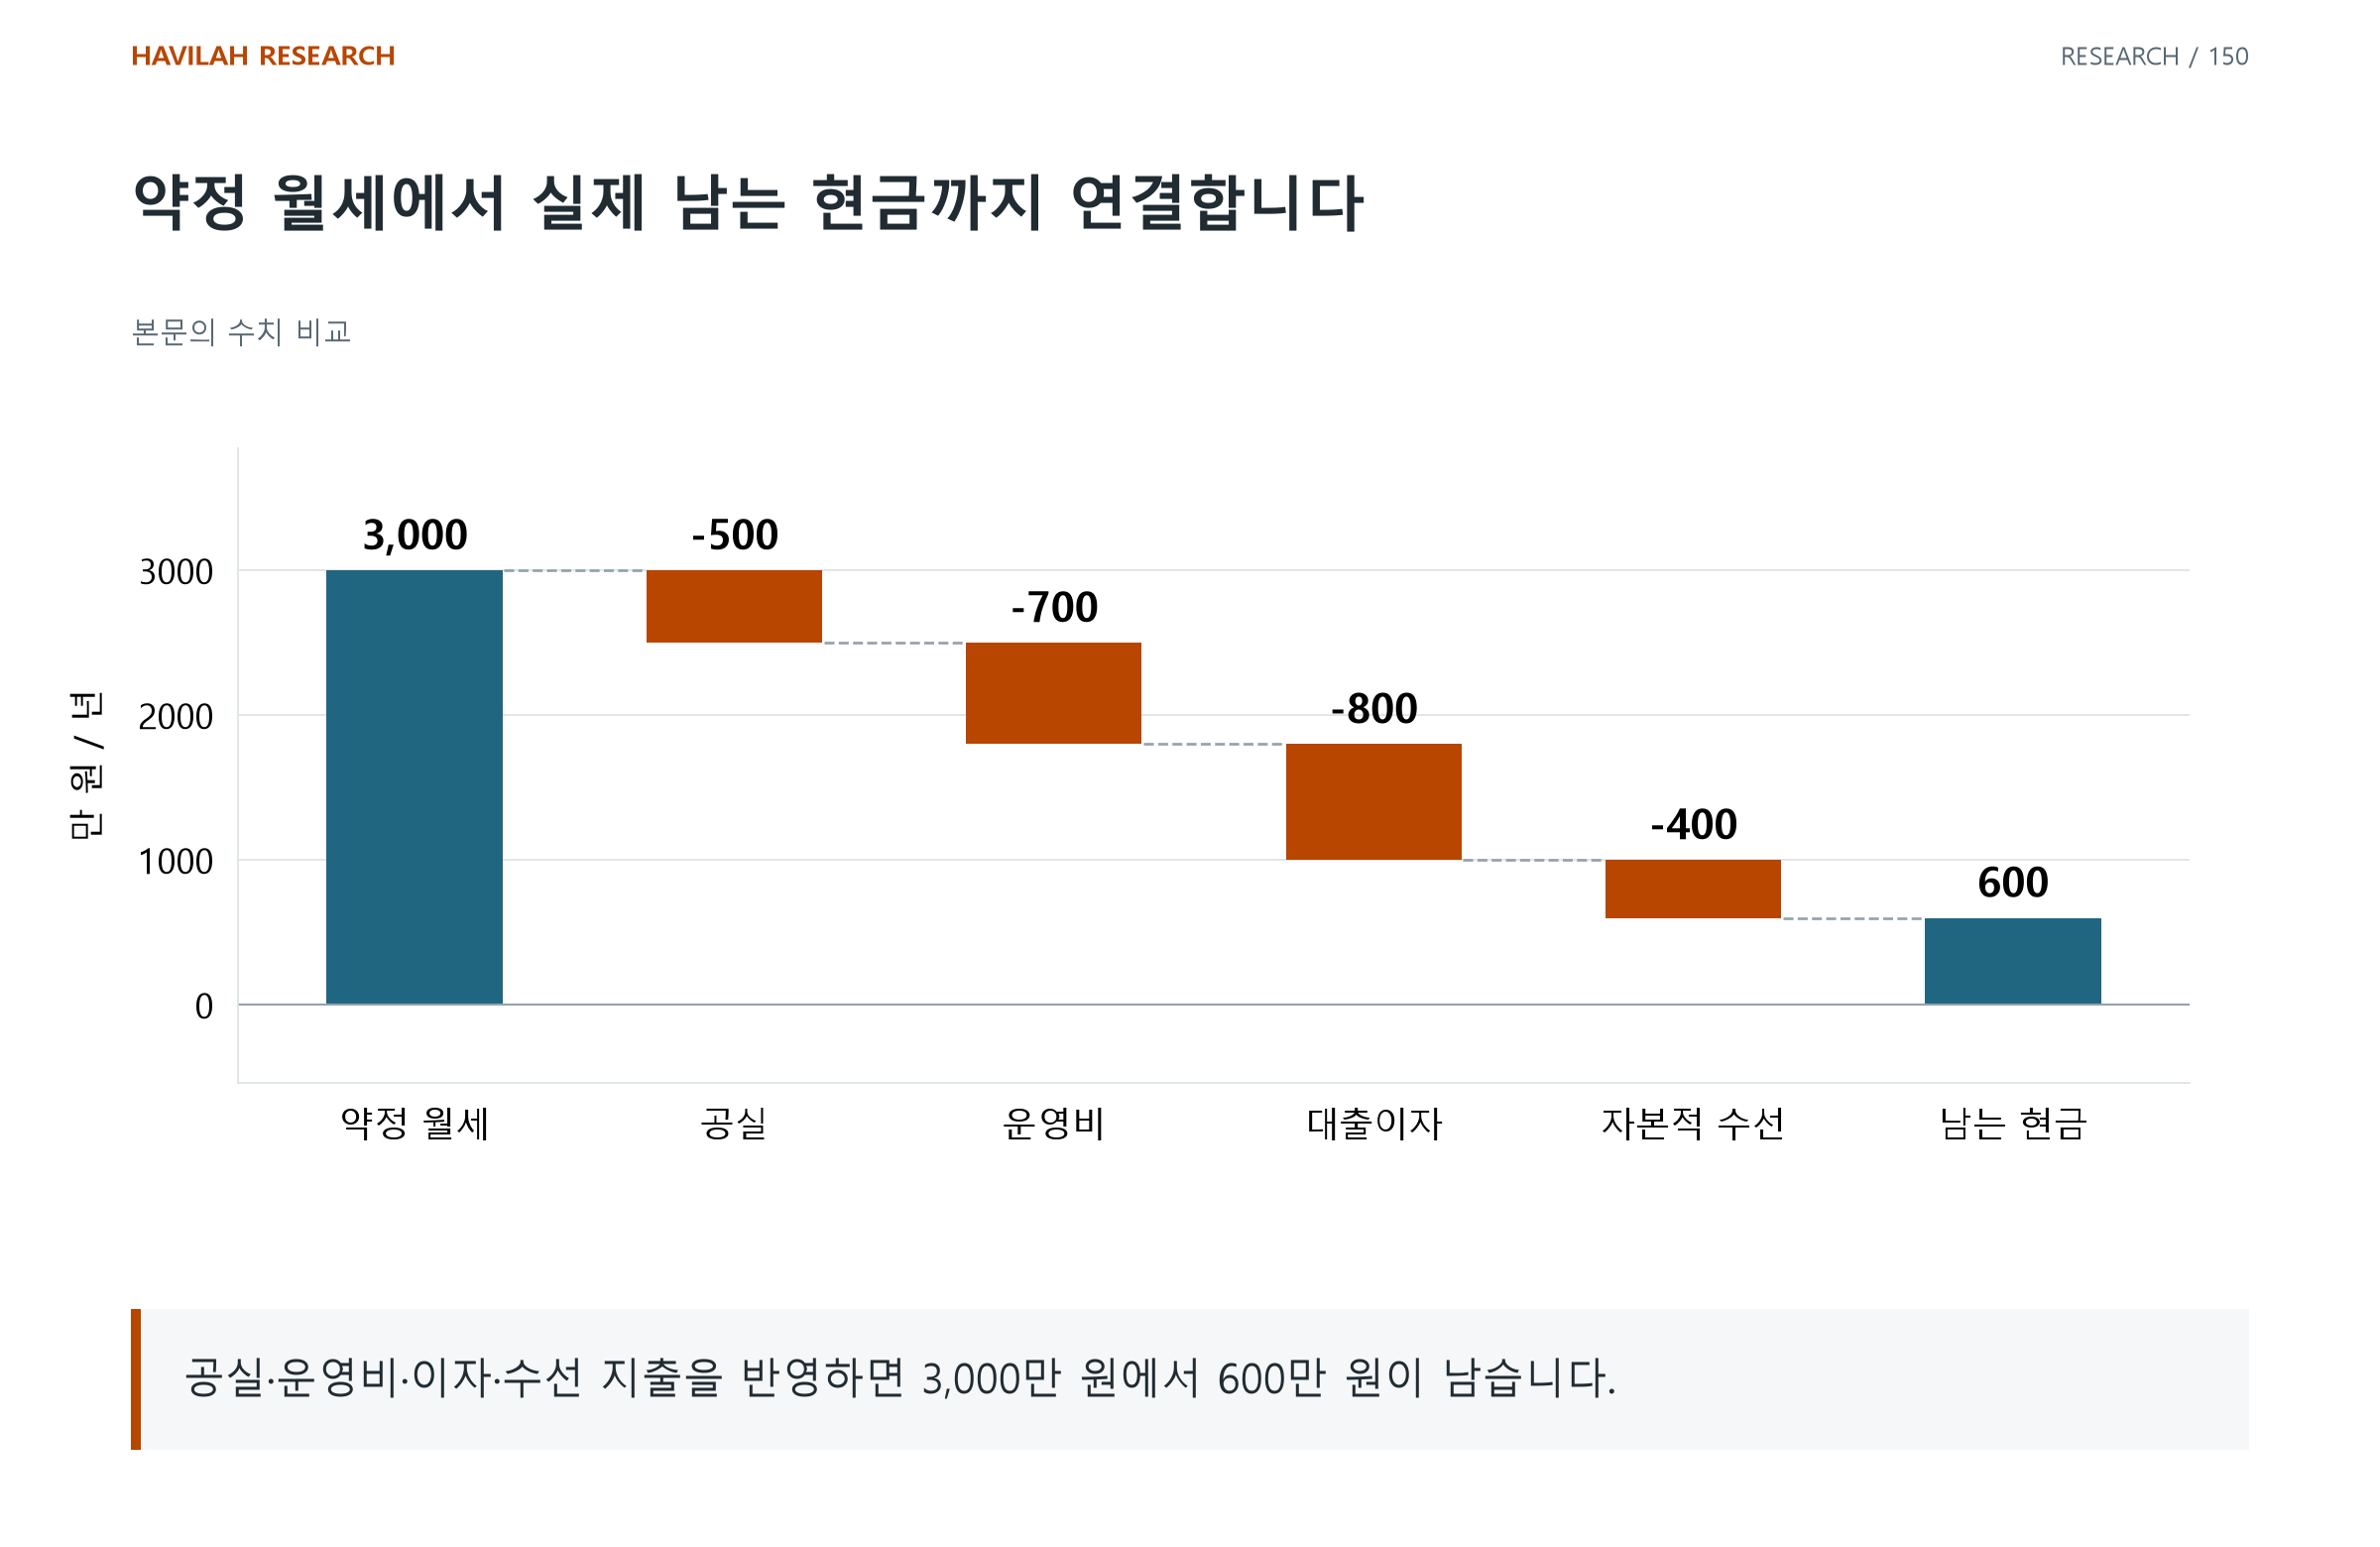
표면상 연 6%였던 임대료만으로 마지막 600만원을 설명할 수 없다. 이 예시는 세금·원금 상환·매입과 매각 비용 등을 생략했으므로 최종 순수익이나 자기자본 수익률로 표시하지 않는다.
3. 임차인의 지급 능력과 대체 수요를 본다
유동인구가 많아도 해당 업종의 소비와 수익으로 이어지는지 확인해야 한다. 임차료를 감당할 사업 구조와 비용, 고객 동선을 함께 살핀다.
현재 임차인이 나가면 어떤 업종이 얼마의 비용과 시간으로 들어올 수 있는지도 본다. 지금의 임대료를 유지할 수 있는지와 다음 임차인을 찾을 수 있는지는 서로 다른 질문이다.
4. 공실이 수입과 비용에 주는 영향을 나눈다
임대료가 끊겨도 일부 관리·차입·유지 지출은 남을 수 있다. 기간별 자금 부담과 새 임차인을 받기 위한 수선·중개 등의 비용을 함께 계산한다.
OCC의 상업용 부동산 대출 자료도 임대료·운영비·설비 지출과 공실 등 현금흐름 조건을 평가한다. 미국 감독 자료의 일반 분석 항목을 참고하되 한국의 계약·세금 규칙으로 그대로 옮기지는 않는다.
5. 임대료와 매각 가치를 같은 가정에 연결한다
높은 임대료를 가정해 보유 수익을 계산하고 낮은 임대료에서도 높은 가격에 팔 수 있다고 계산하면 전제가 충돌할 수 있다. 매각 시점의 임대 상태와 필요한 비용, 금융 조건을 일관되게 연결한다.
임대자산의 질은 월세가 약속되어 있다는 사실보다 그 현금이 어떤 조건에서 지속되고 끊겼을 때 무엇이 남는지에서 드러난다. 실제 계약과 수금 자료, 운영 지출을 나란히 놓고 평가한다.
적용해 볼 질문
수익률에 약정·수금·공실과 어떤 비용이 포함되어 있는가?
현재 임차인의 지급 능력과 다음 임차인의 수요를 따로 확인했는가?
불리한 공실 기간에도 지출을 감당할 자금과 행동 계획이 있는가?