
구독과 할부처럼 매달 나가는 돈은 한 번의 금액으로 보면 작을 수 있다. 하지만 여러 항목이 겹치고 소득이 바뀌면 이미 약속한 지출이 다음 선택을 제한할 수 있다.
반복 지출이 모두 불필요한 것은 아니다. 필요한 업무와 생활의 가치를 제공하는 항목도 있다. 이용 가치와 비용, 변경할 수 있는 조건을 함께 보아야 한다.
반복 지출은 지금의 가격뿐 아니라 앞으로 얼마나 쉽게 조정할 수 있는지로 평가한다.
1. 월 금액을 실제 이용 기간의 비용으로 바꾼다
가상으로 매달 2만 원을 12개월 지급하면 총 24만 원이다. 처음 몇 달만 사용하고 나머지 기간에도 결제가 이어지면 이용당 비용은 처음 기대와 달라진다.
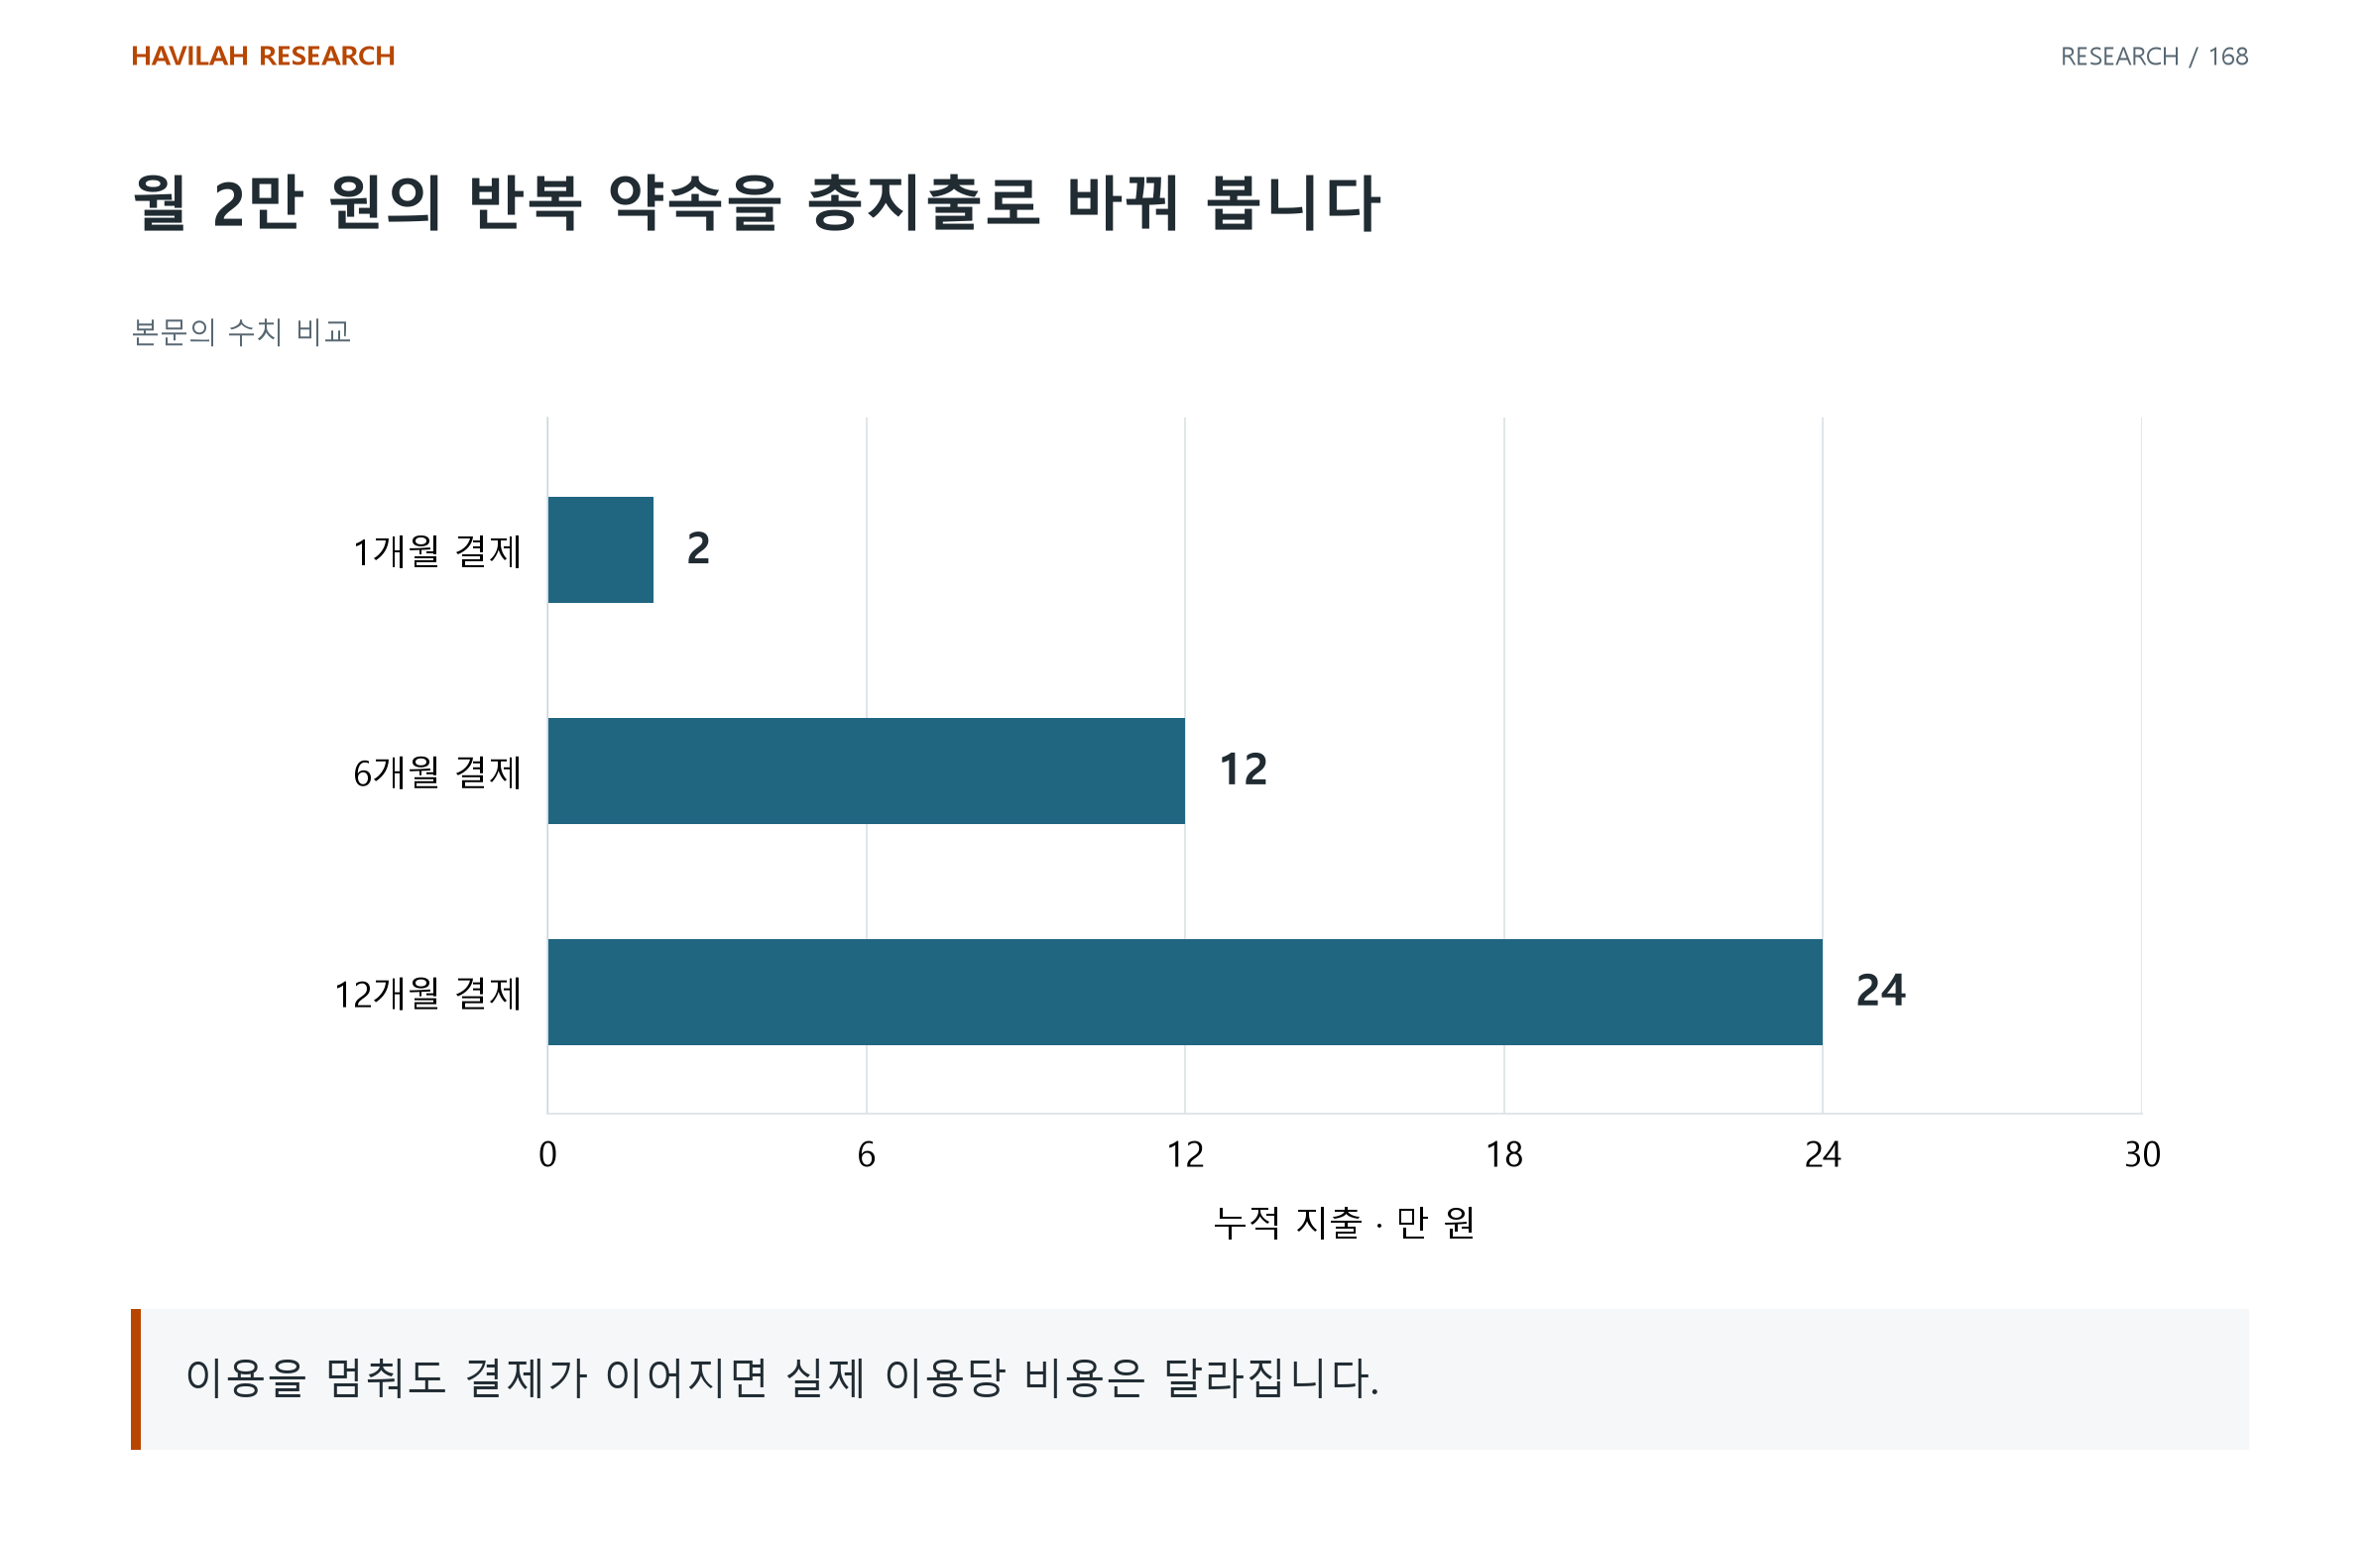
계약 기간과 가격 변경 조건, 연간 결제 여부를 확인한다. 한 달의 가격이 작다는 인상보다 실제 사용할 기간의 총비용을 본다.
2. 필요한 기능과 이미 겹치는 기능을 나눈다
같은 기능을 여러 서비스가 제공하거나 한동안 사용하지 않은 항목이 있을 수 있다. 목록에는 이용 빈도와 어떤 일을 돕는지도 함께 적는다.
가격이 낮아도 쓰지 않는 기능은 별도로 판단할 수 있다. 반대로 시간을 절약하거나 필요한 일을 가능하게 하는 지출은 금액만으로 불필요하다고 정하지 않는다.
3. 줄일 수 있는 지출과 쉽게 줄일 수 없는 지출을 구분한다
월 단위로 바꿀 수 있는 구독과 장기 계약·할부는 다르다. 해지 비용, 남은 지급 의무와 업무 중단의 영향을 확인해야 한다.
특히 보험·주거·통신 등 생활에 영향을 주는 계약은 단순히 결제를 끊는 일과 조건을 검토하는 일이 다르다. 현재의 계약과 필요한 기능을 확인한 뒤 비교한다.
4. 소득이 달라질 때의 여유를 계산한다
현재 감당할 수 있는 금액도 소득이 줄면 비중이 커진다. 필수 지출과 조정 가능한 지출을 구분하면 어느 부분에서 선택할 수 있는지 보인다.
고정된 지급 의무가 많을수록 소득 변화에 대응할 여유가 줄어들 수 있다. 모든 지출을 줄이려는 계산보다 무엇을 유지하고 무엇을 조정할지 판단할 자료를 만든다.
5. 절감한 현금과 투자 수익을 구분한다
매달 10만 원의 실제 지출을 없애면 가격과 조건이 같다는 가정에서 1년 지출은 120만 원 줄어든다. 그 돈을 투자했을 때 얻을 미래 수익까지 확정된 절감액에 더하지 않는다.
지출 감소는 자금의 여유를 만들 수 있지만 금융자산의 수익률과 같은 지표는 아니다. 바뀐 잔고를 확인하고 어디에 쓸지 정해야 절감 효과가 계획에 연결된다.
적용해 볼 질문
실제 이용 기간과 빈도로 계산한 비용은 얼마인가?
소득이 줄어도 유지해야 하는 계약과 조정할 수 있는 계약은 무엇인가?
절감한 현금과 아직 얻지 않은 투자 수익을 구분했는가?