
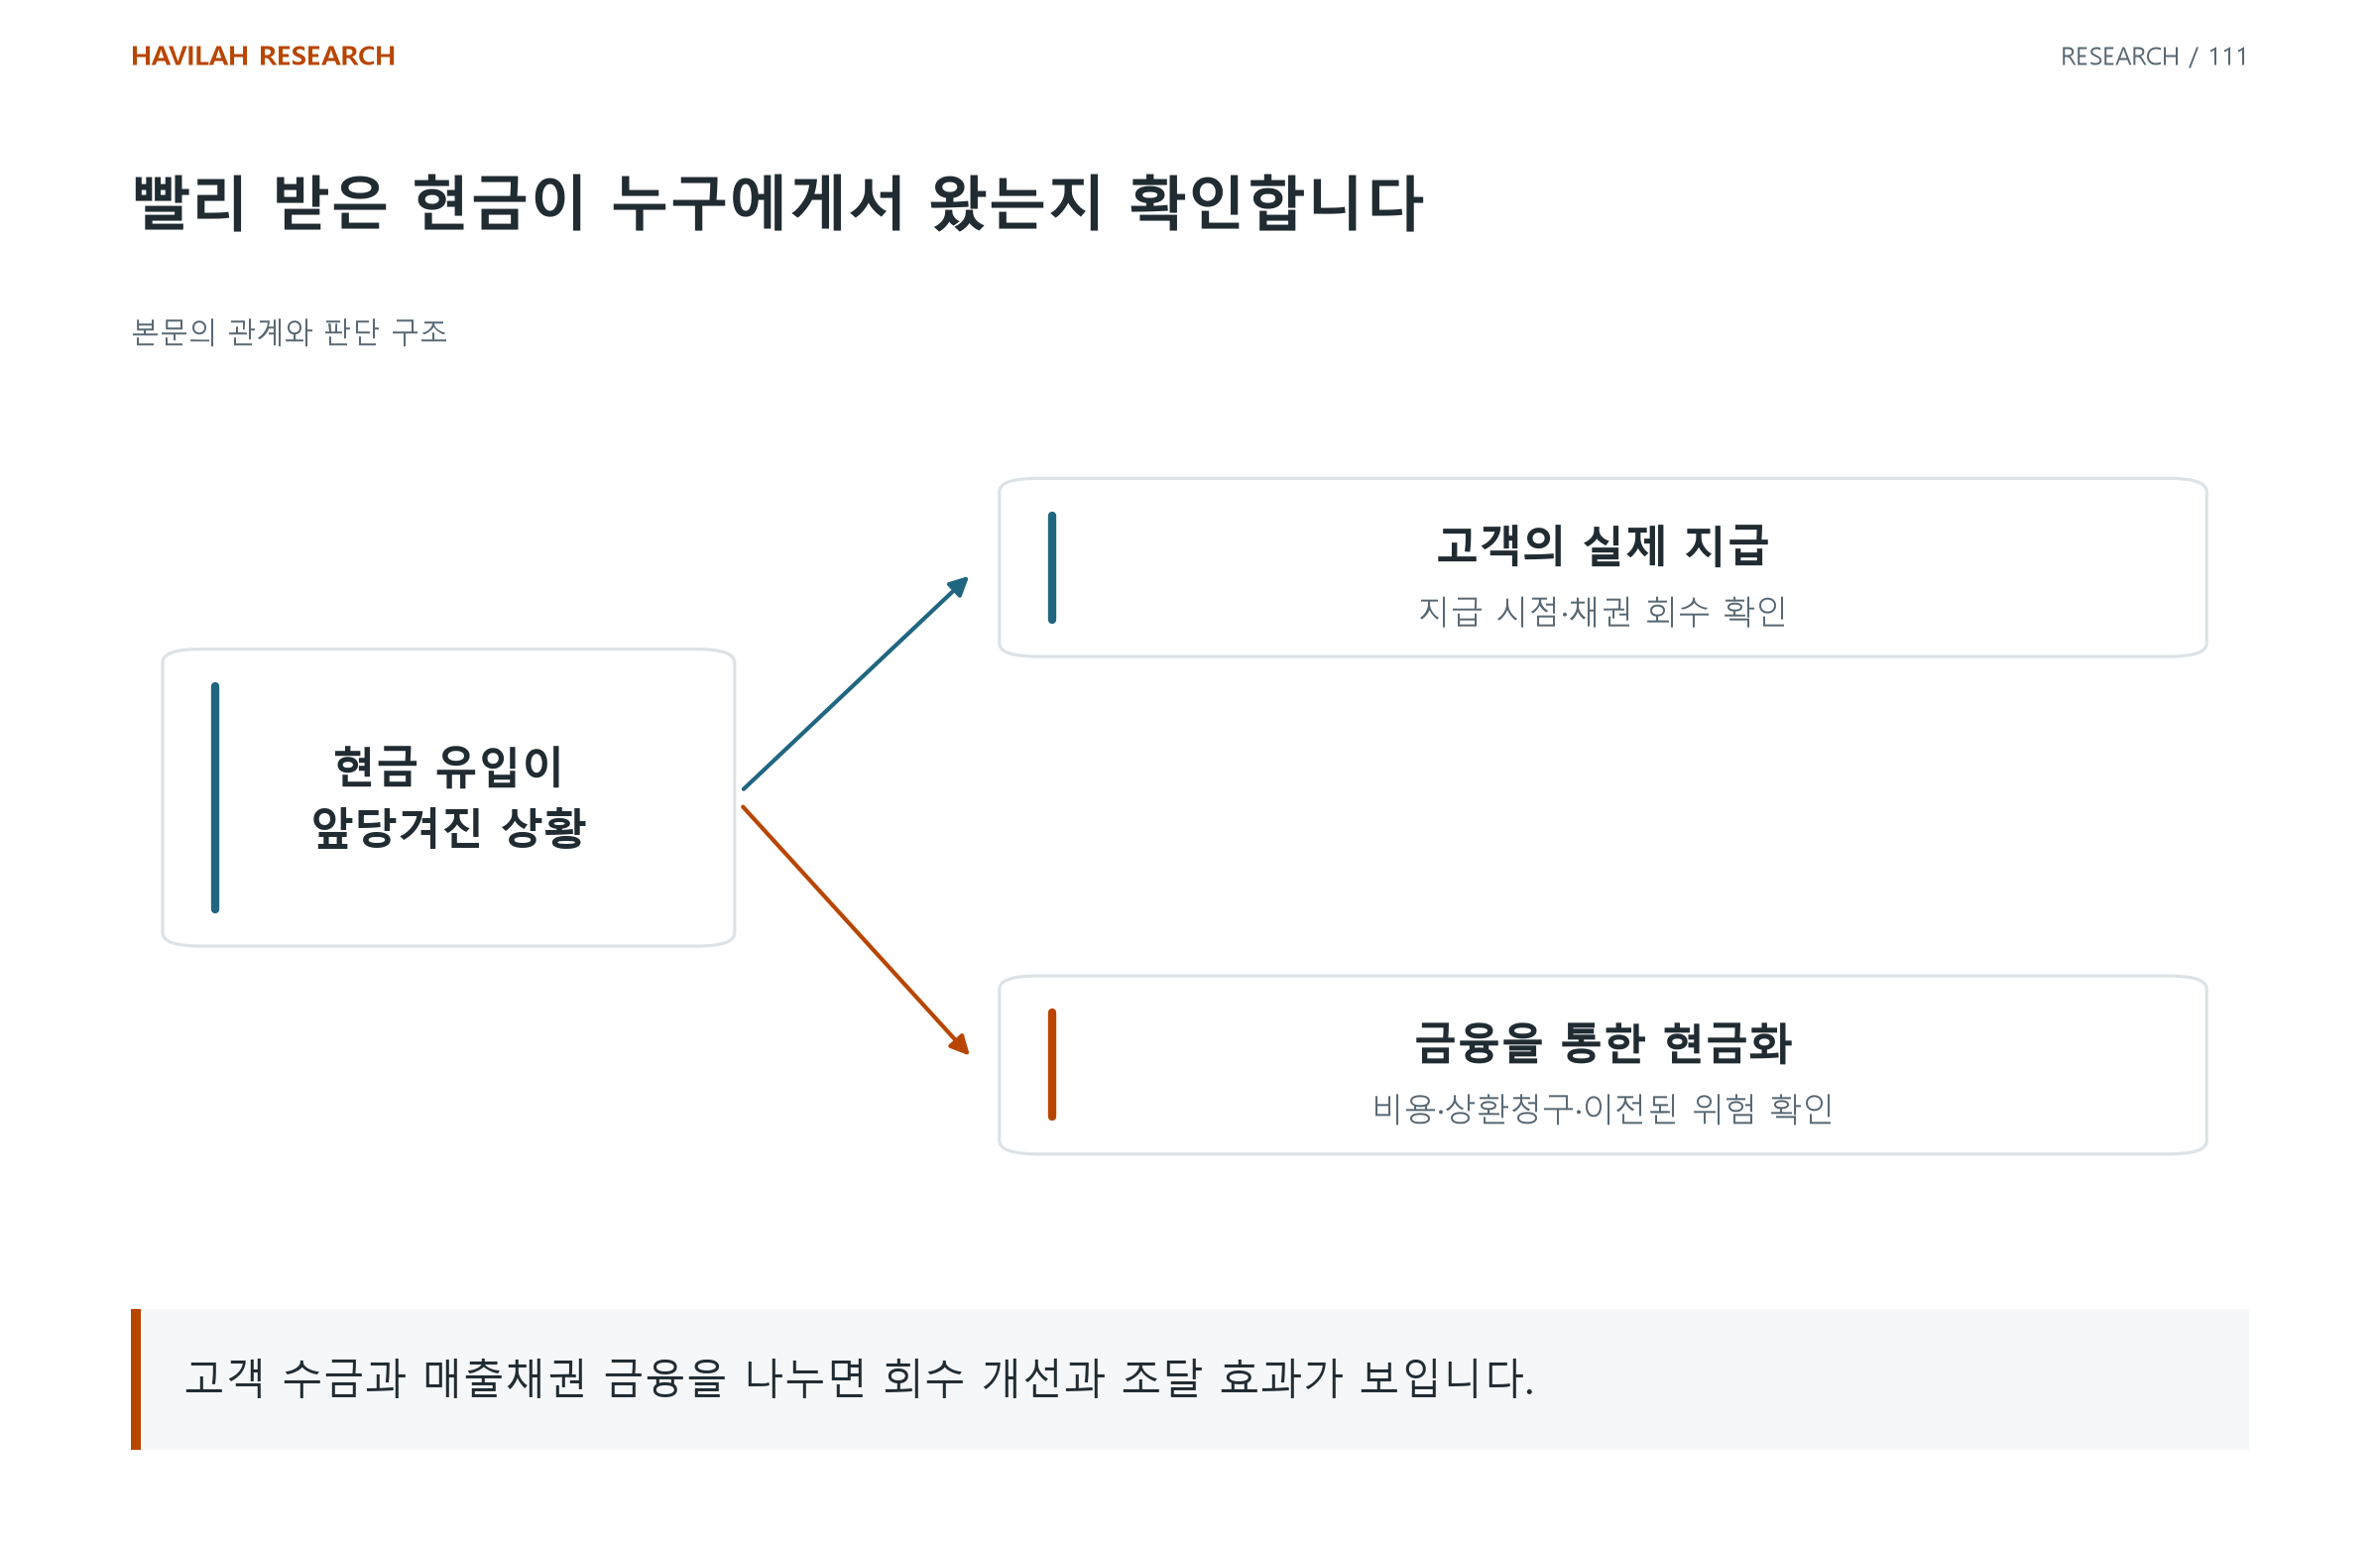
매출이 늘면서 현금까지 빨리 들어오면 사업의 현금 전환이 좋아졌다고 읽기 쉽다. 그러나 고객이 대금을 빨리 지급한 것인지, 금융기관이 받을 돈을 먼저 사 준 것인지에 따라 다음에 확인할 조건이 달라진다.
매출채권을 활용한 자금 조달은 생산과 수금 사이의 간격을 메울 수 있다. 그 효과를 평가하려면 현금의 진위보다 누가 지급했고 어떤 비용과 책임이 남았는지를 먼저 읽어야 한다.
고객에게 돈을 회수하는 속도와 받을 돈을 현금으로 바꾸는 능력을 따로 평가한다.
1. 제품의 이동과 돈의 이동을 나눈다
외상으로 제품을 팔면 매출이 발생한 시점과 대금이 들어오는 시점이 다를 수 있다. 그 사이 원재료·급여·운송비를 지급해야 한다면 성장과 함께 운영자금의 부담도 늘 수 있다.
매출채권을 양도하거나 담보로 자금을 조달하면 이 간격을 줄일 수 있다. 다만 고객의 지급 기일 자체가 당겨졌다는 뜻은 아니다. 납품·청구·고객 수금·금융기관 지급을 서로 다른 사건으로 기록한다.
2. 현금을 앞당기는 가상 거래를 읽는다
회사가 나중에 고객에게 받을 100을 금융기관에 넘기고 지금 97을 받는다고 하자. 고객은 약속한 날짜에 금융기관에 100을 지급한다. 추가 비용이나 지급 실패는 없는 단순한 예시다.
회사는 3의 차이를 감수하는 대신 현금 97을 먼저 확보한다. 그 돈으로 부품을 사거나 다른 차입을 줄일 수 있다. 이것은 실제 자금상의 이점이다.
그러나 같은 청구서에서 회사가 지금 97과 나중에 고객 대금 100을 모두 받는 것으로 계산하지 않는다. 먼저 확보한 자금과 원래의 매출을 더해 매출이나 수익을 두 번 세지 않는다. 실제 계약에는 별도 수수료와 잔금 지급 조건이 있을 수 있다.
3. 이름보다 이전된 위험을 확인한다
매각이라고 부르는 계약에도 지급 실패 때의 반환 의무·보증·환매 조건이 남을 수 있다. 반대로 모든 채권 양도를 단순 차입이라고 단정할 수도 없다.
IFRS 9의 금융자산 제거 판단에는 위험과 보상의 이전 등이 중요하다. 이에 대응하는 호주 AASB 9의 공개 본문 3.2.15절은 위험과 보상의 대부분이 남아 자산을 제거하지 못하는 경우, 자산을 계속 인식하고 받은 대가에 대한 금융부채도 인식하도록 한다. 개별 거래의 판단에는 실제 계약과 적용 기준이 필요하다.
4. 현금 개선에서 금융 효과를 분리한다
기간 말 현금이 늘었어도 재고가 빨리 팔렸는지, 고객의 지급이 빨라졌는지, 채권 프로그램의 이용이 늘었는지를 따로 확인한다. 영업현금흐름이나 현금전환주기의 표시만으로 원인을 확정하지 않는다.
프로그램 이용액·미사용 한도·비용·반환 의무와 이용 전후의 채권 잔액을 연결한다. 회사가 공개하지 않은 비교 수치를 임의로 만들어 금융 효과를 제거했다고 주장하지 않는다.
5. 조달 조건이 달라져도 성장이 유지되는지 본다
주문이 그대로여도 금융기관의 매입 한도가 줄거나 비용이 늘면 회사가 직접 마련해야 할 돈이 커질 수 있다. 고객 집중과 채권의 질도 이용 가능한 조건에 영향을 줄 수 있다.
따라서 성장 계획에는 판매 능력뿐 아니라 운영자금과 대체 조달의 조건을 함께 적는다. 좋은 조달 수단을 쓰는 기업과 그 수단 없이는 성장을 유지하기 어려운 기업을 구별할 근거를 찾는다.
적용해 볼 질문
현금의 지급자는 고객인가, 금융기관인가?
이전한 채권에서 회사에 남은 비용과 반환·보증 책임은 무엇인가?
프로그램의 한도가 줄어도 필요한 운영자금을 마련할 수 있는가?