
열 배 오른 종목의 이야기는 쉽게 기억에 남는다. 같은 시기에 조금 잃고 끝난 수많은 선택은 눈에 잘 들어오지 않는다. 한 번의 큰 성공이 가능한 자산을 보면 그 가능성 자체가 투자 매력처럼 느껴진다.
하지만 ‘얼마나 크게 벌 수 있는가’와 ‘현재 가격에서 평균적으로 무엇이 남는가’는 다른 계산이다. 성공의 크기뿐 아니라 발생 가능성, 실패했을 때 남는 금액, 지불할 가격을 함께 봐야 한다.
드물게 크게 버는 구조는 매력적일 수 있다. 그 매력이 이미 가격에 얼마나 반영됐는지는 별도의 질문이다.
1. 가장 좋은 결과와 전체 결과를 나누어 본다
성공하면 큰돈을 버는 투자라도 성공 확률이 낮고 나머지 경우에 손실이 쌓이면 기대수익은 낮을 수 있다. 반대로 드문 성공에 의존하는 구조라고 해서 모두 나쁜 투자인 것도 아니다. 분포와 가격을 확인해야 한다.
큰 수익을 낸 사례에서 시작했다면 같은 조건으로 선택했지만 성공하지 못한 사례도 찾아본다. 살아남은 종목의 차트만으로 당시 선택의 유리함을 평가하면 출발점이 달라진다.
성공 사례의 존재는 성공 확률의 추정치가 아니다. 과거에 열 배 오른 종목이 있다는 사실은 지금 고른 종목이 열 배 오를 가능성이 얼마나 되는지 답하지 않는다.
2. 가상 분포에서는 큰 성공과 음의 기대값이 함께 나온다
한 기간 뒤 자산의 가치가 1% 확률로 1,000, 99% 확률로 90이 된다고 가정하자. 확률은 설명을 위해 정한 값이며 실제 종목의 전망이 아니다. 비용·세금·차입·중간 거래도 제외한다.
현재 가격이 100이면 성공 시 원금의 열 배를 받는다. 그런데 기대한 만기 가치는 0.01 × 1,000 + 0.99 × 90 = 99.1이다. 기대손익은 −0.9, 산술 기대수익률은 −0.9%다.
같은 만기 분포에 지불한 가격 | 기대 만기 가치 | 기대손익 | 산술 기대수익률 |
|---|---|---|---|
100 | 99.1 | −0.9 | −0.9% |
95 | 99.1 | +4.1 | 약 +4.3% |
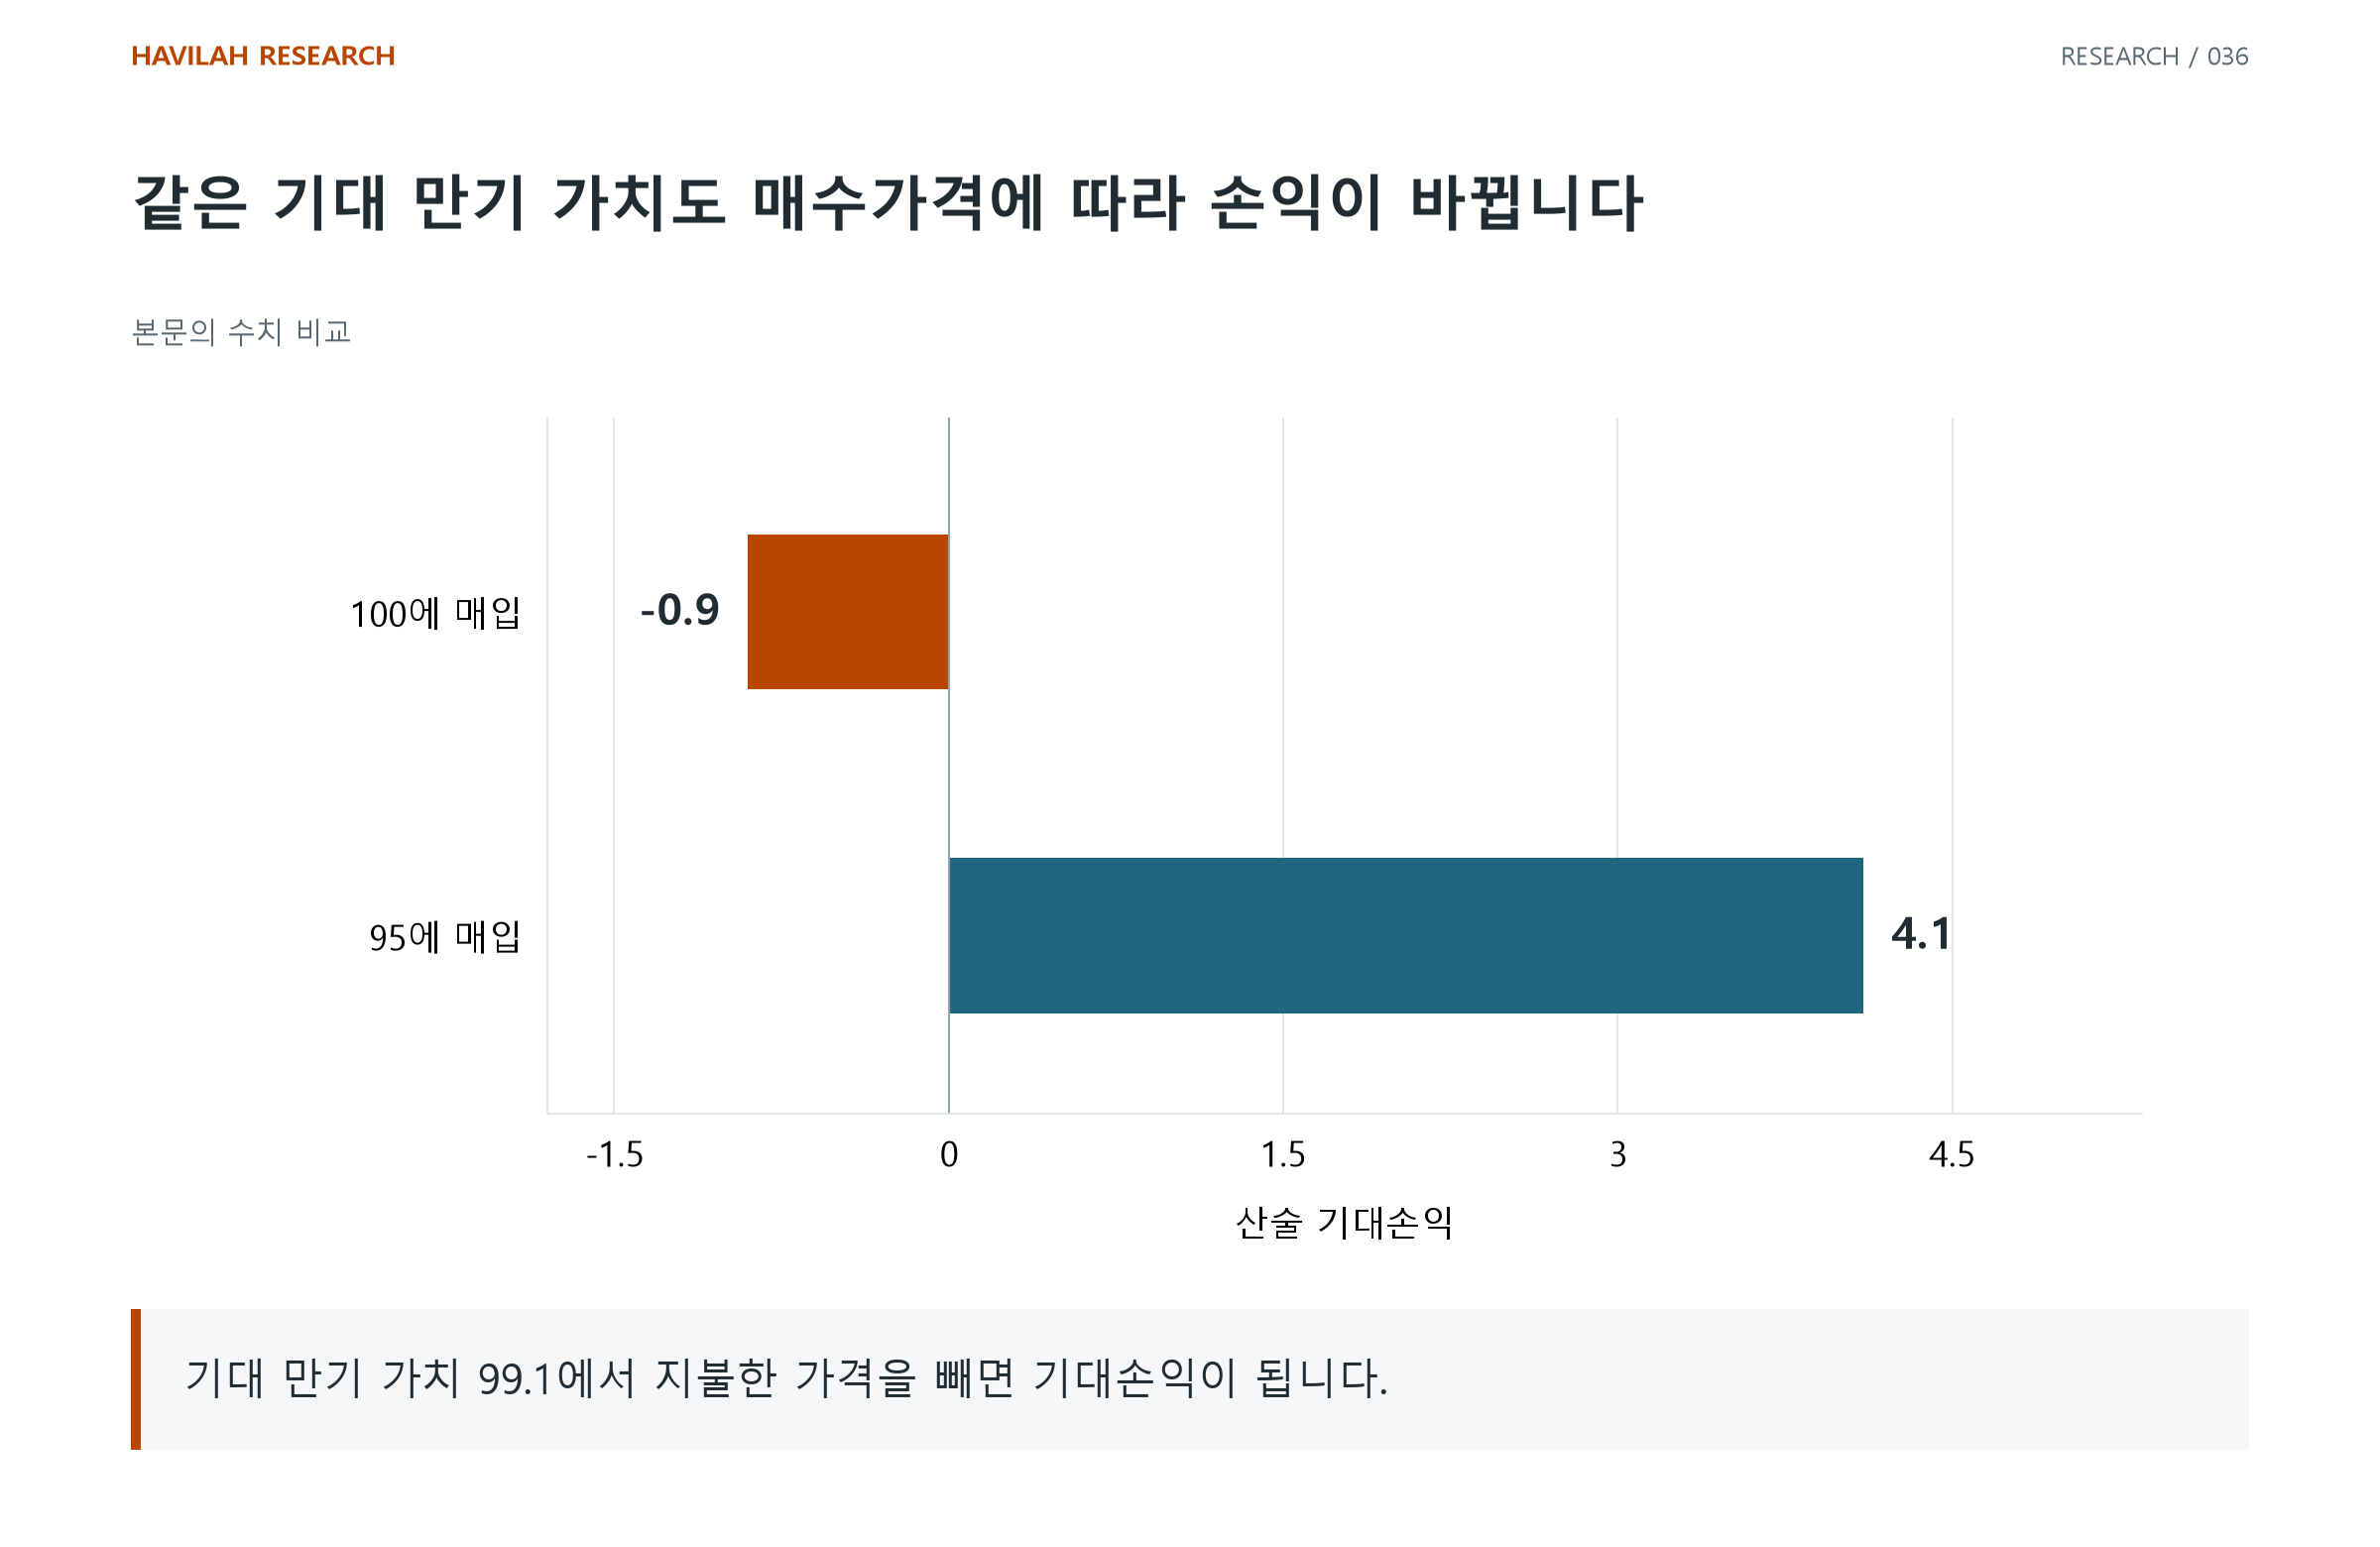
같은 성공 가능성에도 지불한 가격이 달라지면 기대수익은 달라진다. 이 표의 양의 기대값이 비중 확대를 정당화하는 것은 아니다. 실제 투자에서는 가정한 확률과 만기 가치부터 불확실하다.
3. 큰 상승의 매력도 가격에 들어갈 수 있다
Bali·Cakici·Whitelaw의 《Maxing out》 연구는 미국 주식의 과거 한 달 최대 일간수익률과 이후 수익률의 관계를 조사했다. 연구진은 최대 일간수익률이 특히 높은 주식 집단에서 낮은 이후 수익률을 관찰하고, 큰 상승 가능성에 더 높은 가격을 지불하려는 선호와 연결해 해석했다.
이는 특정 표본과 구성 방법의 결과다. 최근 급등한 모든 종목이 하락한다는 법칙도, 투자자의 심리 상태를 직접 진단한 결과도 아니다. 참고할 질문은 ‘크게 오를 수 있다’는 매력을 사기 위해 내가 얼마나 비싼 가격을 지불하는가다.
4. 재미의 가치와 투자수익의 근거를 분리한다
가격 변화를 지켜보거나 새로운 사업에 참여하는 경험 자체에 가치를 둘 수 있다. 그러나 즐거웠다는 평가가 돈을 벌 가능성이 높았다는 근거로 바뀌지는 않는다.
그 경험에 쓸 수 있는 돈과 생활비·장기 목표에 필요한 돈을 구분한다. 기대수익을 설명할 수 없는 선택이라면 그 빈칸을 ‘재미있다’는 말로 채우지 않는다. 비용과 잃을 수 있는 금액도 함께 기록한다.
5. 큰 성공을 상상한 뒤에는 실패한 경우를 계산한다
성공 시 가치, 성공하지 못했을 때 남는 가치, 각 가능성의 근거, 현재 가격을 적는다. 확률을 좁게 추정하기 어렵다면 여러 가정을 놓고 어느 구간에서 결론이 바뀌는지 살핀다.
그다음에는 기대값과 별도로 비중을 검토한다. 큰 손실이 다른 자산의 손실과 겹치는지, 자금이 오래 묶이는지, 틀렸을 때도 다음 판단을 이어갈 수 있는지 확인한다.
큰 수익의 가능성은 검토를 시작할 이유다. 가격과 실패 경로를 계산하는 일까지 끝내야 돈을 배정할 근거가 된다.