
소득 대비 주택가격 비율(PIR)이 10배라는 말을 들으면 “열 해 동안 모으면 그 집을 살 수 있다”고 받아들이기 쉽다. 하지만 가격과 연소득을 나눈 배수는 생활비·기존 자산·차입·가격 변화를 포함한 자금 계획이 아니다.
같은 가격 대비 소득이라는 이름으로 기준연도를 100으로 둔 지수도 제공된다. 집 마련의 부담을 읽으려면 먼저 숫자의 단위와 조사 대상을 확인한 뒤, 자신의 현금흐름으로 연결해야 한다.
소득 대비 가격은 시장의 부담을 비교하는 지표다. 개인이 언제 어떤 자금으로 살 수 있는지는 다른 계산이 필요하다.
1. 분자와 분모가 누구의 가격과 소득인지 확인한다
배수형 지표는 정해진 주택가격과 연소득의 비율을 나타낸다. 주택의 지역·유형·거주 형태와 소득이 개인 소득인지 가구 소득인지, 어떤 항목을 포함했는지 읽는다.
실제 대출 이용자를 조사한 자료와 전체 거주 가구를 조사한 자료는 같은 집단이 아니다. 평균·중앙값·가구별 비율의 집계 방식도 구분한다. 대표 가격을 대표 소득으로 나눈 값이 모든 가구의 부담을 뜻하지는 않는다.
같은 PIR이라는 이름보다 포함 대상·산식·소득 기준을 먼저 맞춘다. 다른 조사 수치를 이어 붙여 하나의 장기 변화처럼 설명하지 않는다.
2. 배수와 기준연도 지수를 구분한다
OECD의 주택가격 지표 정의는 주택가격지수와 1인당 명목 가처분소득을 이용한 가격 대비 소득 지표를 설명하며, 가격 대비 소득 비율을 2015년 기준의 지수로 제공한다고 명시한다.
기준값이 100인 지수가 130이라면 같은 산식의 기준연도 대비 수준이 30% 높다는 뜻이다. 집값이 연소득의 130배이거나 마련에 130년이 걸린다는 뜻이 아니다.
배수형 자료와 지수형 자료를 같은 축에 그대로 놓지 않는다. 여러 지역의 지수가 각각 100에서 출발했다고 해서 출발 당시의 주거 부담도 같았다는 뜻은 아니다.
3. 연소득 전체와 실제로 남는 현금을 나눈다
가상의 주택가격을 3억 원, 연소득을 3천만 원으로 두면 단순 가격·소득 비율은 10배다. 세금 등을 뺀 입금액이 연 2,500만 원이고 지출이 2천만 원이라면 남는 현금은 500만 원이다.
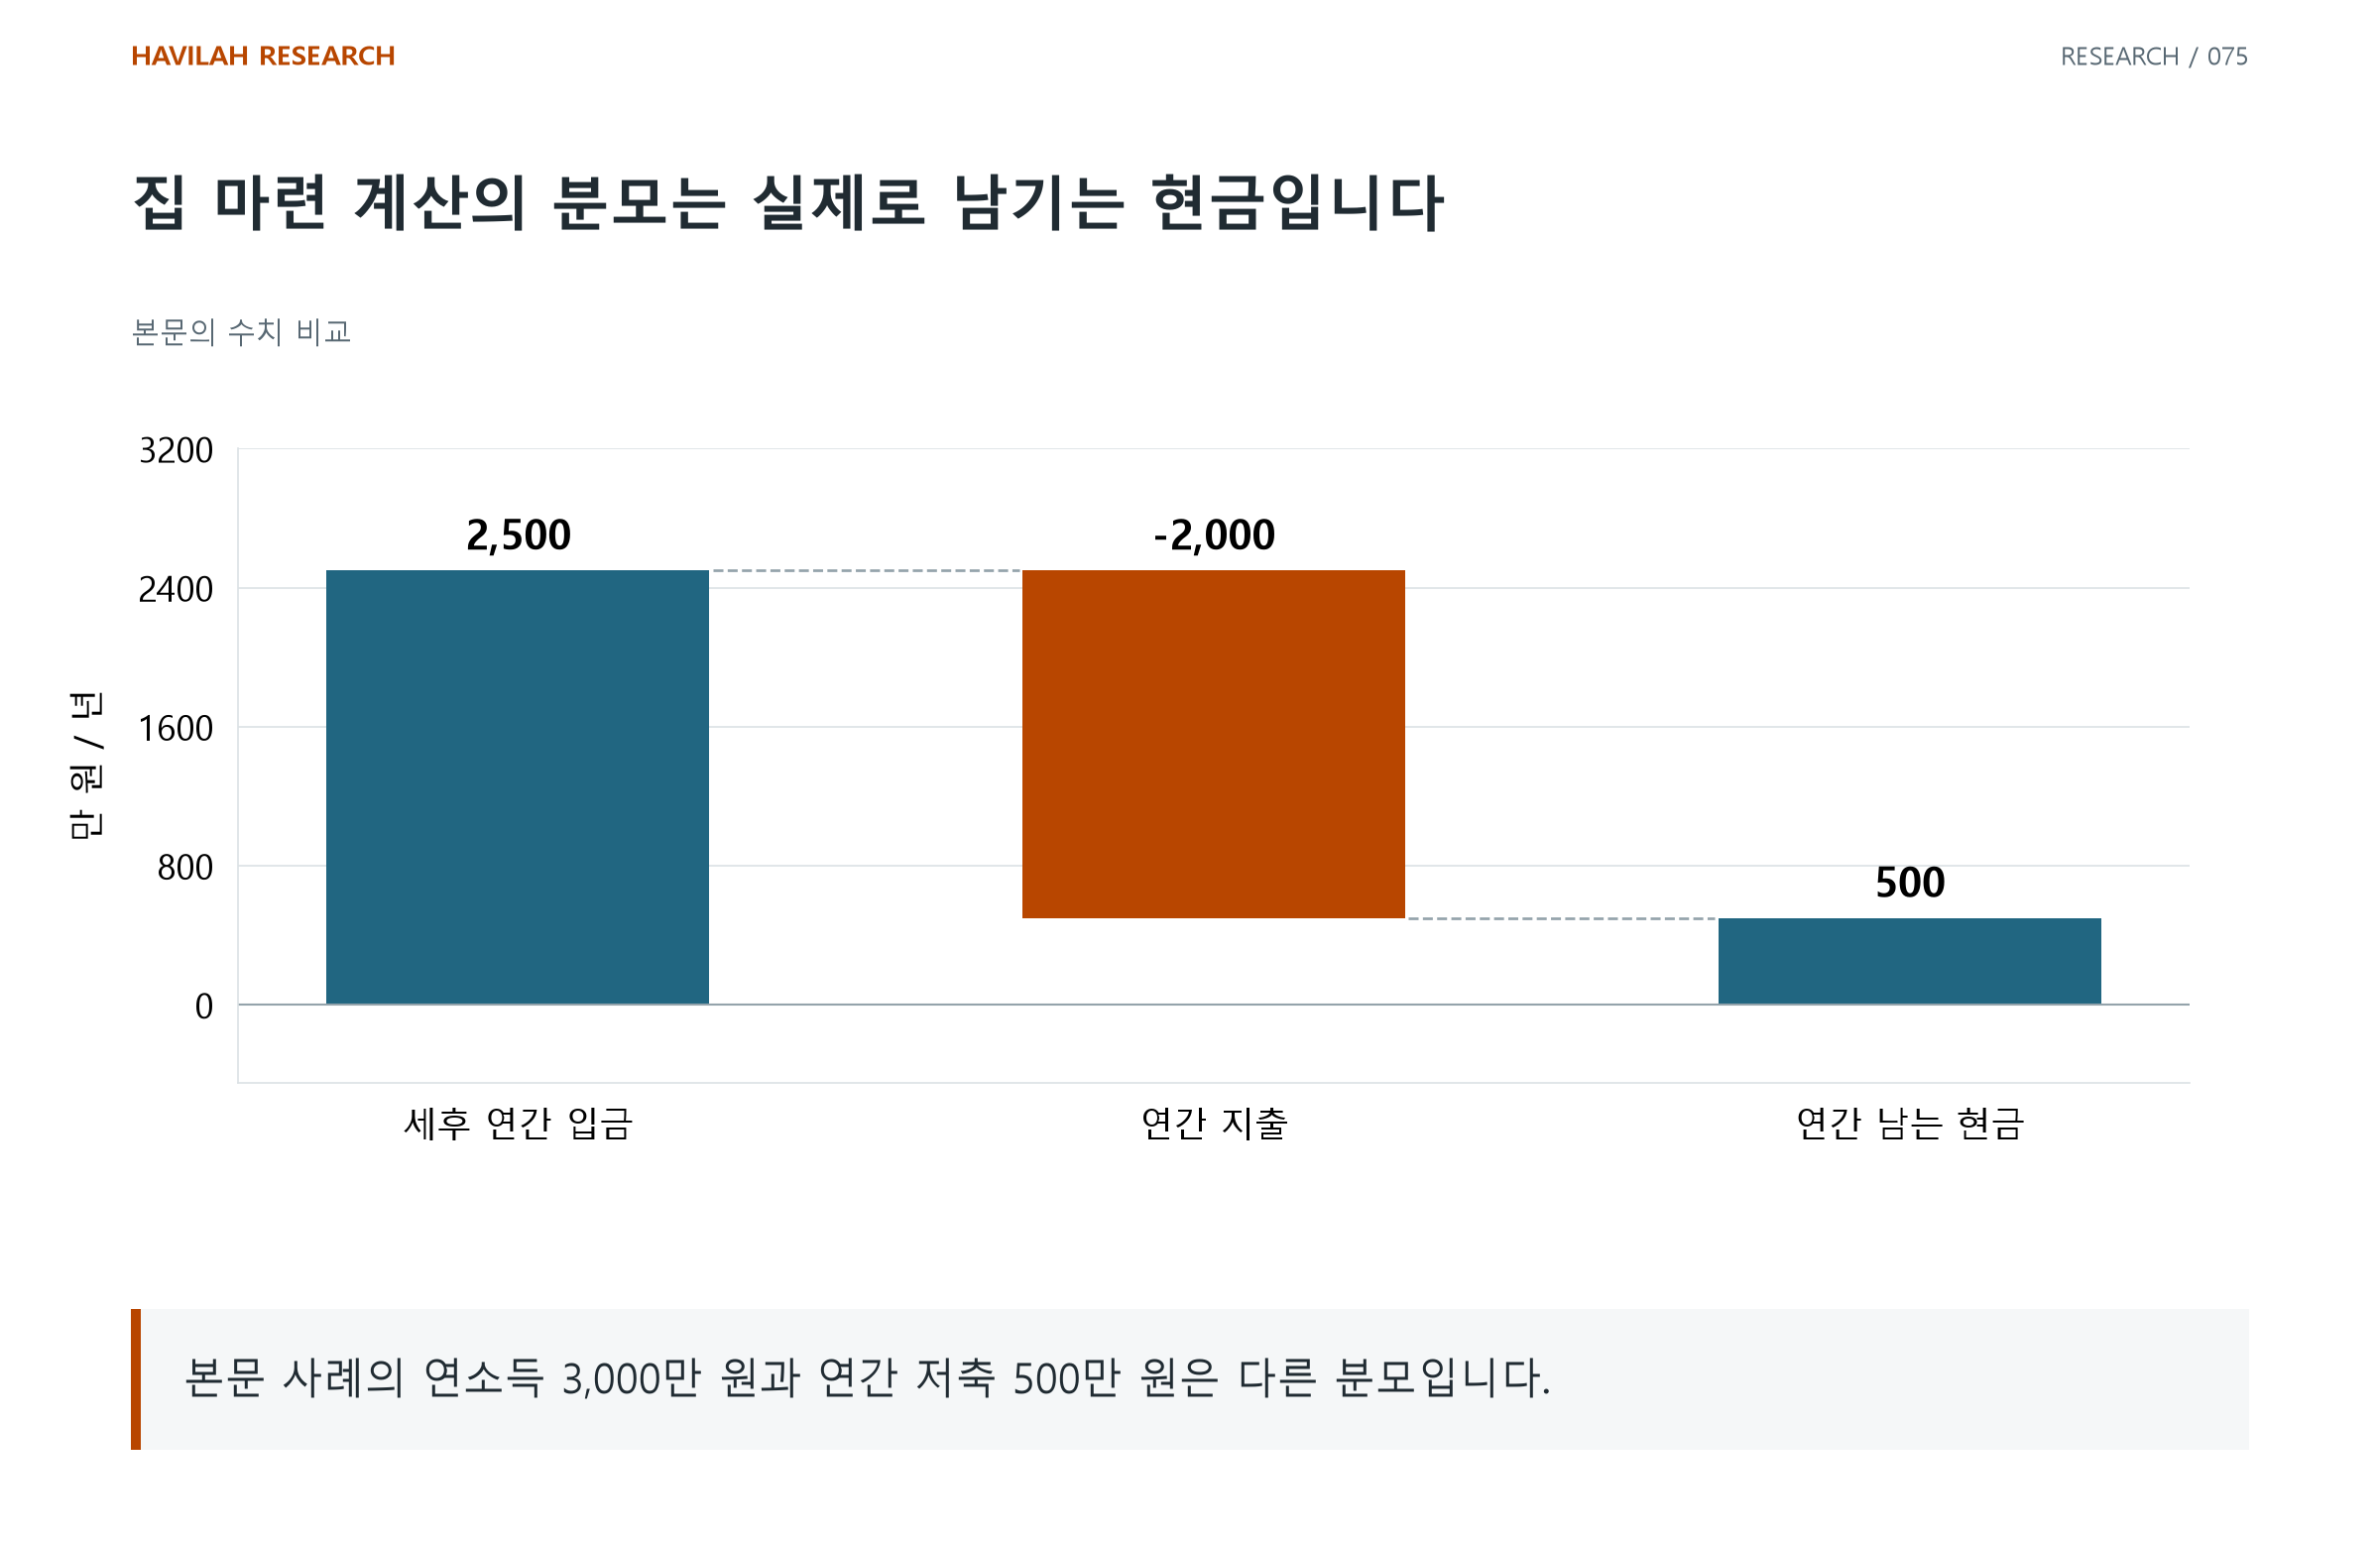
기존 자금·차입·투자 수익 없이 가격과 소득·지출이 계속 고정된다는 단순 가정에서, 가격을 남는 현금으로 나눈 몫은 60이다. 10배라는 숫자와 저축 가능한 돈을 이용한 계산은 서로 다르다.
이 예제의 60도 현실의 집 마련 기간 예측이 아니다. 소득·가격·지출은 변할 수 있고, 실제 계획에는 기존 자금과 조달·취득 비용이 들어간다. 두 비율을 구분하는 산술로만 읽는다.
4. 기존 자금과 차입을 실제 지급 일정에 연결한다
현재 쓸 수 있는 자금, 다른 자산을 처분해 마련할 자금과 차입 예정액을 구분한다. 계약금·중도금·잔금과 취득·이사·수리 비용이 언제 필요한지 적는다.
대출이 생기면 초기 필요 현금과 이후 원리금 부담이 달라진다. 가격 대비 소득 배수만으로 개인의 대출 가능액이나 상환 여력을 정하지 않는다. 실제 계약과 적용 조건은 별도로 확인한다.
주택을 취득할 수 있는지와 취득한 뒤 생활비·상환을 유지할 수 있는지도 별도 질문이다. 소득 감소나 예정된 큰 지출이 겹칠 때의 자금 흐름도 함께 본다.
5. 시장 지표와 개인 계획을 각자의 범위에서 사용한다
같은 정의와 집단의 PIR은 가격과 소득의 상대적 변화를 살피는 자료가 될 수 있다. 하지만 지표가 낮다는 사실만으로 좋은 투자·가격 상승·원하는 주택의 거래 가능성을 확인한 것은 아니다.
시장 비교에는 같은 단위·조사 대상·기준일을, 개인 계획에는 실제 입금·지출·자산·조달 시점을 사용한다. 두 자료가 다른 부담을 보여 준다면 어느 가정과 집단의 차이인지 확인한다.
대표 지표에서 개인의 답을 바로 꺼내기보다, 그 지표가 설명하는 범위를 보존한 채 필요한 계산을 추가한다. 그러면 주거 부담을 작게 보거나 과장하는 일을 줄일 수 있다.
보고 있는 PIR이 소득의 배수인지 기준연도 100의 지수인지 먼저 확인한다. 집 마련 계획에는 자신의 세후소득에서 실제 지출을 뺀 저축액을 별도로 넣어 필요한 자금과 시점을 계산해 보자.