
큰 설비투자를 읽을 때 투자한 돈이 몇 년 만에 돌아오는지는 유용한 질문이다. 다만 회수기간 하나로 전체 수익성과 가치를 판단하면 회수 이후의 현금과 유지에 필요한 지출을 놓칠 수 있다.
특히 기술과 장비가 바뀌는 사업에서는 돈을 회수하기 전에 교체가 필요할 수도 있다. 회수 속도와 사업의 전체 현금 경로를 함께 읽어야 한다.
회수기간은 초기 투자금이 돌아오는 속도를 보여 주며 전체 투자 가치를 대신하지는 않는다.
1. 회수에 사용하는 현금의 정의를 확인한다
초기 투자금을 연간 매출로 나누는 것과 비용을 지불한 뒤 남는 현금으로 회수기간을 계산하는 것은 다르다. 증설·유지비·운전자금·세금이 어디에 들어갔는지 확인한다.
회사 전체의 현금과 해당 투자가 추가로 만드는 현금도 구분한다. 다른 사업에서 번 돈을 특정 설비의 회수 효과처럼 읽지 않는다.
2. 같은 회수기간에도 다른 현금 경로가 있다
두 가상 투자에 각각 처음 100을 넣고 아래의 연말 현금이 들어온다고 하자. 각 현금은 예시에서 필요한 비용을 모두 반영한 것으로 가정한다. 할인은 적용하지 않았다.
시점 | 투자 A | 투자 B |
|---|---|---|
첫 투자 | −100 | −100 |
1년 말 | 60 | 40 |
2년 말 | 40 | 60 |
3년 말 | 0 | 80 |
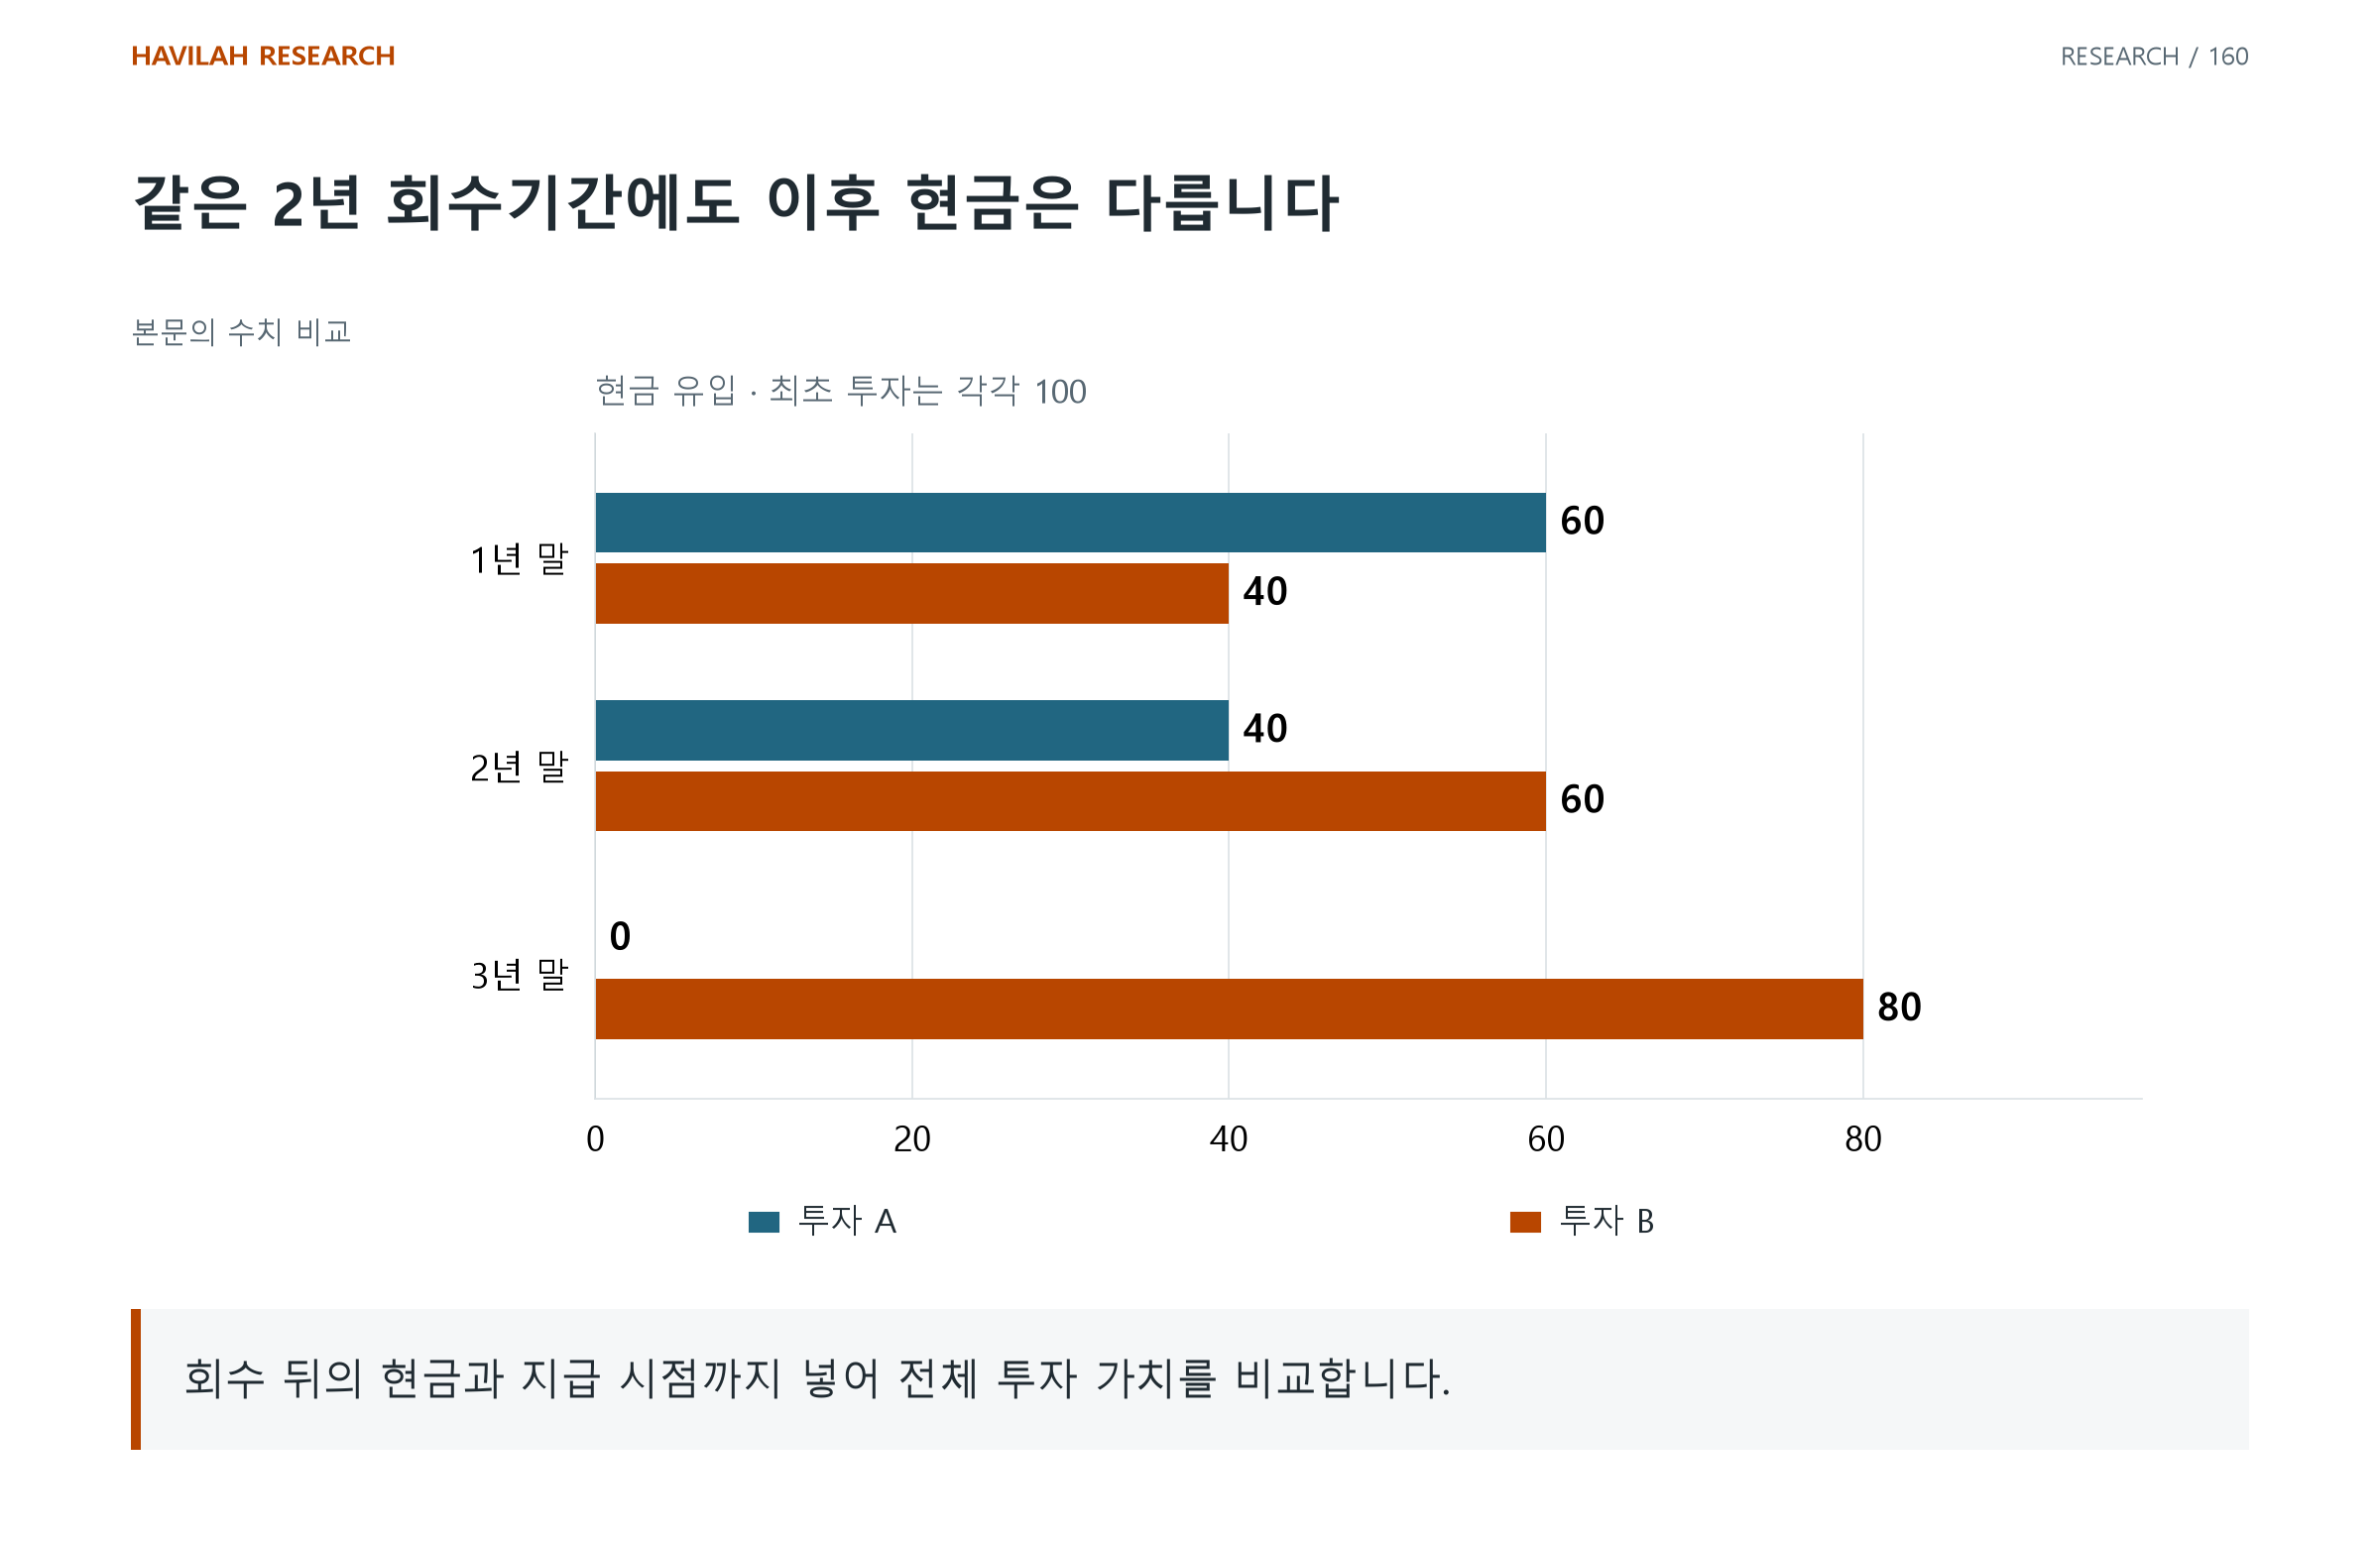
둘 다 2년 말에 누적 100을 회수하지만 이후 현금은 다르다. A는 앞의 현금이 더 크다. 어떤 투자가 적절한지는 전체 현금·시간·불확실성과 목적을 함께 보아야 한다.
3. 회수 이후의 현금과 시간가치를 포함한다
단순 회수기간은 회수 이후 현금을 평가하지 않고 시점별 금액의 가치 차이도 충분히 반영하지 않는다. Damodaran의 투자 의사결정 강의에서도 회수기간의 이러한 제한을 설명한다.
투자금을 명목 금액으로 돌려받았다는 사실과 자본의 기회비용까지 보상받았다는 사실은 다르다. 전체 현금의 현재가치와 적용한 할인·위험 가정을 함께 검토한다.
4. 회계 내용연수와 경제적 사용 가능 기간을 나눈다
회계에서 비용을 나누어 인식하는 기간이 장비가 경쟁력을 유지하는 기간과 같다고 가정하지 않는다. 성능·가격·유지비와 고객의 요구가 경제성을 바꿀 수 있다.
회수 전망보다 빨리 교체가 필요하거나 가동률이 낮아지면 현금 경로도 달라진다. 회수기간과 장비의 수명을 모두 고정값처럼 읽지 않는다.
5. 전망을 실제 가동과 현금으로 갱신한다
처음 제시한 회수 전망을 가동률·판매가격·운영비·추가 투자와 실제 현금으로 대조한다. 아직 공개되지 않은 프로젝트별 자료는 추정과 구분한다.
설비투자의 경제성을 이해하려면 총액에서 회수 속도로, 다시 전체 현금과 필요한 재투자로 질문을 이어가야 한다. 빠른 회수 전망 하나를 특정 산업 전체의 높은 수익률로 일반화하지 않는다.
적용해 볼 질문
회수 현금에 유지·교체·운전자금과 필요한 비용이 포함되었는가?
회수 이후 현금과 시점별 가치 차이를 평가했는가?
전망을 실제 가동과 현금으로 다시 확인할 자료가 있는가?