
콜옵션 거래가 많다는 이유로 시장조성자의 주식 매수가 늘 것이라고 설명하는 경우가 있다. 하지만 거래량에는 매수와 매도가 섞여 있고, 같은 주체가 다른 옵션과 자산을 함께 보유할 수 있다.
헤지의 방향을 이해하려면 한 거래의 이름보다 전체 포지션의 가격 민감도와 조정 조건을 봐야 한다. 가능한 작동 원리와 실제 시장에서 확인한 효과를 나누는 데 필요한 과정이다.
옵션 헤지의 설명에는 순포지션·조정 방식·시장 유동성이라는 조건이 함께 들어가야 한다.
1. 방향 민감도와 그 변화부터 나눈다
델타는 기초자산 가격의 작은 변화에 대한 옵션 가치의 민감도다. 감마는 기초자산 가격이 변할 때 델타가 얼마나 달라지는지를 나타낸다. OIC의 감마 설명은 이 관계와 옵션 매수·매도 포지션의 차이를 다룬다.
여기서는 다른 조건을 일정하게 두고 주식으로 델타를 맞추는 단순 상황을 생각한다. 실제 델타는 시간과 변동성 등에도 영향을 받으므로 아래 설명만으로 모든 헤지 거래를 계산할 수는 없다.
2. 같은 가격 상승에 반대 방향의 헤지가 생길 수 있다
아래 수량은 실제 딜러 자료가 아닌 가상 예시다. 옵션 전체의 델타를 기초자산 수량으로 환산하고, 주식 헤지로 합계 델타를 0에 맞춘다고 가정한다.
상황 | 처음 옵션 델타 | 처음 주식 헤지 | 가격 상승 후 옵션 델타 | 새 주식 헤지 |
|---|---|---|---|---|
순감마가 음수인 예시 | −50 | +50 | −60 | +60 |
순감마가 양수인 예시 | +50 | −50 | +60 | −60 |
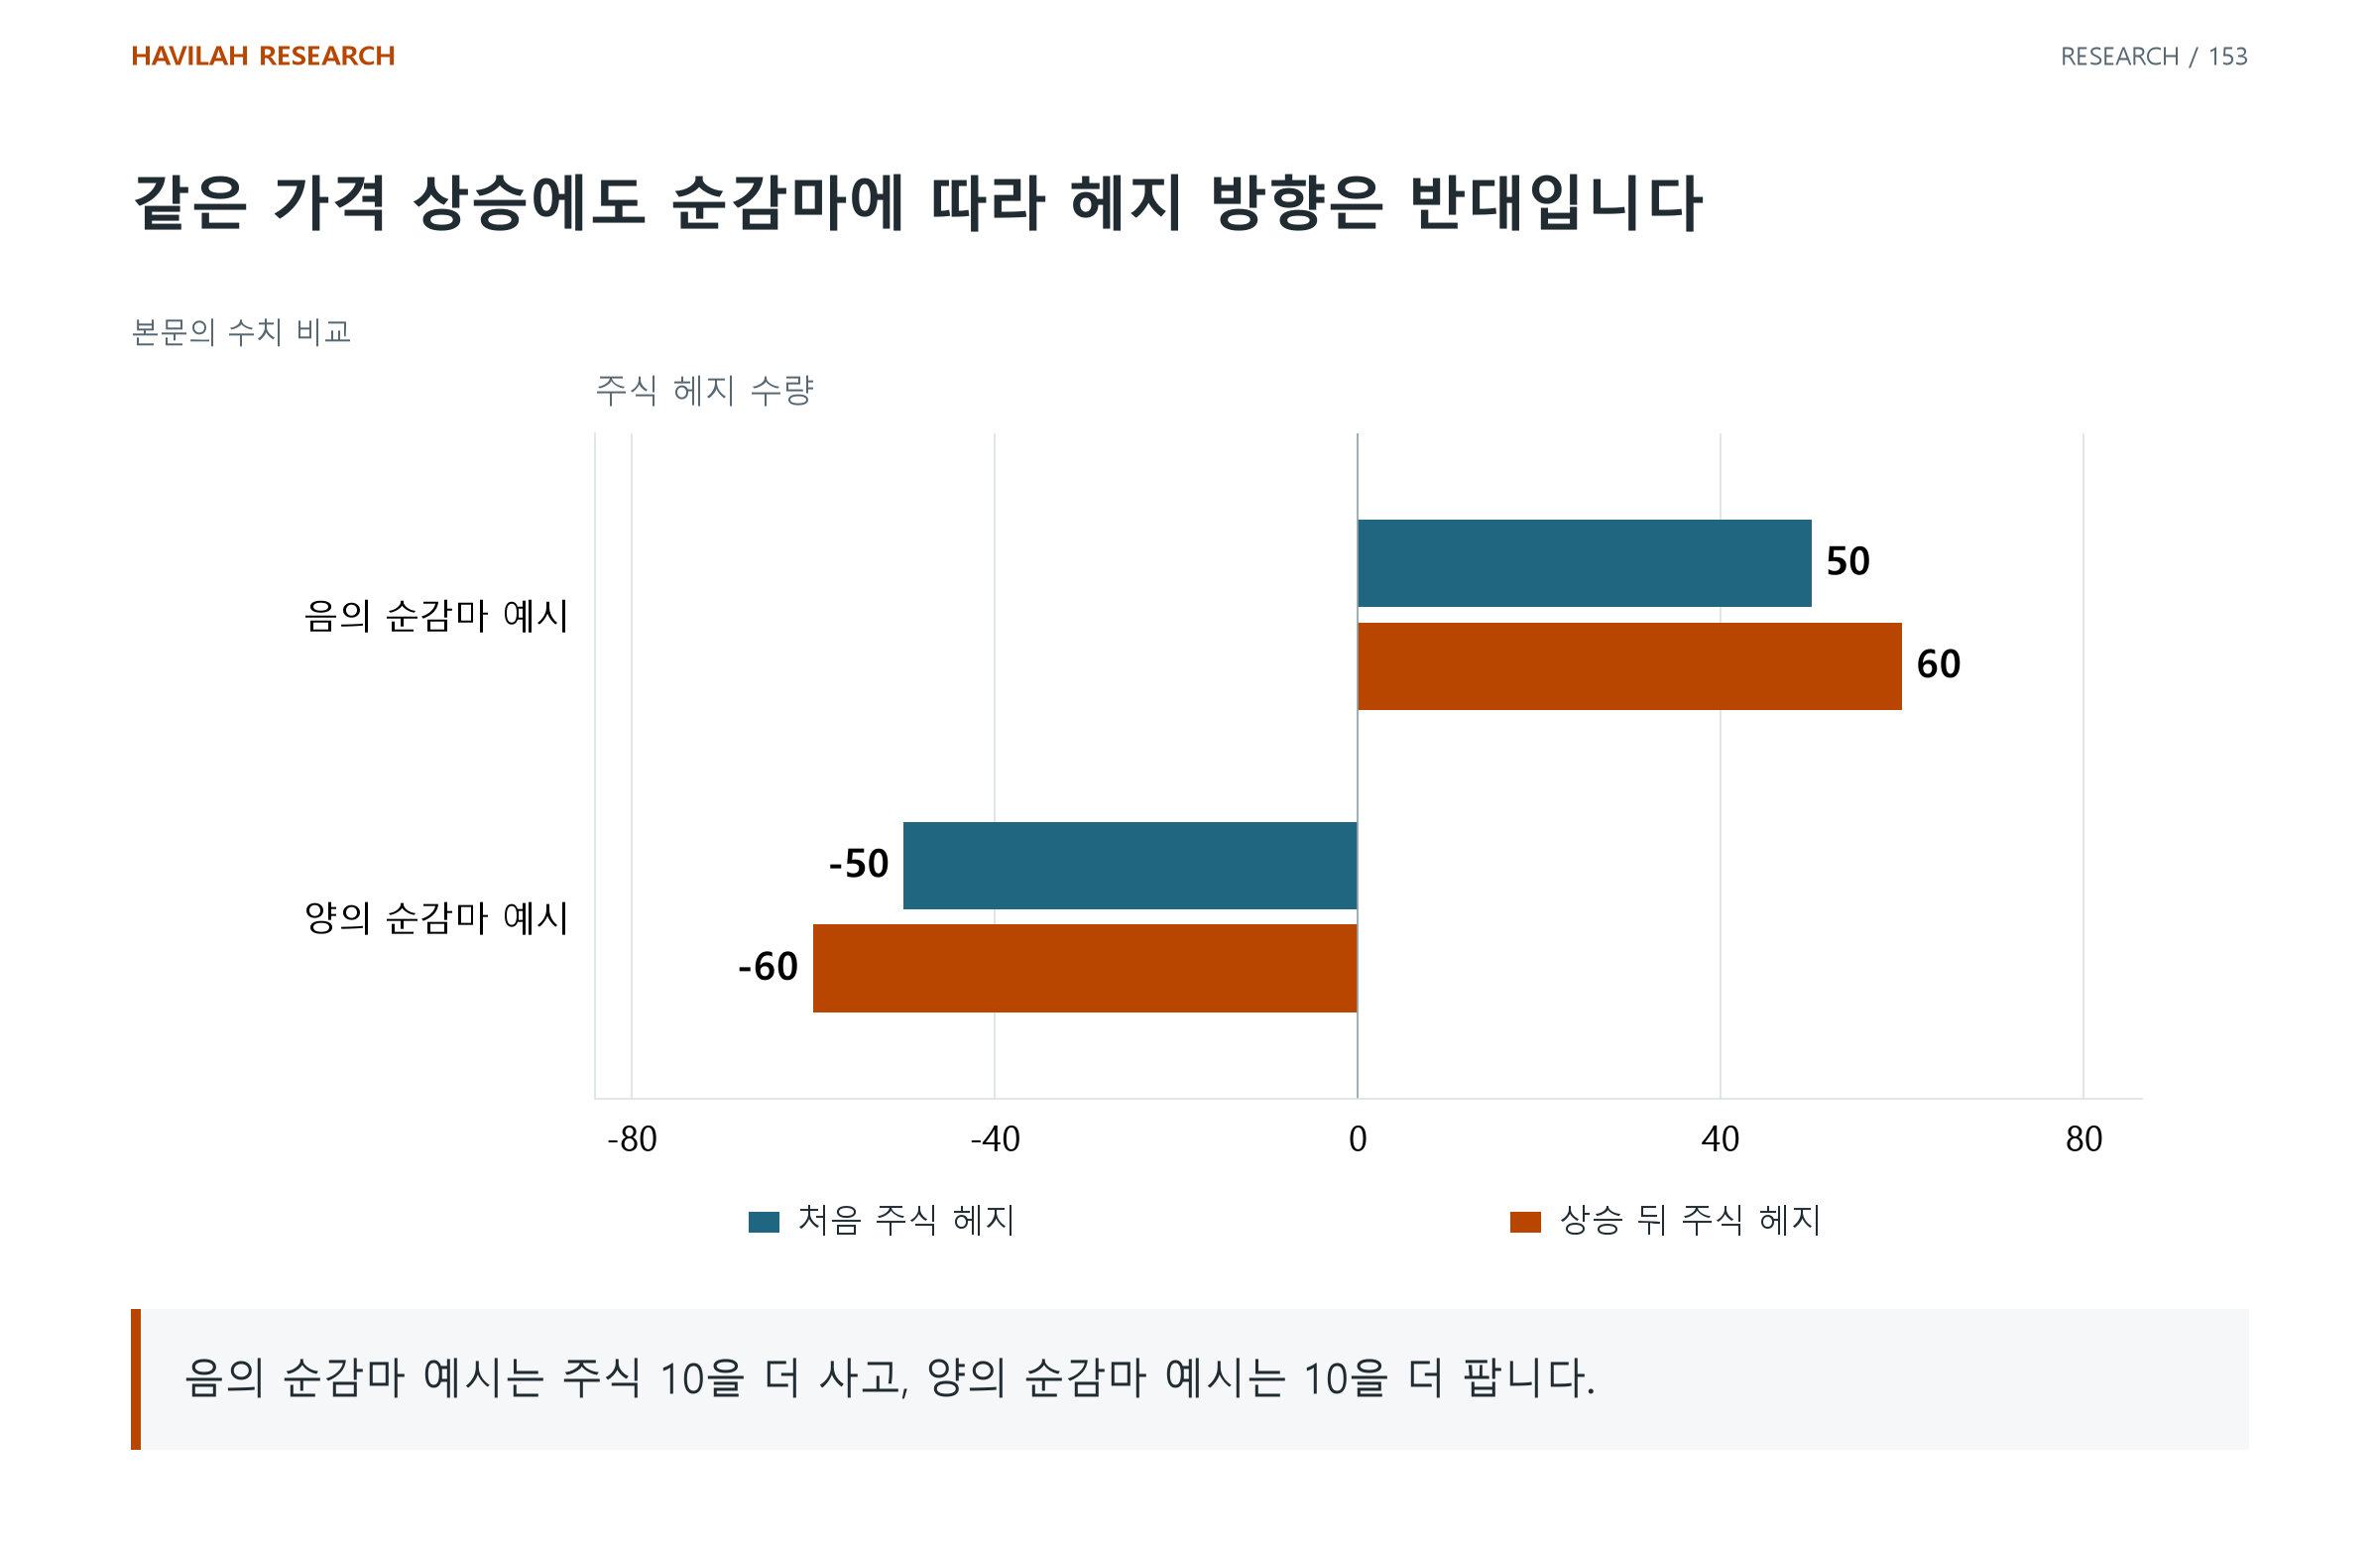
첫 예시에서는 주식 10단위를 더 사고, 둘째에서는 10단위를 더 판다. 가격이 올랐다는 사실만으로 헤지 주문의 방향이 하나로 정해지지 않는다. 이 예시는 비용·변동성 변화·다른 거래를 생략한 민감도 조정이며 수익 예측이 아니다.
3. 총거래량보다 상쇄 후 남은 노출을 본다
콜과 풋, 만기와 행사가, 매수와 매도 포지션을 합친 결과를 확인해야 한다. 한쪽 거래만 보고 전체 딜러가 같은 방향으로 노출되었다고 가정하면 반대 포지션을 놓칠 수 있다.
Cboe의 2023년 분석도 큰 당일 만기 옵션(0DTE) 거래량과 상쇄 후의 순노출을 구분한다. 해당 기간·상품의 분석을 모든 시장과 시점에 그대로 적용하지 않고, 총량만으로 위험을 추정하는 한계를 참고한다.
4. 헤지 필요량과 실제 가격 영향을 나눈다
민감도가 바뀌어도 주체마다 헤지 시점과 허용 범위, 사용하는 자산이 다를 수 있다. 기초자산 거래뿐 아니라 다른 옵션·선물로 노출을 조정하는 경우도 고려한다.
같은 주문량도 시장의 깊이와 다른 참여자의 주문에 따라 영향이 달라진다. 어떤 헤지 방향이 가능한지 설명하는 일과 그 헤지가 오늘 가격을 움직였다고 입증하는 일은 다르다. 동시 움직임만으로 인과관계를 확정하지 않는다.
5. 순노출 추정에 들어간 가정을 남긴다
실제 보유 주체와 매수·매도 구분이 보이지 않는다면 그 값을 추정한 방법을 표시한다. 미결제약정이나 체결량을 가져왔다는 이유로 누가 어느 쪽을 보유했는지 모두 알게 되는 것은 아니다.
예측에 쓸 때에는 추정 오차와 헤지 방식의 차이까지 평가한다. 감마는 조건부 작동 원리를 이해하는 데 도움이 되며, 확인되지 않은 딜러 장부를 대신해 주지는 않는다.
적용해 볼 질문
총거래량과 상쇄 후 순포지션을 구분했는가?
가정한 헤지 방향이 어떤 민감도·조정 정책에서 나오는지 설명할 수 있는가?
추정된 주문 가능성과 실제로 확인된 시장 영향을 나누어 기록했는가?