
설비와 인력을 확보한 사업에서 매출이 늘면 이익이 더 빠르게 증가할 수 있다. 같은 고정비를 더 많은 판매에서 부담하는 구간이 생기기 때문이다.
하지만 이 구조는 매출 감소 때도 작동한다. 직원을 고용하거나 시스템을 만들었다는 사실만으로 수익이 자동 확대되는 것은 아니며, 비용 구조와 수요를 함께 보아야 한다.
영업 레버리지는 성장의 증폭 조건인 동시에, 수요가 줄 때 이익이 더 크게 흔들릴 수 있는 조건이다.
1. 영업의 비용 구조와 차입의 비용을 구분한다
Damodaran의 위험 설명은 영업 레버리지를 고정비 구조와 이익 변동에 연결한다. 대출의 이자와 상환에서 생기는 금융 레버리지와는 다른 문제다.
차입이 없어도 설비·임차·인력 등 단기간 줄이기 어려운 비용이 클 수 있다. 반대로 모든 비용이 같은 기간에 완전히 고정되는 것은 아니므로 분석할 시간 범위를 정한다.
2. 가상 비용 구조에서 양쪽 방향을 계산한다
가상 사업의 변동비를 매출의 60%, 기간 고정비를 30으로 두자. 금융비용·세금과 다른 항목을 제외하면 다음과 같다.
매출 | 변동비 | 고정비 | 영업이익 |
|---|---|---|---|
90 | 54 | 30 | 6 |
100 | 60 | 30 | 10 |
110 | 66 | 30 | 14 |
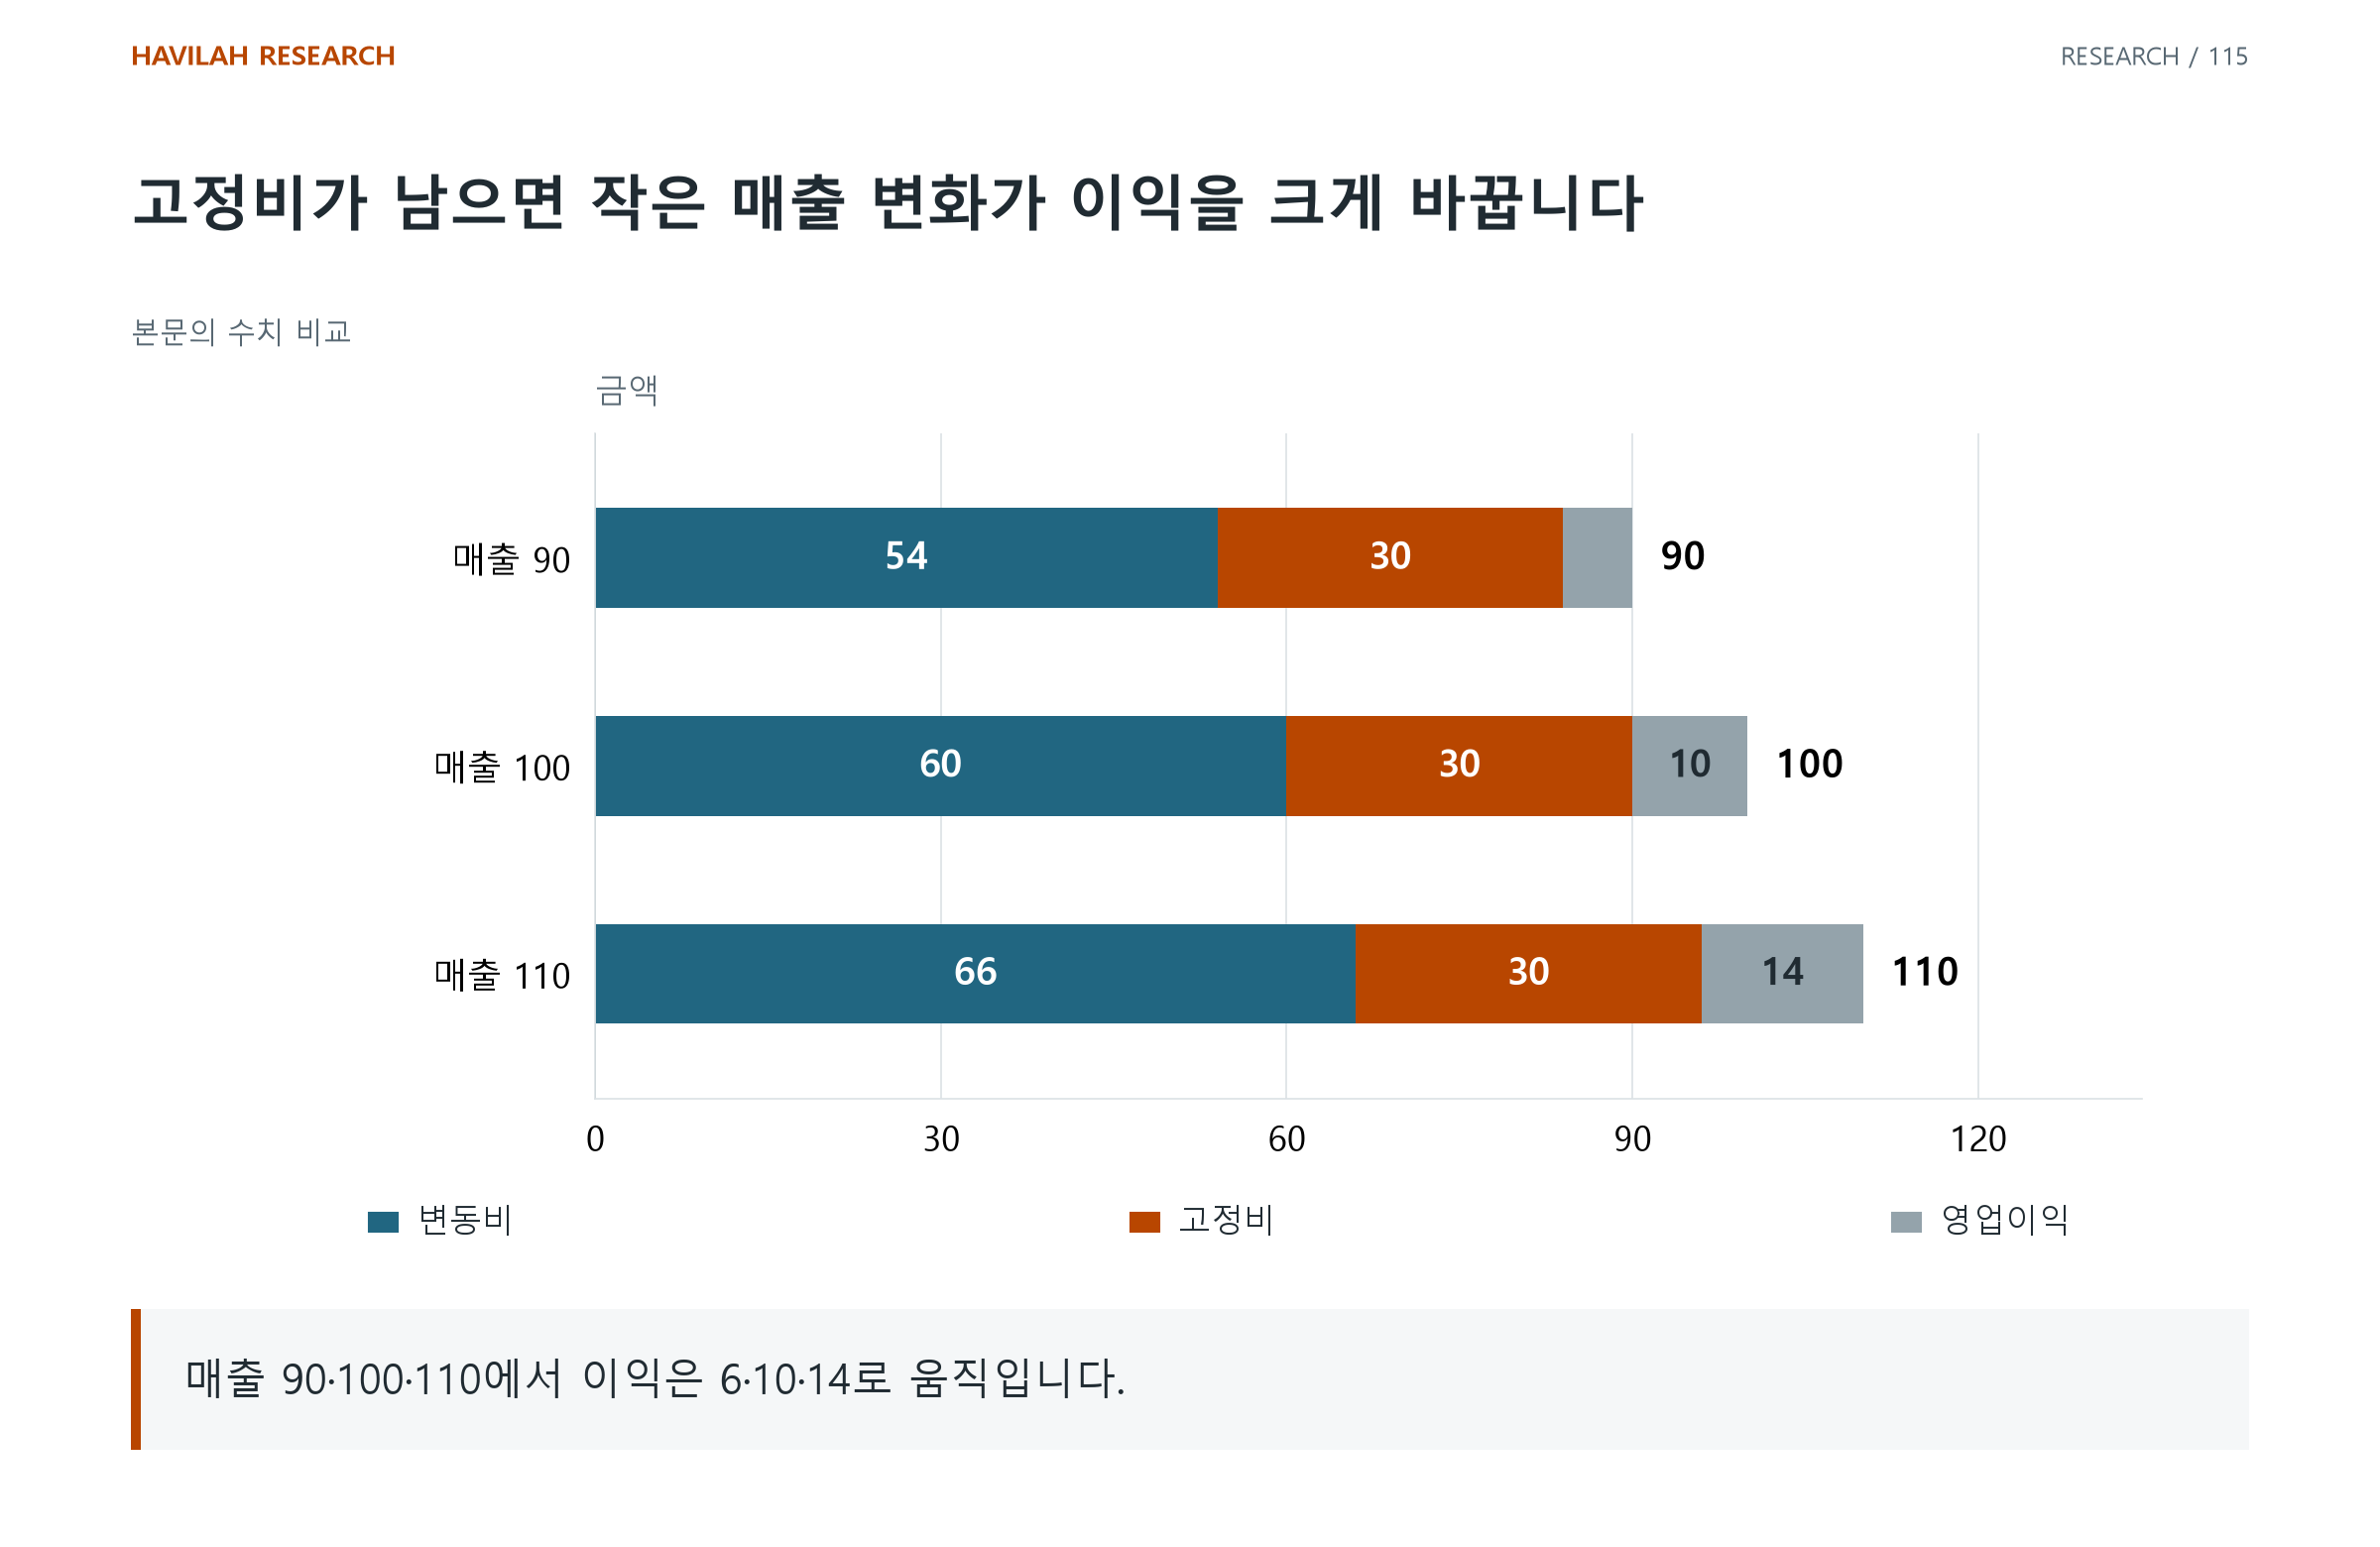
기준 매출 100에서 10% 증가하면 영업이익은 40% 늘고, 매출이 10% 감소하면 영업이익은 40% 줄어든다. 높은 이익 성장률을 보면 매출 증가뿐 아니라 낮은 시작 이익과 비용 구조도 확인한다.
3. 성장하면 모든 비용이 그대로 남는다고 가정하지 않는다
현재 설비의 여유가 소진되면 새 설비와 인력·물류가 필요할 수 있다. 고정비가 계단처럼 늘거나 생산 효율·판매 가격과 변동비율이 함께 달라질 수 있다.
작은 매출 증가에서 확인한 이익 민감도를 큰 증설 이후까지 그대로 연장하지 않는다. 기존 설비의 가동률과 추가 투자 이후의 수익을 각각 평가한다.
4. 영업이익의 증가와 현금의 증가를 연결한다
판매가 늘면 재고·매출채권과 운영 자금이 먼저 필요할 수 있다. 설비의 감가상각과 실제 투자 지출도 시점이 다르다. 이익이 증가했어도 사용할 현금의 흐름은 다를 수 있다.
가동률·마진과 재투자, 청구·수금·자금 만기를 함께 확인한다. 고정비를 더 잘 흡수한 결과와, 그 성장을 유지하기 위해 새로 넣을 자본을 같은 표에서 본다.
5. 상승 시나리오만큼 하락 시나리오도 남긴다
매출·가격·원가와 설비 이용률이 달라질 때 이익과 현금이 어떻게 변하는지 계산한다. 주문이 줄면 어떤 비용을 언제 줄일 수 있는지도 확인한다.
사업의 레버리지는 사람과 자본을 조직한 규모만으로 평가하지 않는다. 필요한 수요가 유지되는지, 비용과 자금 부담을 양쪽 방향에서 감당할 수 있는지가 중요하다. 한 번의 높은 이익 증가율보다 그 증가를 만든 조건을 읽는다.