
유가가 내려가면 연료비와 물가 부담이 줄어든다는 설명이 떠오른다. 그러나 비용이 줄어든 이유가 공급 회복인지, 제품을 사는 수요의 약화인지에 따라 기업이 받는 영향은 달라질 수 있다.
가격 변화 하나에서 경제 전체와 모든 주식의 방향을 바로 정하지 않는다. 변화의 원인, 비용과 매출에 연결되는 경로, 시장이 이미 예상한 부분을 함께 읽어야 한다.
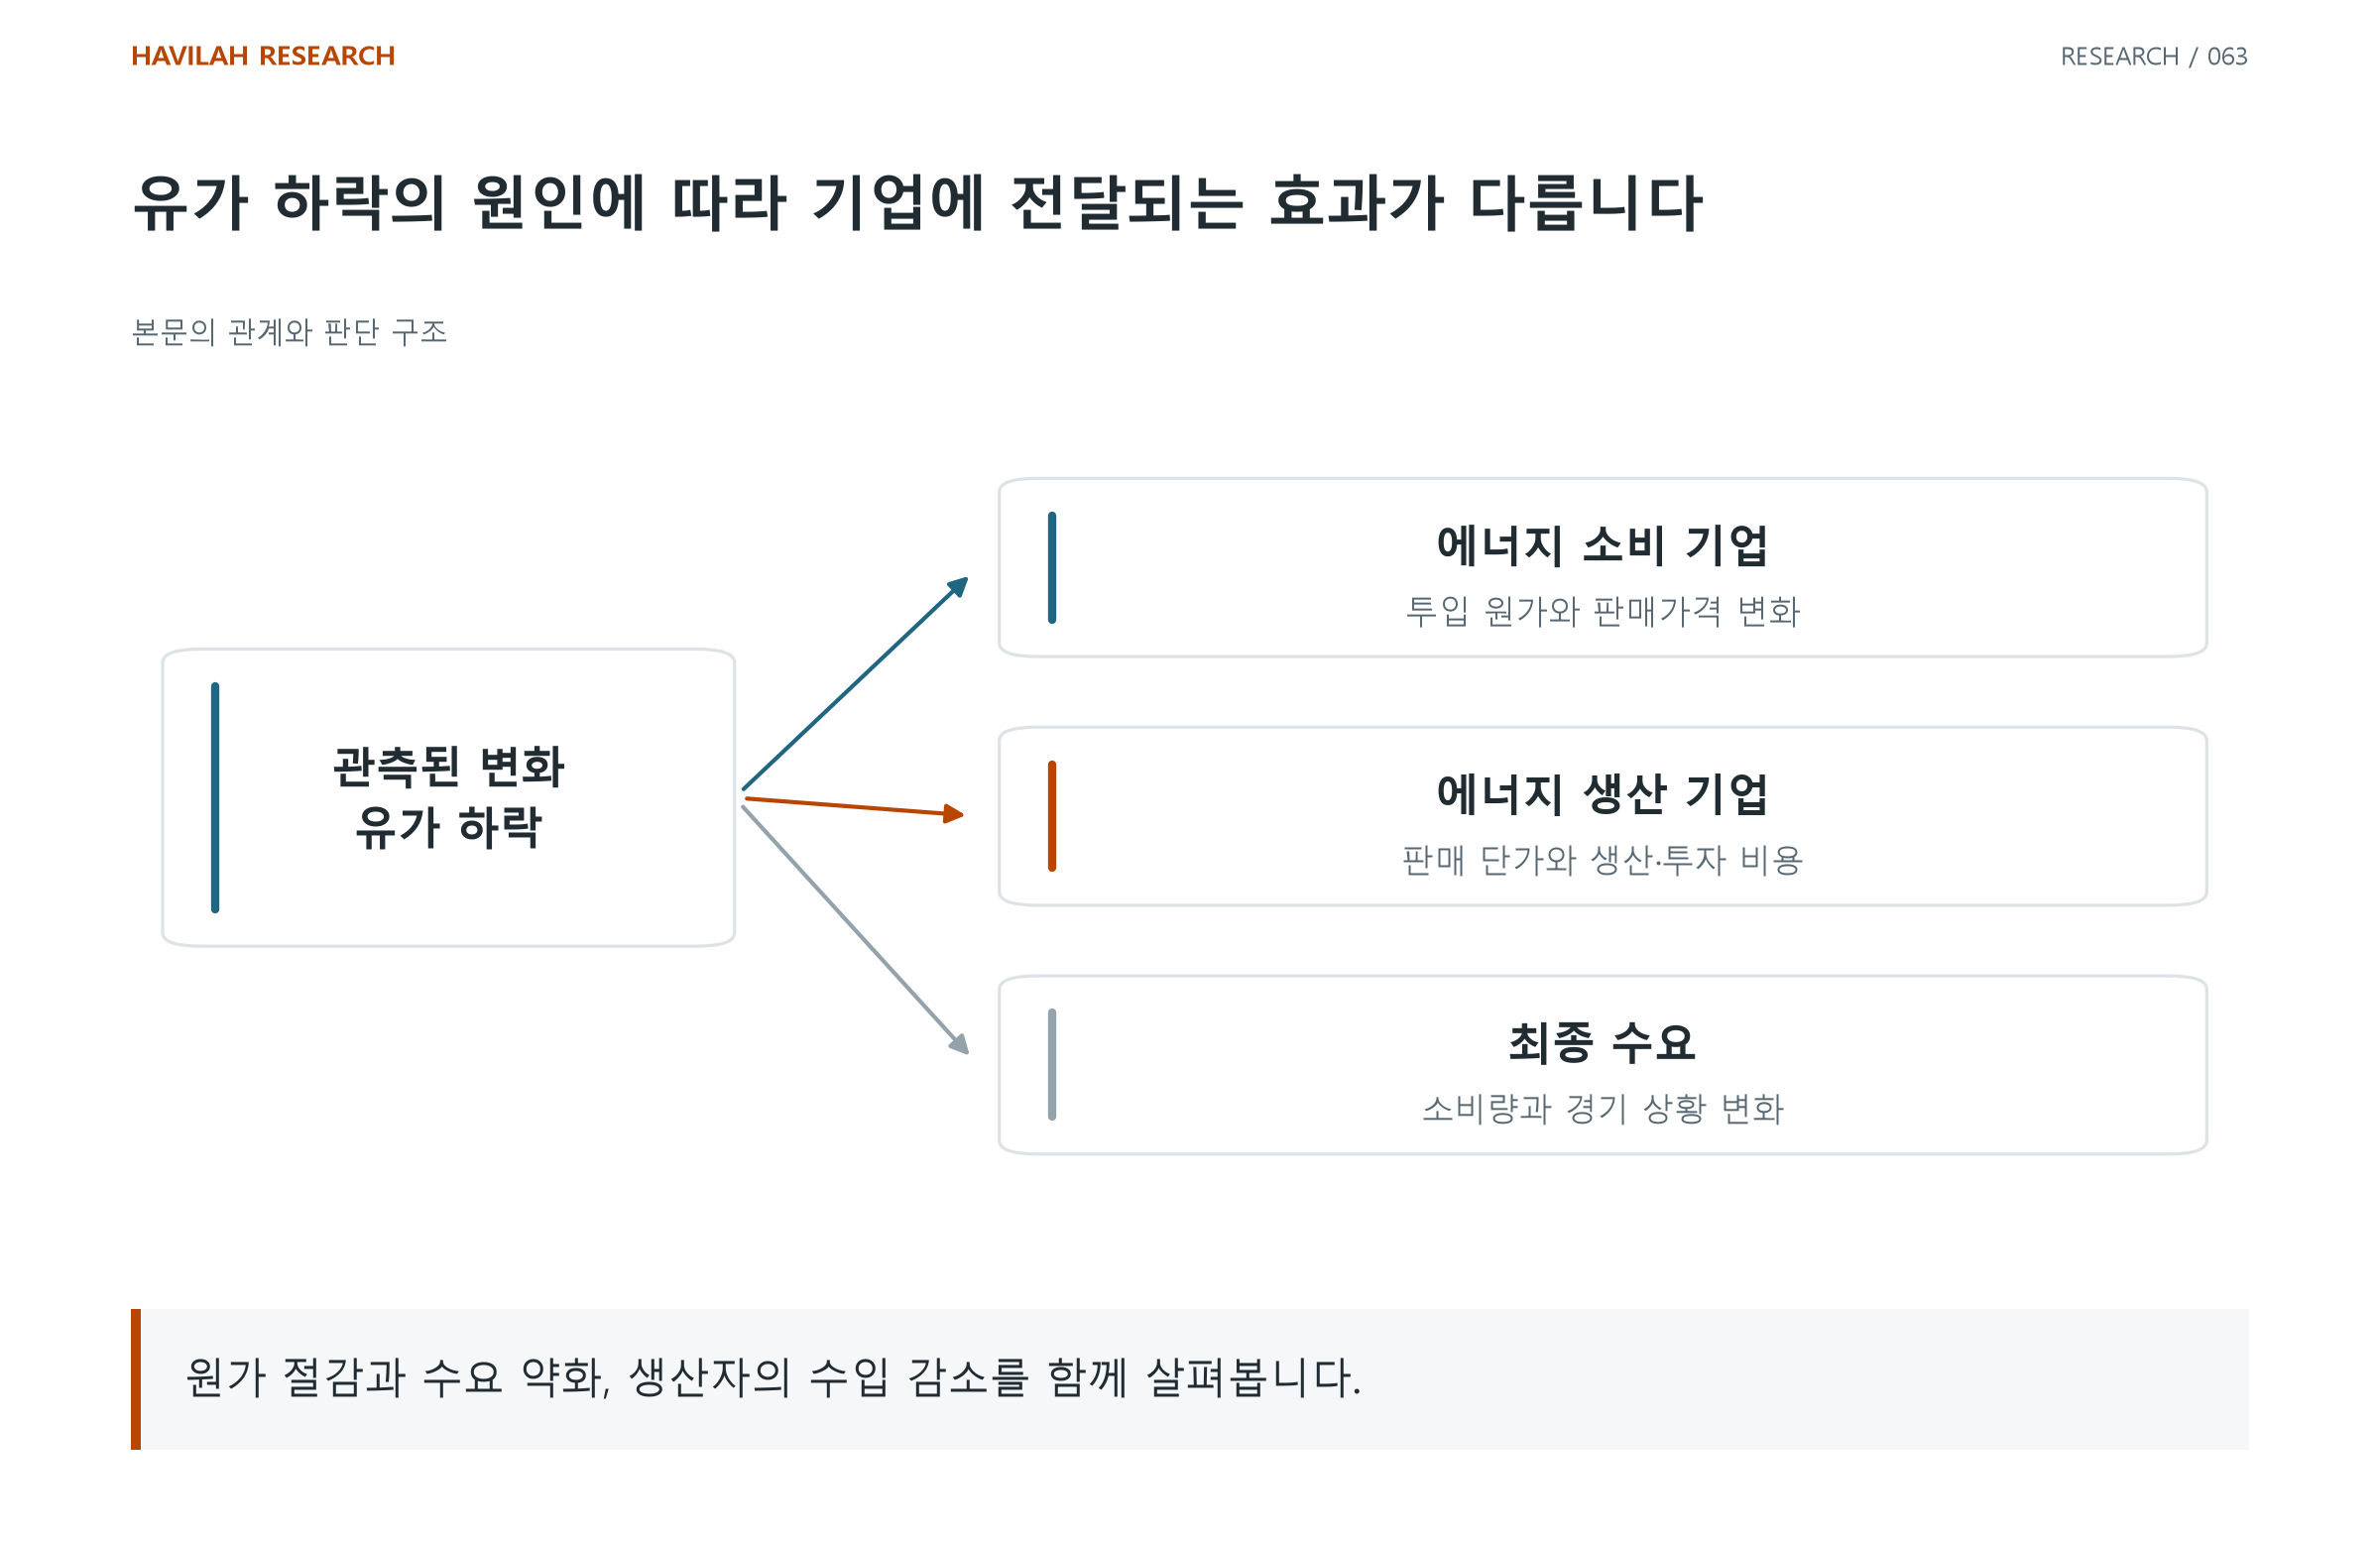
낮아진 유가는 하나의 관측값이다. 비용 절감과 수요 약화, 생산자의 수입 감소를 구분해야 투자 가설이 된다.
1. 가격의 방향과 가격을 움직인 원인을 나눈다
공급 차질이 줄어들거나 생산이 늘어나는 상황과, 소비·생산 활동이 위축돼 원유 수요가 줄어드는 상황 모두에서 유가가 내려갈 수 있다. 재고 수요와 미래 공급에 관한 기대도 영향을 준다.
Kilian과 Park의 유가 충격 연구는 미국 주식 수익률의 반응이 원유 시장의 수요·공급 충격에 따라 달라질 수 있다고 설명한다. 과거 연구의 구분을 현재 시장을 읽는 질문으로 활용하는 것이며 오늘의 충격을 판정한 결과는 아니다.
가격이 내려갔다는 사실만으로 공급 정상화와 수요 약화를 식별하지 않는다. 같은 시기의 생산·소비·재고·운송 자료를 확인하되 여러 변화가 겹칠 가능성을 열어 둔다.
2. 소비자의 절감과 생산자의 감소를 함께 본다
같은 연료를 계속 쓰는 소비자에게는 지출 감소가 생길 수 있다. 반면 원유 생산자의 판매 수입과 투자 여력은 줄 수 있다. 사용량이 크게 감소했다면 가격 하락에 따른 지출 절감도 이전과 같은 크기로 나타나지 않는다.
댈러스 연은 연구진의 2020년 분석은 소비자의 연료 사용, 생산 부문의 투자, 금융 노출을 함께 살핀다. 당시 미국의 구조를 모든 국가·시기에 적용하는 대신 어떤 경로를 확인해야 하는지 참고한다.
국가별 원유 수입·생산 비중과 산업 구성이 다르면 영향도 달라진다. 소비자 한 부문의 이득을 경제 전체의 순이득으로 옮기려면 다른 부문의 변화를 함께 계산해야 한다.
3. 기업에서는 원가와 매출의 전달 경로를 나눈다
연료를 사용하는 기업이라도 원가 비중·구매 계약·가격 전가 방식이 다르다. 원료 가격이 내려가면서 판매 가격도 내려가면 원가 감소가 모두 이익으로 남지 않을 수 있다.
원유를 생산하는 기업, 원유를 가공하는 기업, 운송 서비스를 판매하는 기업은 수익의 조건이 서로 다르다. 에너지 업종이라는 이름만으로 유가에 같은 방향으로 반응한다고 가정하지 않는다.
수요 약화로 고객 주문이 줄었다면 비용 절감과 판매량 감소를 함께 본다. 재고·헤지·고정 가격 계약이 있다면 현재 시장 가격이 손익에 반영되는 시점도 달라질 수 있다.
4. 물가·금리·주가로 넘어가는 조건을 확인한다
원유 가격이 소매 연료비와 기업 비용에 반영되기까지는 환율·세금·가공·운송·계약 조건이 개입한다. 물가의 다른 항목과 경제 활동도 함께 움직인다.
따라서 유가 하락에서 금리 인하, 성장주 상승으로 이어지는 경로를 자동으로 연결하지 않는다. 시장이 예상한 유가 경로와 실제 변화의 차이, 기업의 이익 추정과 할인율에 미치는 영향을 확인한다.
경제적 영향이 유리하다는 판단과 지금 가격에서 추가 수익을 낼 수 있다는 판단은 다르다. 이미 기대에 포함된 변화인지, 다른 위험이 커졌는지도 살펴본다.
5. 원인 가설과 확인 자료를 짝지어 기록한다
공급 회복을 가정했다면 실제 출하·운송·생산 자료를, 수요 약화를 가정했다면 소비·주문·활동 자료를 확인한다. 자료의 범위·단위·공개 시각·수정 가능성도 기록한다.
재고와 가격 자료 한 가지로 원인을 확정하지 않는다. 거래에 사용할 경우 사전에 정한 신호와 실행 시점, 비용, 노출, 평가 구간을 별도로 검증한다.
적용할 때는 ‘무엇이 가격을 낮췄는가?’, ‘누구의 비용과 누구의 매출이 달라지는가?’, ‘현재 가격에는 어느 부분이 예상돼 있는가?’를 확인한다.