
장기 국채금리가 올랐을 때 성장 기대가 좋아졌다는 설명과 재정·채권 수급이 불편해졌다는 설명이 함께 등장할 수 있다. 같은 가격 변화에서 서로 다른 이야기를 꺼낼 수 있는 이유다.
어떤 설명이 그럴듯한지 고르기 전에 금리가 무엇으로 구성되는지 나누어 본다. 지금의 단기금리, 앞으로 예상하는 단기금리와 오래 보유하는 위험의 보상은 같은 숫자가 아니다.
장기금리의 방향만으로 원인을 확정하면, 기대의 변화와 위험 보상의 변화를 같은 신호로 읽게 된다.
1. 오늘의 정책금리와 여러 해의 기대를 나눈다
장기채의 수익률은 오늘의 정책금리 하나로 결정되지 않는다. 앞으로의 단기금리 경로와 만기에 따른 위험 보상 등을 함께 반영한다.
정책금리 인하가 예상되어도 이미 가격에 반영된 정도가 다르거나 다른 요소가 변하면 장기금리는 같은 방향으로 움직이지 않을 수 있다. 인하라는 사건과 시장이 새롭게 바꾼 기대를 구분해야 한다.
2. 기간프리미엄은 직접 관찰하는 가격이 아니다
뉴욕 연준의 기간프리미엄 자료는 국채 수익률을 예상 단기금리 경로와 기간프리미엄으로 분해하는 ACM 모형의 추정치를 제공한다. 기간프리미엄은 금리 변화 위험을 오래 부담하는 데 대한 보상으로 설명된다.
이 구성 요소를 시장 화면에서 따로 거래 가격으로 읽는 것은 아니다. 모형과 자료로 추정하므로 가정과 갱신에 따라 결과가 다를 수 있다. 분해를 활용하되, 추정치를 확정된 단일 원인으로 취급하지 않는다.
3. 같은 금리도 내부 구성이 다를 수 있다
가상 단순 분해에서 예상 단기금리 평균 3%와 기간프리미엄 1%를 더한 금리는 4%다. 예상 평균이 2%로 낮아지고 프리미엄이 2%로 높아져도 합계는 4%다. 실제 수익률곡선 추정의 모든 계산을 재현한 예시는 아니다.
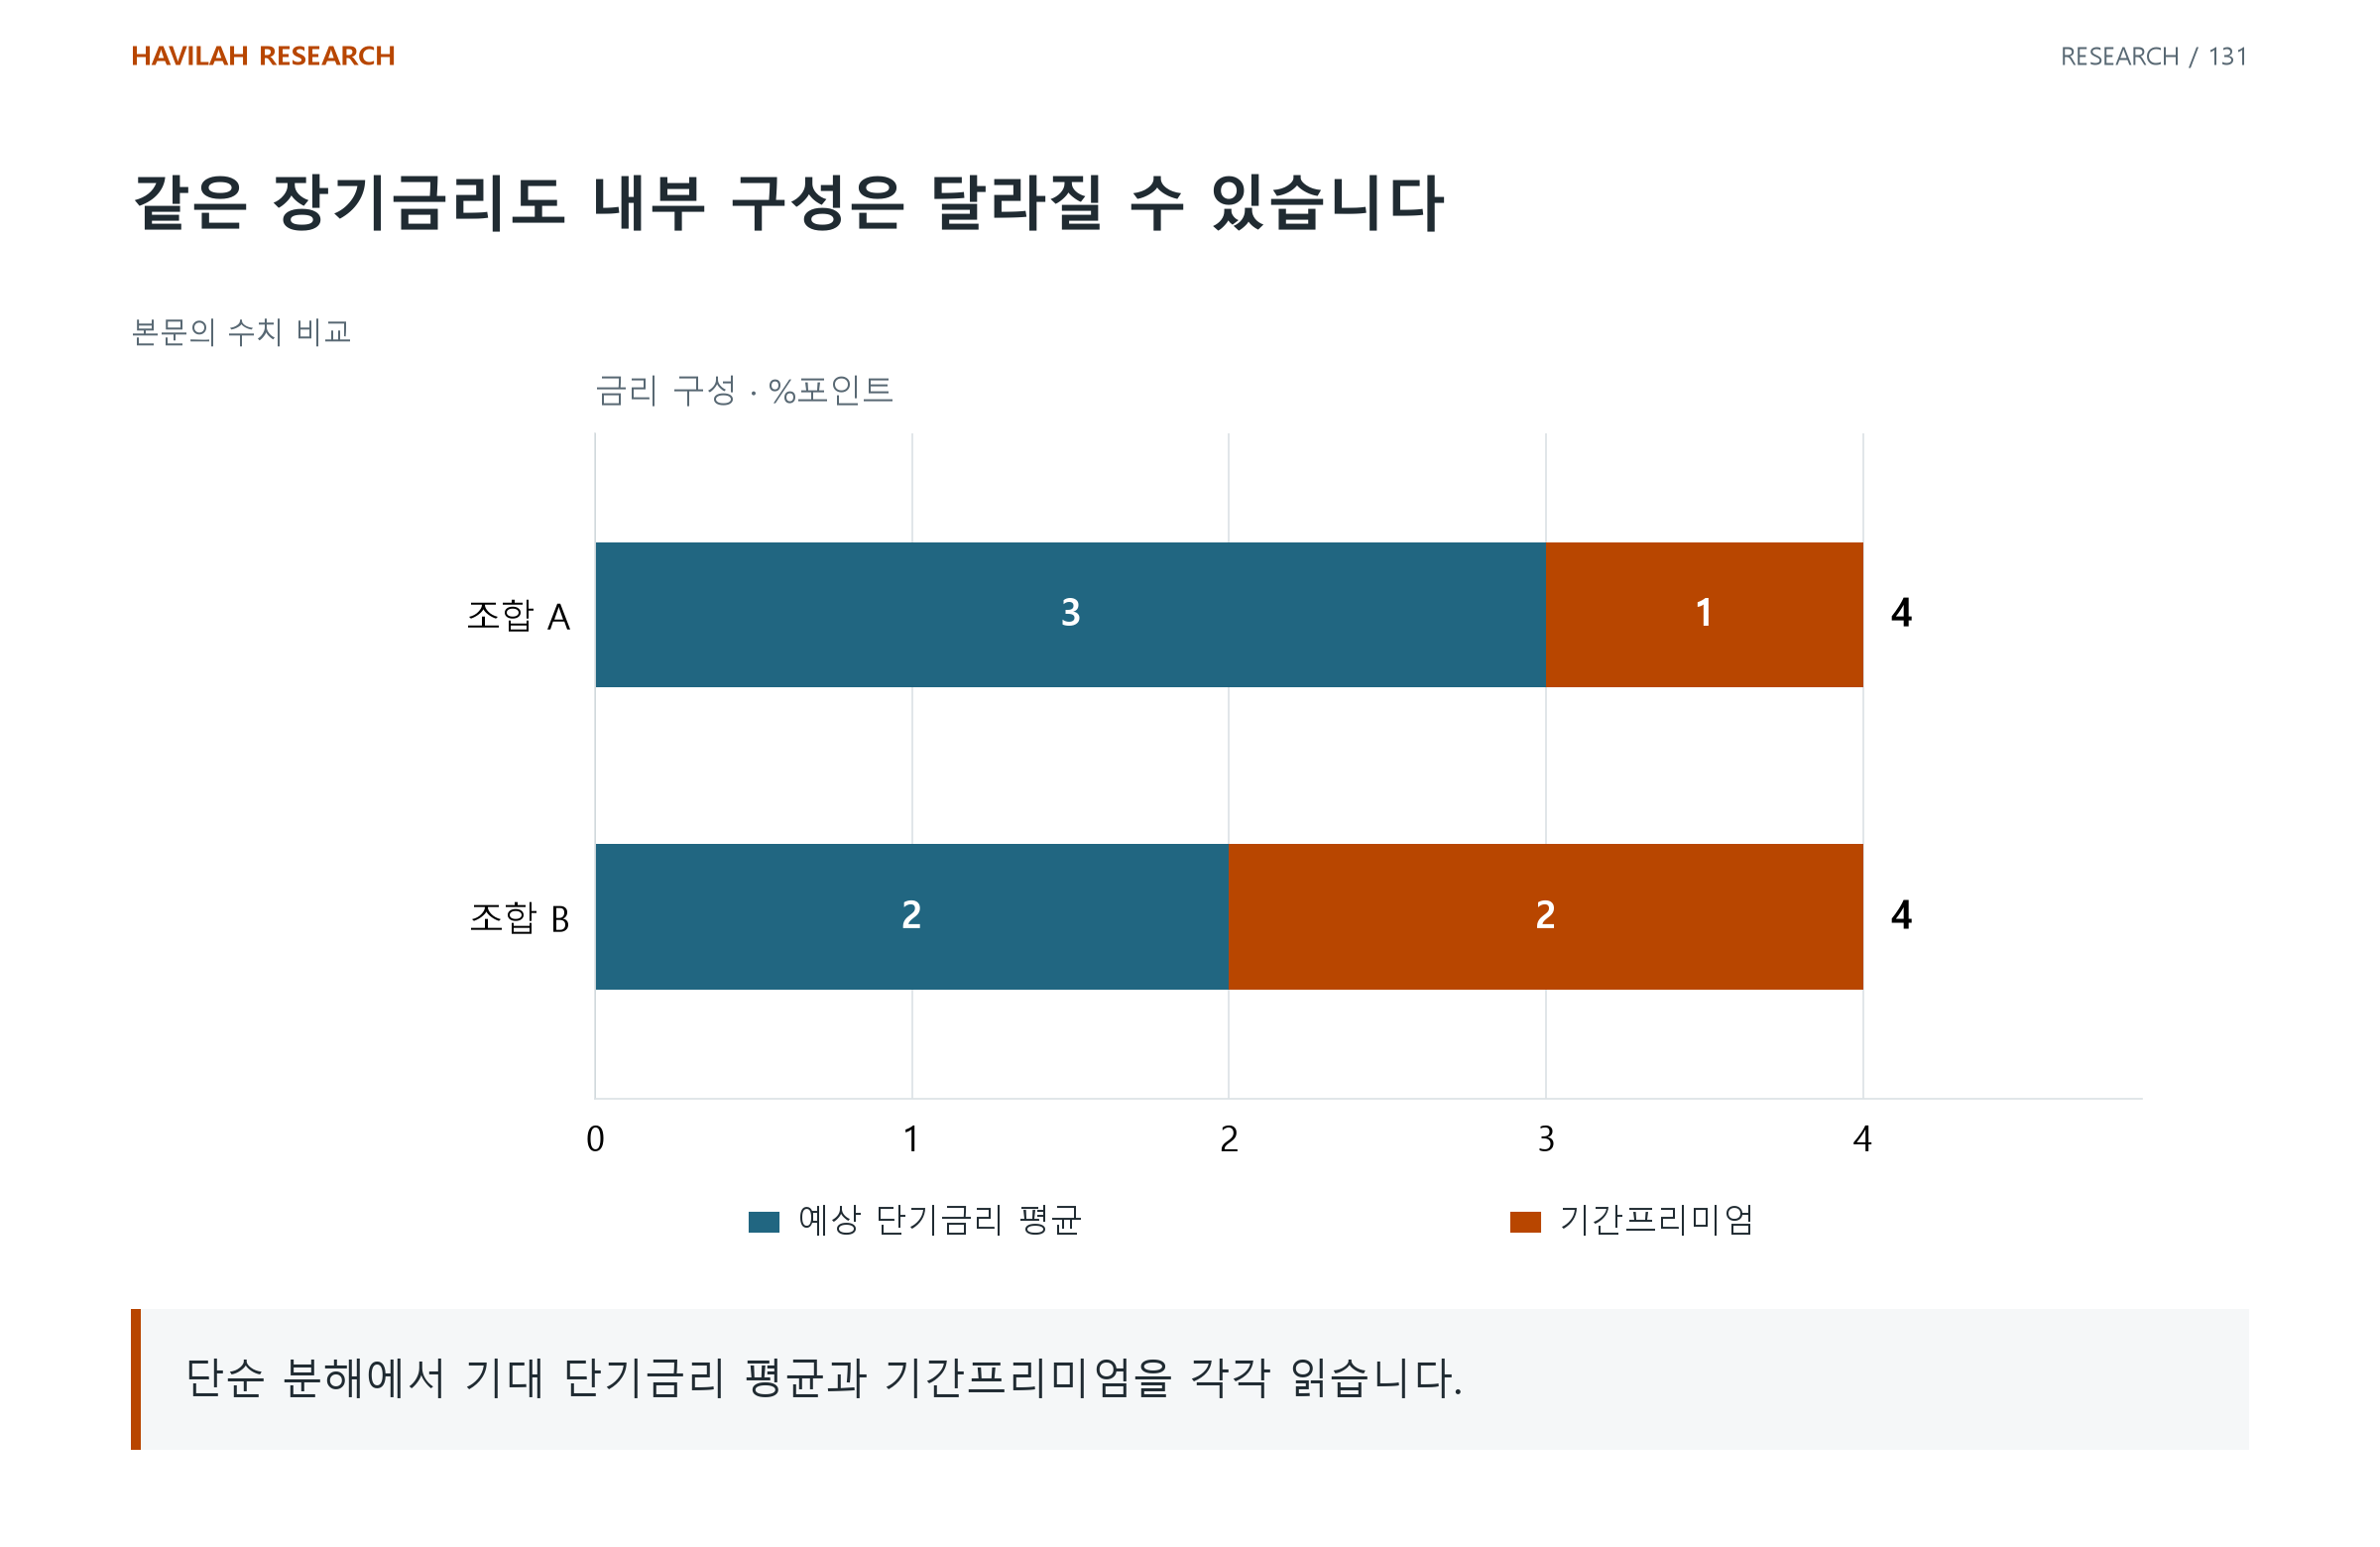
금리 수준이 그대로라고 해서 기대와 위험도 그대로인 것은 아니다. 반대로 금리가 올랐다는 사실만으로 성장·물가·재정 중 어느 설명의 기여가 컸는지 알 수는 없다. 구성 요소와 관련 자료를 함께 확인한다.
4. 누가 어느 만기를 샀는지 범위를 맞춘다
국채라는 이름 아래 단기물과 장기물이 함께 들어 있다. 특정 투자자의 국채 보유가 증가했다면 만기·거래 기간·보유 기준을 확인한 뒤 장기금리의 설명에 연결한다.
단기물 수요가 다른 만기에 간접 영향을 줄 수는 있지만, 단기물 매입액을 장기채의 직접 매입액처럼 적지는 않는다. 국채 공급도 규모만 보지 않고 어떤 만기와 발행 형태인지 살펴야 한다.
5. 금리의 설명과 보유 자산의 결과를 연결한다
같은 금리 변화라도 보유 채권의 만기·현금흐름과 가격 민감도에 따라 손익은 다르다. 주식에서는 할인율 변화와 기업의 매출·비용·자금조달 변화가 함께 작동할 수 있다.
금리가 올랐으니 모든 자산에 같은 결론을 적용하기보다, 금리 변화의 경로가 자신의 현금흐름과 가격에 어떻게 닿는지 설명한다. 원인에 대한 확신과 실제 거래 근거의 강도를 따로 기록하면 하나의 뉴스로 계좌 전체를 해석하는 일을 줄일 수 있다.