
하락을 대비하는 비용을 줄일 수 있다면 반가운 일이다. 그러나 비용이 낮아진 이유가 보호받는 범위를 줄였기 때문이라면, 같은 보장을 더 싸게 산 것으로 볼 수 없다.
특히 특정 가격 조건에서 소멸하는 옵션은 가벼운 하락과 큰 하락의 결과가 다를 수 있다. 평소에 비용을 얼마나 아끼는지와 가장 필요할 때 무엇을 지급하는지를 함께 봐야 한다.
헤지의 가치는 평상시 가격보다 보호하려던 손실 상황에서 계약이 어떻게 작동하는지에서 드러난다.
1. 보호가 시작되는 조건과 끝나는 조건을 나눈다
일반적인 만기 지급형 풋옵션은 약정한 행사가보다 기초자산 가격이 낮을 때 차이에 따른 지급을 만든다. 여기에 배리어라는 가격 조건을 붙이면 지급 권리가 생기거나 사라지는 구조를 설계할 수 있다.
가격이 내려가 특정 수준에 도달하면 사라지는 구조를 다운앤아웃 풋이라고 부른다. 배리어 옵션의 계약 설명은 이 소멸 조건과 관측·환급 조건을 구분한다.
하락을 대비하는 옵션이라는 이름과 모든 크기의 하락을 보호하는 조건은 다르다. 행사가만 읽지 말고 소멸 가격과 관측 기간을 함께 확인한다.
2. 같은 만기 가격에서도 결과가 달라질 수 있다
가상으로 기초자산의 출발 가격과 풋의 행사가를 100으로 두자. 일반 풋은 만기에 100 − 마지막 가격과 0 중 큰 금액을 지급한다. 녹아웃 풋도 살아 있다면 같은 금액을 지급하되, 기간 중 가격이 한 번이라도 85 이하가 되면 사라진다고 가정한다.
관측은 기간 전체에 연속으로 이루어지고, 소멸 후 복구나 환급은 없다. 아래 경로는 표시한 값 사이를 연결한 가상 가격이며 숨은 추가 하락은 없다.
가격 경로 | 일반 풋의 만기 지급 | 녹아웃 풋의 만기 지급 |
|---|---|---|
100 → 95 | 5 | 5 |
100 → 80 → 95 | 5 | 0 |
100 → 70 | 30 | 0 |
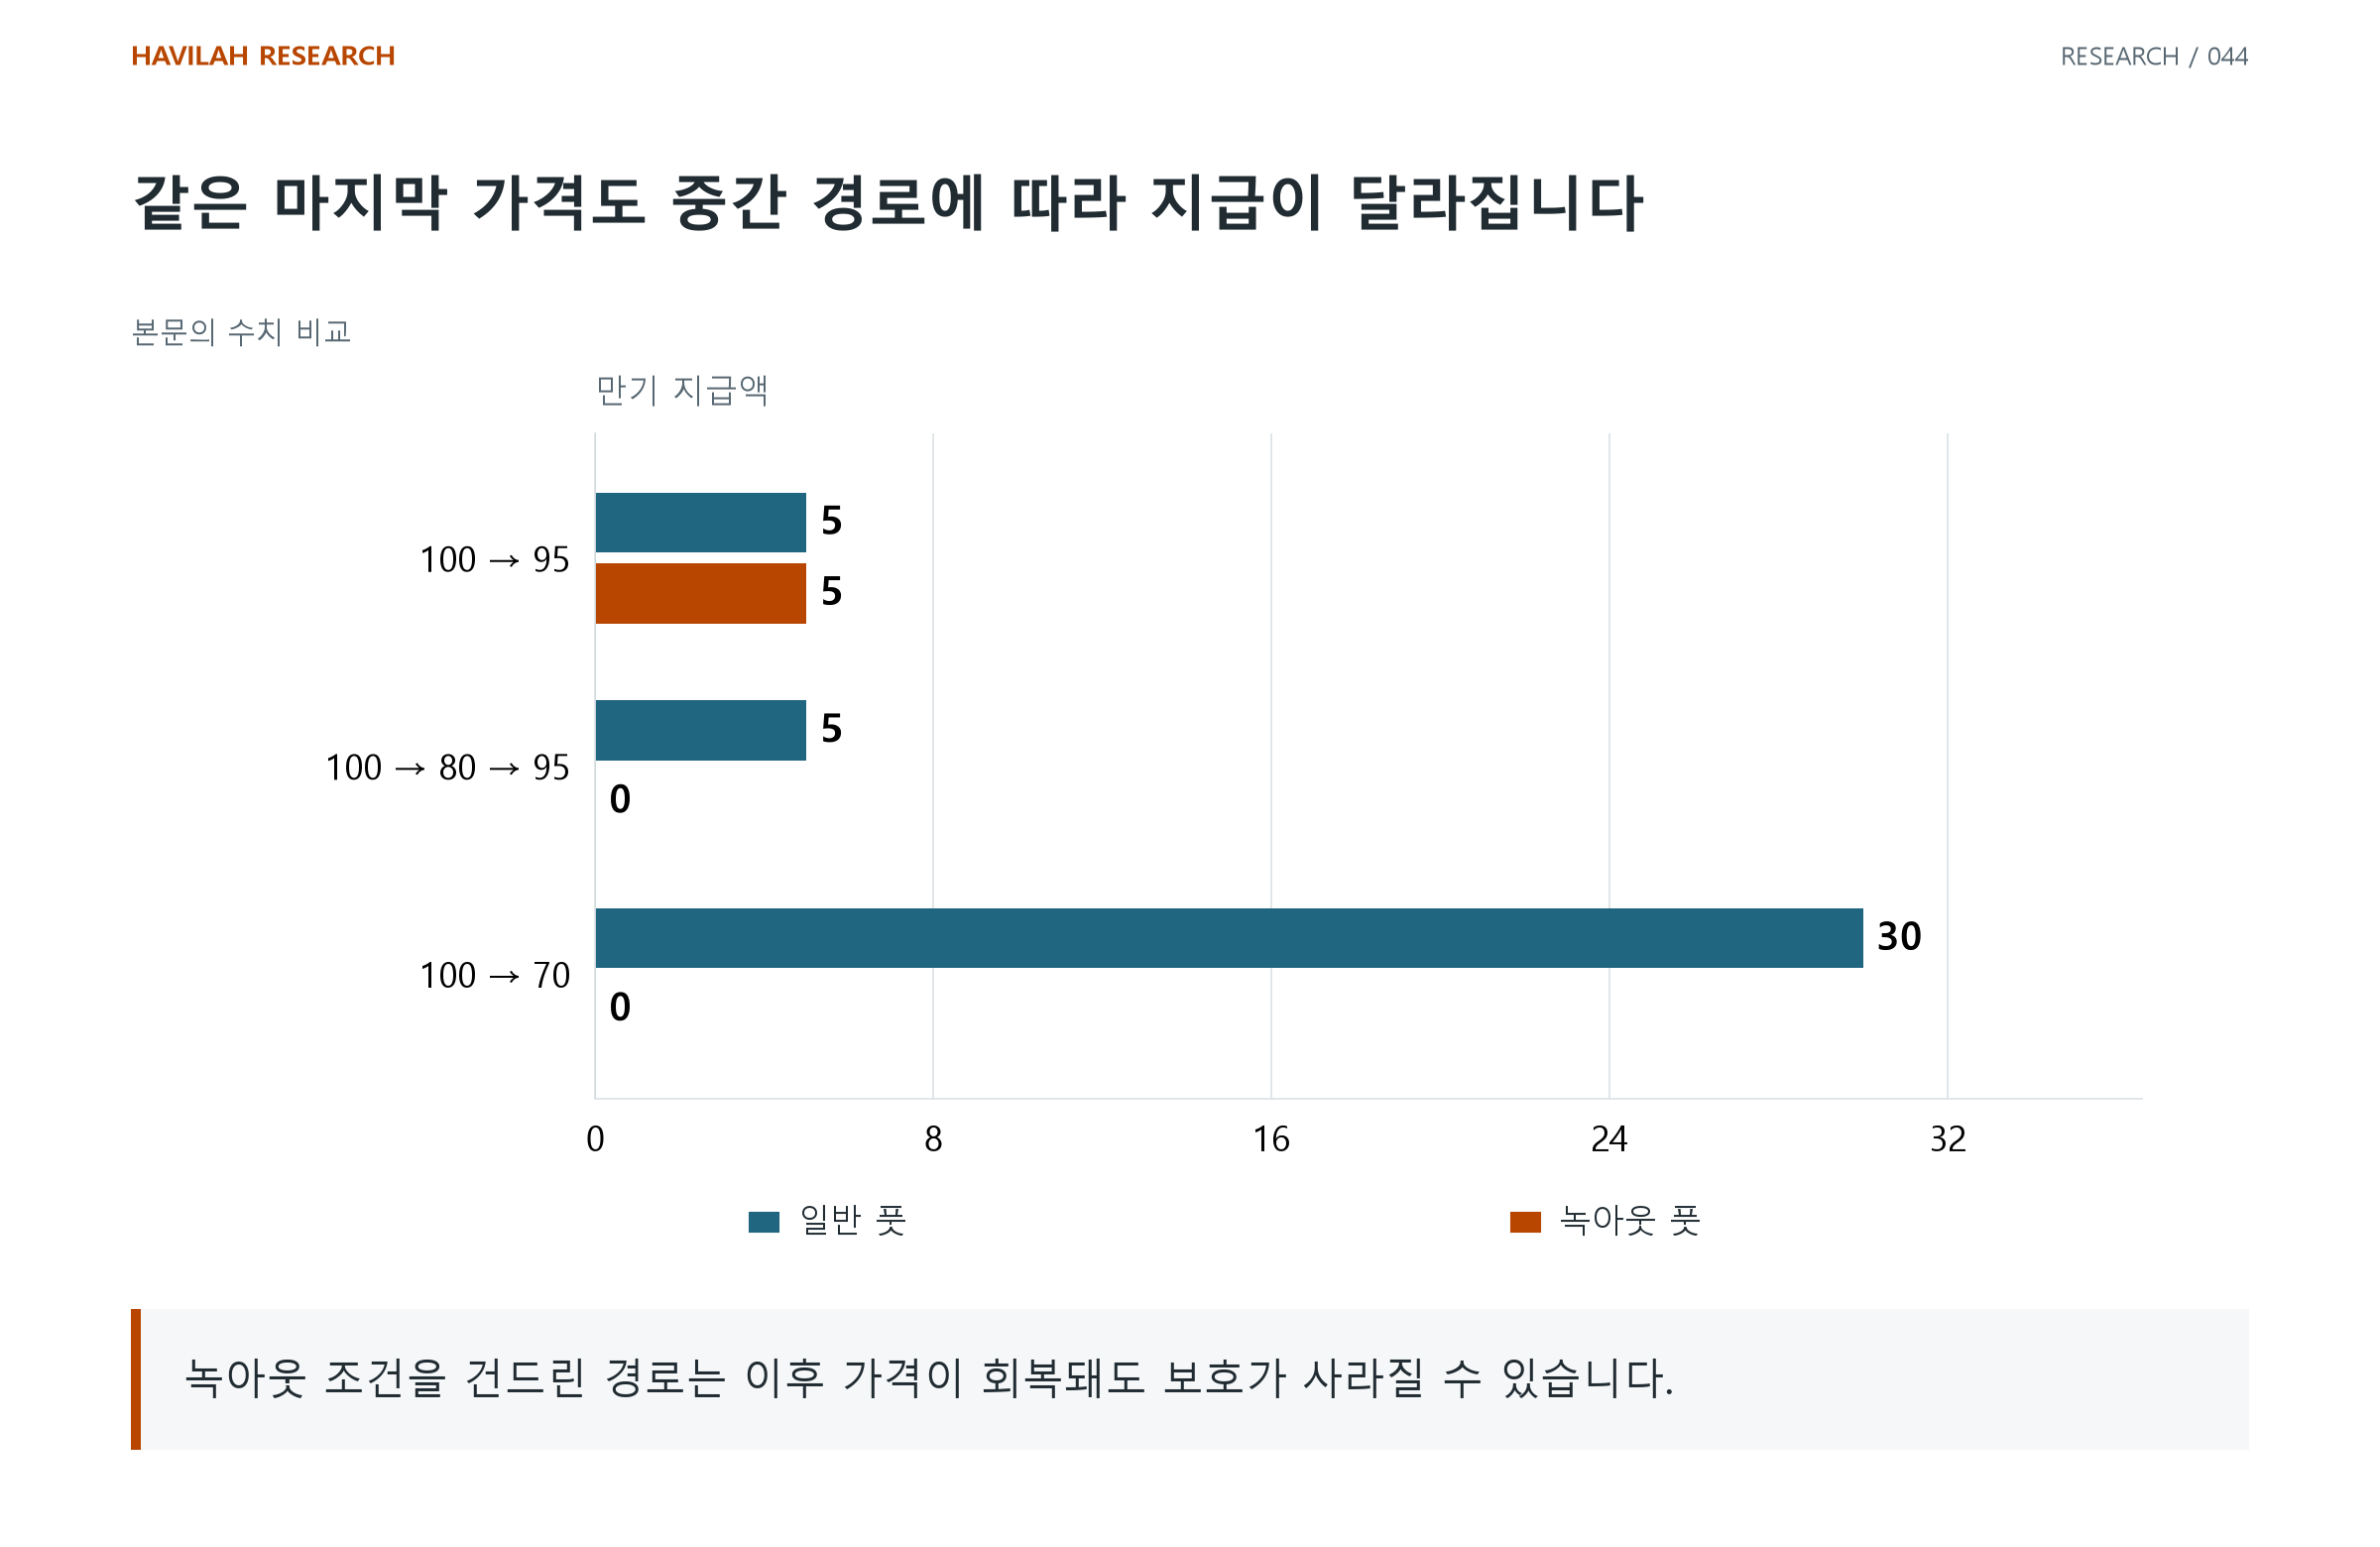
첫째와 둘째의 마지막 가격은 95로 같다. 하지만 둘째는 중간에 85를 통과해 지급 권리가 사라졌다. 마지막 가격만으로는 이 계약의 결과를 복원할 수 없다.
3. 아낀 비용과 없어진 지급을 같은 계좌에 넣는다
일반 풋의 구매 비용을 5, 녹아웃 풋을 2라고 가정하자. 이는 실제 시장가격이나 할인율이 아닌 예시다. 두 계좌는 모두 105로 시작하고 기초자산 한 단위 100을 보유한다.
일반 풋 계좌는 옵션에 5를 쓴다. 녹아웃 풋 계좌는 2를 쓰고 차액 3을 현금으로 남긴다. 현금 이자·세금·추가 비용과 상대방의 불이행은 없다고 가정한다.
100에서 95로 내려간 첫 경로에서는 일반 계좌가 95 + 5 = 100, 녹아웃 계좌가 95 + 5 + 3 = 103으로 끝난다. 하지만 70까지 하락한 셋째 경로에서는 각각 70 + 30 = 100과 70 + 0 + 3 = 73이다.
평소의 3 절감과 급락 시의 30 지급 상실을 따로 보지 않는다. 일반 풋도 구매 비용 5가 이미 나갔으므로 출발 자금 105를 모두 지킨 결과는 아니라는 점까지 포함한다.
4. 가격표보다 계약의 관측 방식을 먼저 읽는다
실제 계약에서는 어느 가격을 관측하는지, 하루의 특정 시각인지 계속 관측하는지, 가격과 배리어가 같을 때도 소멸하는지에 따라 결과가 달라진다. 관측 시작·종료 시점과 만기 지급 시점도 확인한다.
소멸 때 일부 금액을 돌려주는 계약이 있다면 그 금액과 지급 시점까지 넣는다. 앞의 무환급 계산을 모든 상품의 결과로 복사하면 안 된다.
보유 자산과 옵션의 기준 자산·수량·통화가 맞는지, 손실이 발생할 때 지급을 받을 수 있는지도 살핀다. 만기까지 보유한 지급 계산과 중간에 옵션을 매각할 수 있는 가격은 별개의 문제다.
5. 보호하려는 손실부터 계약과 대조한다
작은 조정의 변동을 줄이려는지, 큰 급락에서도 자금을 남기려는지 목적을 먼저 적는다. 가격 경로별로 기초자산·옵션·현금을 합쳐 계산하면 특정 조건에서 남는 손실을 볼 수 있다.
녹아웃 구조가 항상 나쁜 계약이라는 뜻은 아니다. 포기한 보호 범위를 알고 다른 수단이나 자금으로 감당할 수 있는지가 판단의 기준이다. 싼 가격만으로 같은 헤지 효과를 얻었다고 평가하지 않는다.
‘어떤 경로에서 계약이 사라지는가?’, ‘그 경로가 내가 대비하려는 위험인가?’, ‘남긴 현금과 다른 보호 수단으로 그 손실을 감당할 수 있는가?’를 묻는다. 헤지를 비교할 때는 절약한 비용 옆에 보호되지 않는 상황을 함께 적어야 한다.