
몇 년의 사업 변화를 기대하고 보유하면서도 가격은 몇 분마다 확인할 수 있다. 문제는 확인 자체보다 그때마다 새로운 거래 결정을 내려야 한다고 느끼는 데 있다.
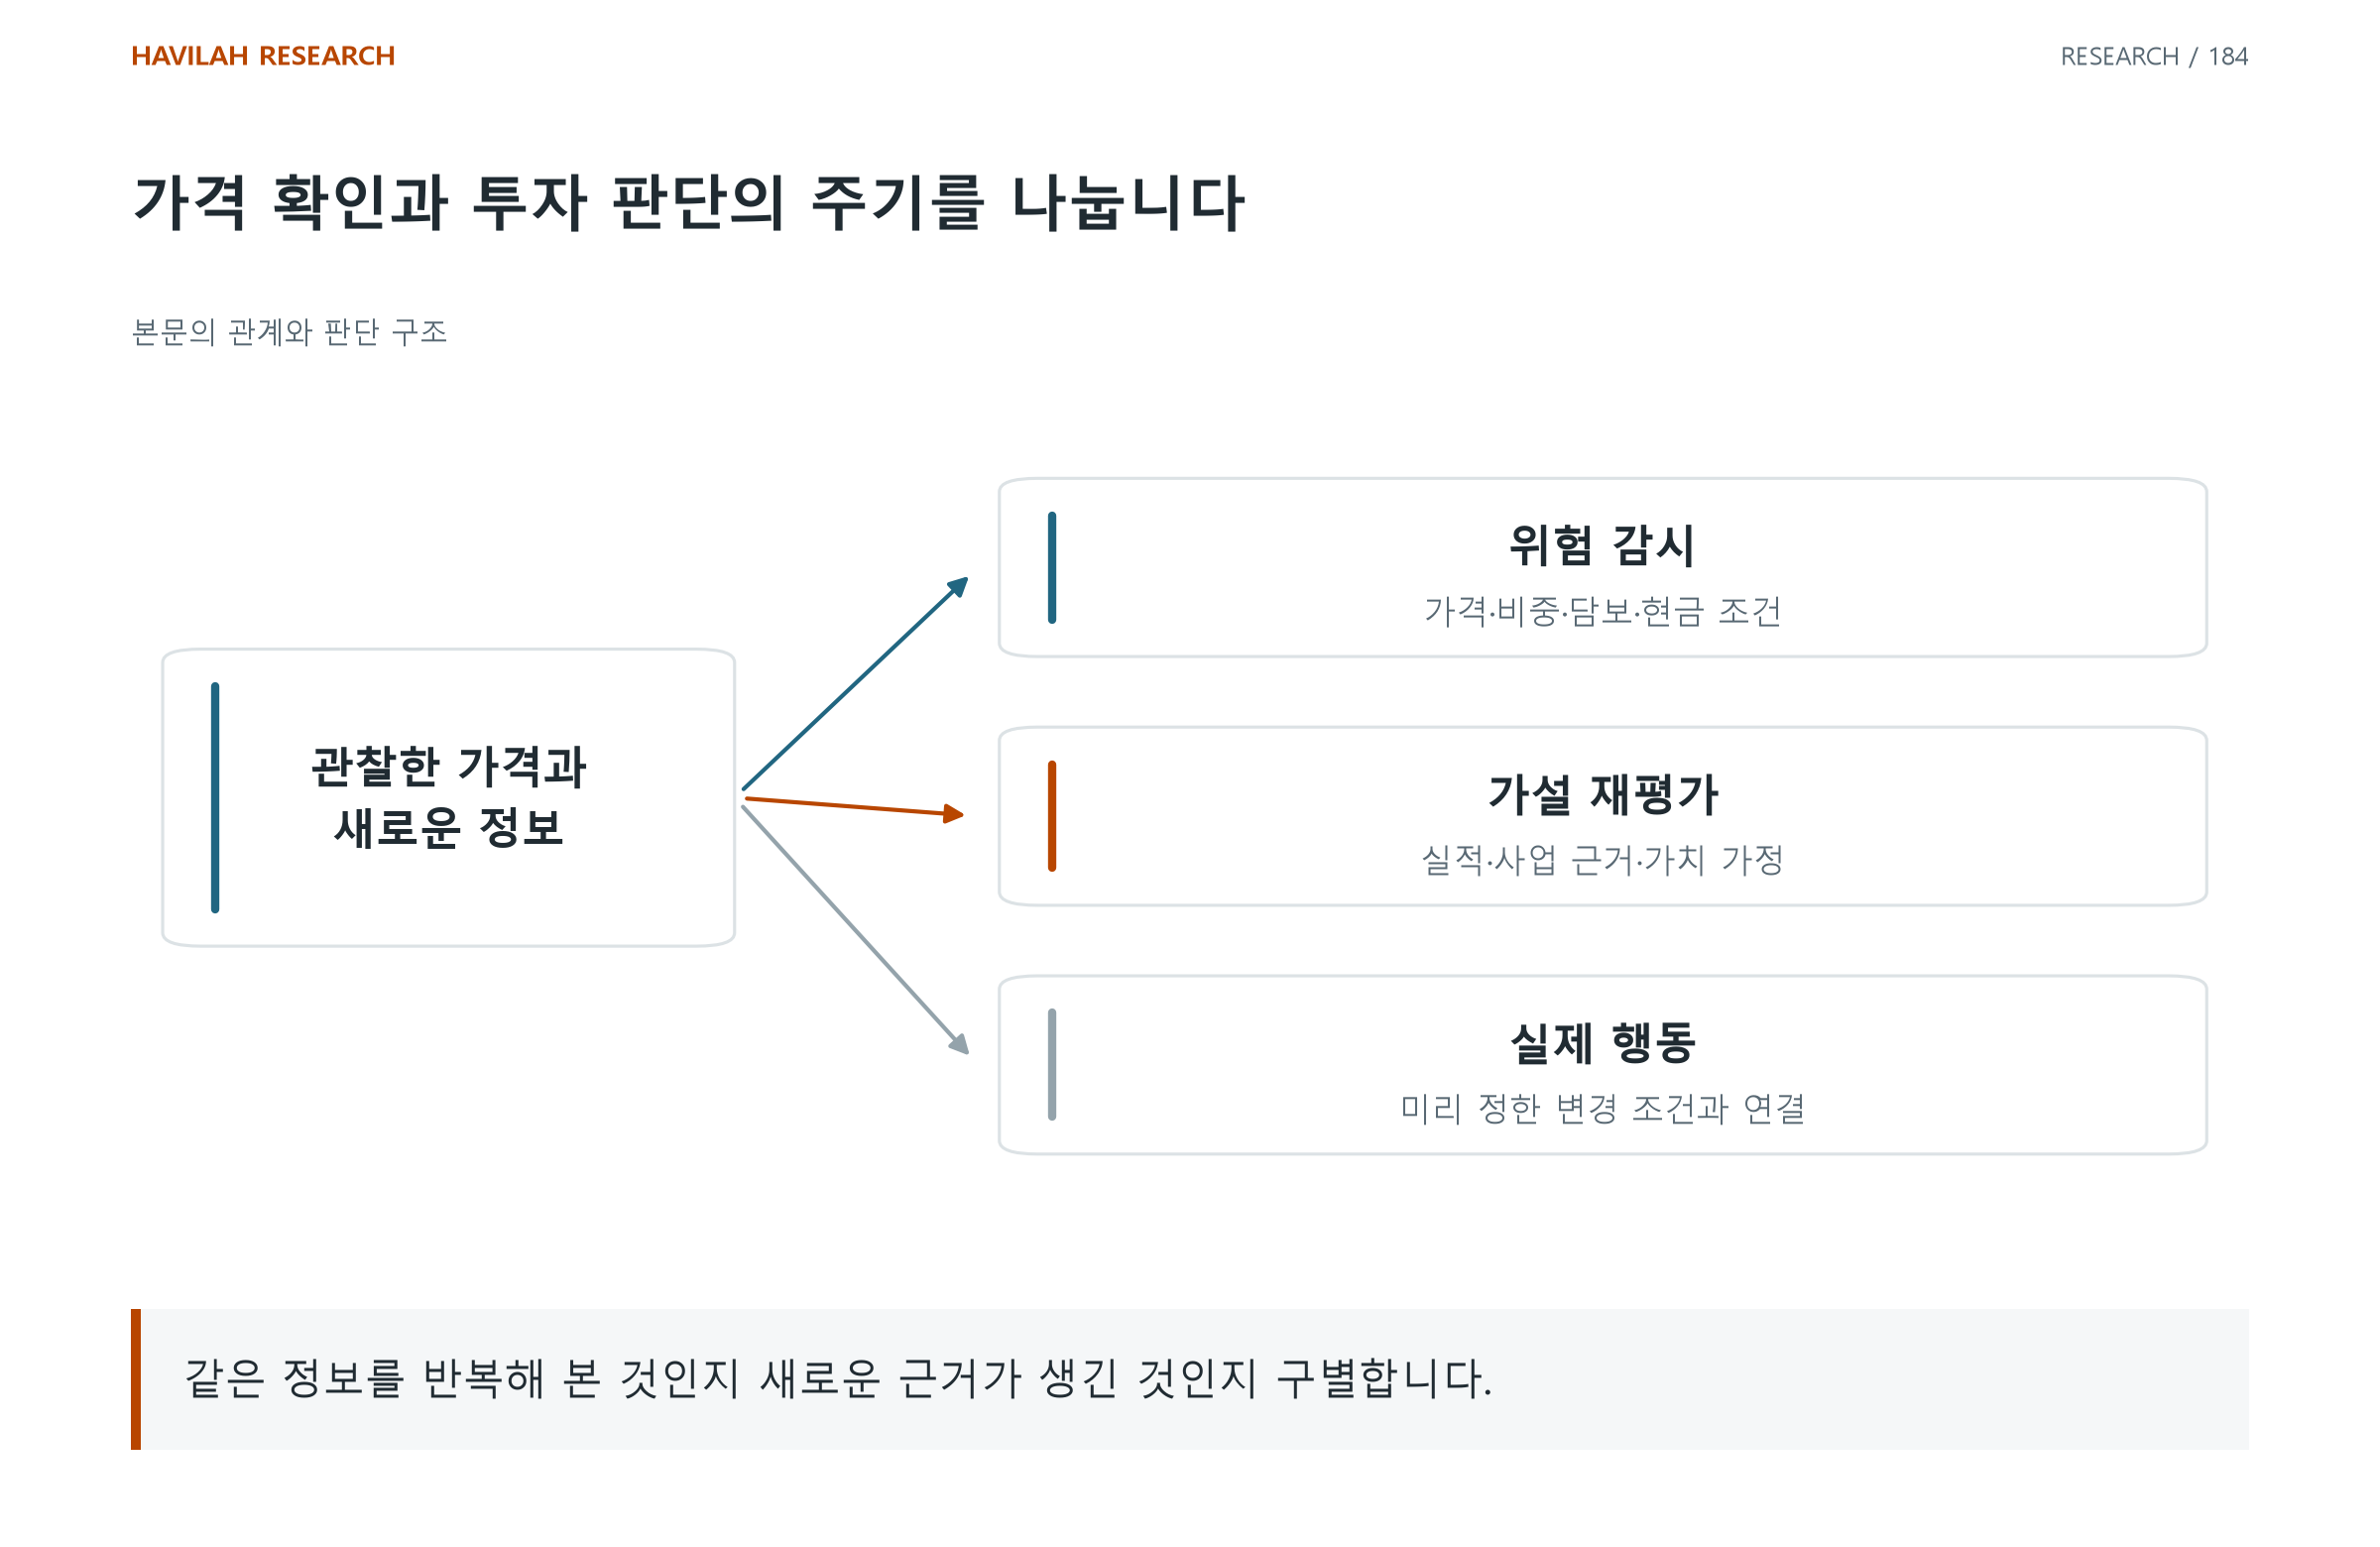
자료를 자주 보는 일, 계좌의 위험을 감시하는 일, 투자 가설을 재평가하는 일은 목적이 다르다. 같은 빈도로 처리할 이유도 같지 않다.
관찰의 주기와 결정의 주기를 구분하면, 작은 가격 변화가 큰 판단을 대신하는 지점을 찾을 수 있다.
1. 가격 확인이 어떤 질문에 답하는지 적는다
가격은 비중과 현재 평가액을 알려 준다. 그러나 가격의 움직임만으로 고객 확보나 장기 현금 창출의 변화까지 알 수는 없다.
사업의 변화를 확인하려면 그에 맞는 자료와 발표 시점이 필요하다. 무엇을 확인하기 위해 가격을 보고 있는지 적으면 새로운 사실을 얻은 것인지 손익을 반복해서 경험한 것인지 구분할 수 있다.
2. 위험 감시와 가설 재평가는 따로 운영한다
계좌 한도, 담보와 주문 상태는 빠른 확인이 필요할 수 있다. 장기 가설의 검토는 핵심 자료가 나오거나 사전에 정한 조건이 바뀔 때 진행할 수 있다.
예를 들어 분기 실적에서 고객과 이익률을 점검하는 투자자라도, 담보 부족이나 거래정지처럼 자금에 영향을 주는 사건은 별도 알림으로 받아야 한다. 분기마다 모든 위험을 한 번에 확인하겠다는 뜻은 아니다.
장기투자라는 이유로 위험과 중요 공시를 놓쳐도 된다는 뜻은 아니다. 각 확인이 어떤 행동을 바꿀 것인지 먼저 정하면 불필요한 판단과 필요한 감시를 구분할 수 있다.
3. 같은 정보가 다시 들어왔는지 확인한다
기사와 게시물이 늘었지만 모두 같은 발표를 재인용했을 수 있다. 정보량이 많아졌다는 느낌이 근거의 변화와 같지는 않다.
가상 예시로 하나의 고객 발표가 하루 동안 여러 계정에 반복되었다면, 새로운 고객이 계속 확인된 것처럼 기록하지 않는다. 원자료 기준으로 중복을 묶고 새로 달라진 사실을 표시한다.
4. 짧은 손익이 평가 대상을 바꾸는지 본다
원래 기대한 변화는 아직 관찰되지 않았는데 단기 손실만으로 가설을 바꾸거나, 단기 수익으로 근거가 확인되었다고 느낄 수 있다. 그때 무엇을 평가하고 있는지 확인한다.
가격 규칙으로 거래하는 전략이라면 그 규칙의 시간 범위로 평가한다. 기업 분석에 따른 보유라면 사업 근거와 가격·비중의 변화를 각각 평가한다. 한 방식의 결과를 다른 방식의 이름으로 설명하지 않는다.
5. 확인 일정에 행동 조건을 붙인다
정기적으로 볼 자료, 즉시 확인할 사건, 단순 기록으로 남길 가격 변화와 거래를 바꿀 조건을 적는다. 필요 없는 확인을 줄이더라도 중요한 경고가 전달될 방법은 남겨 둔다.
판단의 질은 얼마나 자주 보았는가보다 필요한 정보가 필요한 결정에 연결되었는가로 평가할 수 있다. 자신의 투자 기간과 자금 제약에 맞는 관찰 구조를 설계하는 일이 중요하다.