
소득이 늘면 저축과 투자에 쓸 돈도 같은 만큼 늘어날 것처럼 보인다. 하지만 정기 지출과 비정기 지출, 부채 상환이 함께 변하면 남는 현금은 다르게 움직인다.
한 달의 입금액만으로 투자 여력을 정하기보다 돈이 들어오고 나가는 시점을 연결해 볼 필요가 있다. 소득과 소비를 개인의 성실함 하나로 설명하기 어려운 이유도 여기에 있다.
반복 가능한 투자금은 소득에서 필요한 지출과 자금 용도를 확인한 뒤에 보인다.
1. 들어오는 돈과 쓸 수 있는 돈을 나눈다
세전 소득과 실제 입금액을 구분하고, 성과급이나 일시적인 입금을 정기 소득과 따로 적는다. 일회성 입금으로 매달 같은 금액을 투자할 수 있다고 가정하지 않는다.
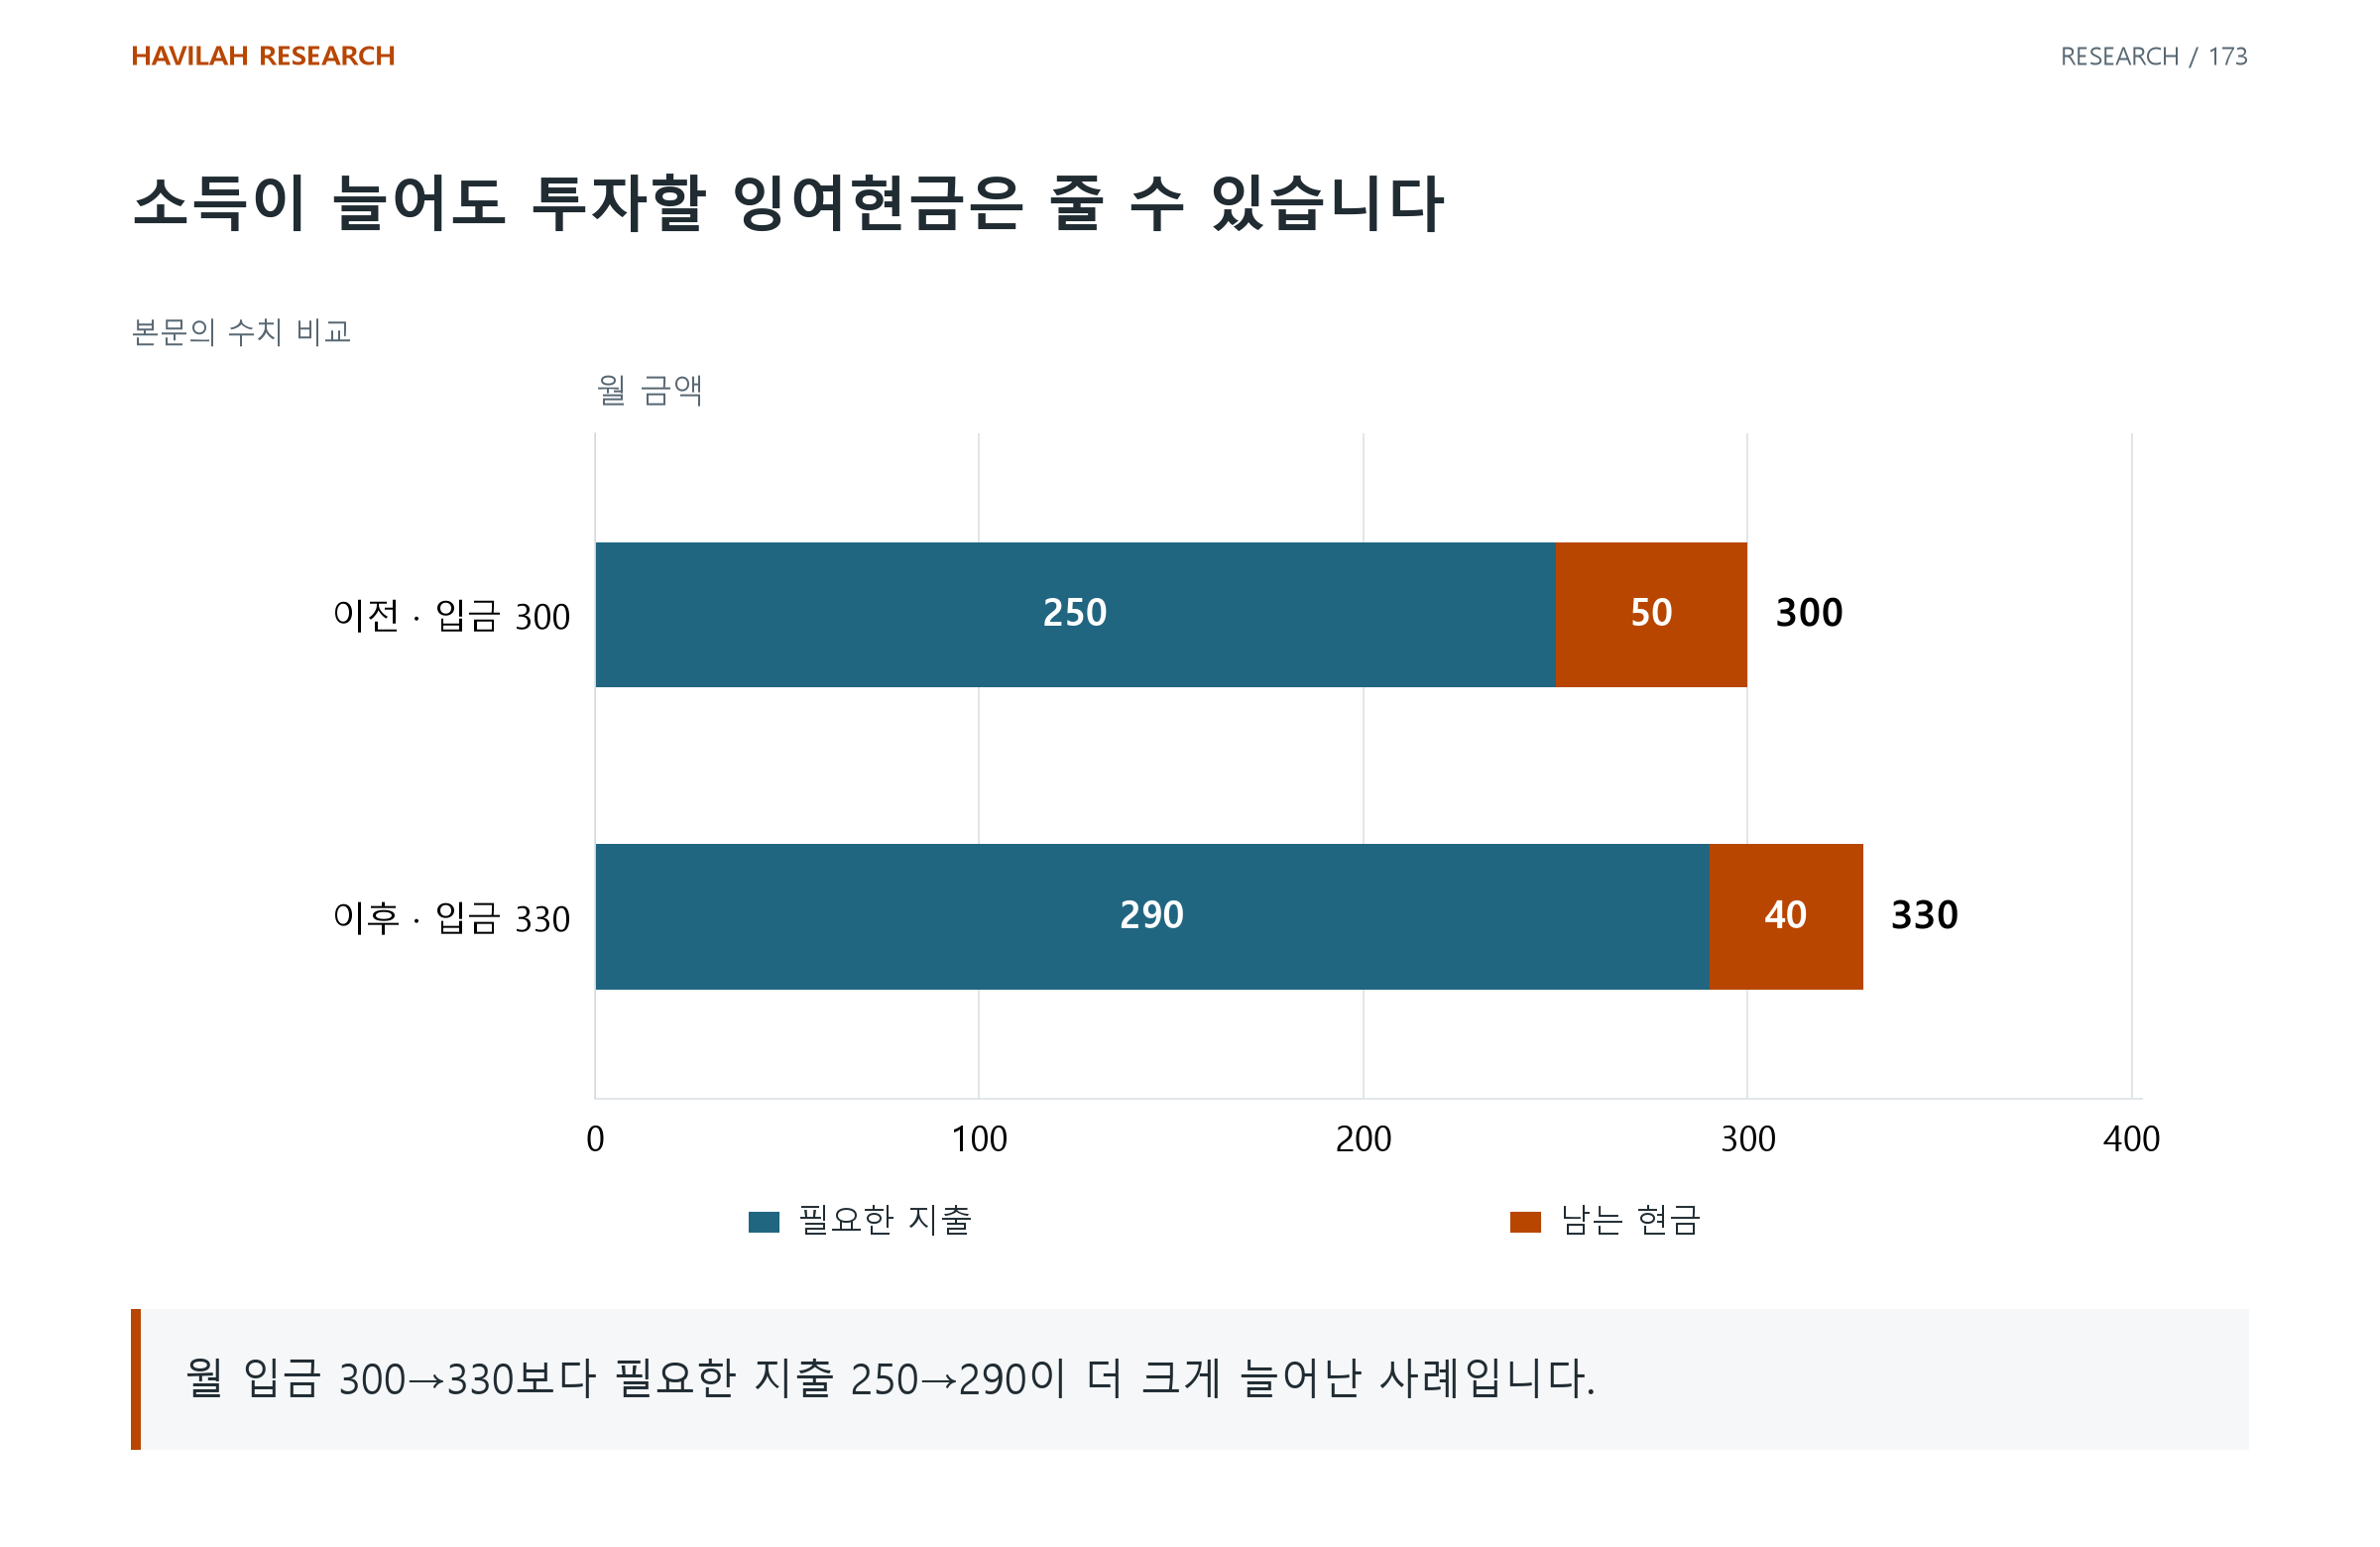
가상으로 월 입금이 300에서 330으로 늘어도 필요한 지출이 250에서 290으로 늘면 남는 돈은 50에서 40으로 줄어든다. 소득 증가와 잉여현금 증가가 같은 현상은 아니다.
2. 정기 지출 밖의 비용을 포함한다
매달 결제되는 항목만 보면 이사·수리·연간 결제와 예정된 큰 지출을 놓치기 쉽다. 지급할 달과 예상 금액을 따로 기록한다.
연간 비용을 월 단위로 나누어 보는 방식은 흐름을 이해하는 데 도움을 주지만 실제 지급일의 잔고를 대신하지 않는다. 평균적으로 남는 금액과 특정 달에 부족하지 않을 금액을 함께 확인한다.
3. 지출과 자산 변화를 함께 읽는다
부채 원금 상환은 현금을 줄이면서 부채도 줄인다. 투자자산 매수는 현금을 다른 자산으로 바꾸는 일이다. 통장에서 돈이 나갔다는 이유로 모두 같은 소비로 분류하지 않는다.
반대로 자산을 샀다고 필요한 현금이 충분한 것도 아니다. 현금 흐름 표와 자산·부채 목록을 연결하면 무엇이 소비이고 무엇이 자금 이동인지 보인다.
4. 실제로 반복된 잉여현금을 확인한다
한 번 많이 남은 달보다 여러 기간의 변동을 본다. 수입이 줄거나 지출이 늘어난 달에도 같은 투자액을 유지하려면 다른 자금이 필요한지 계산한다.
투자 계획은 가장 좋은 달의 잔고에만 맞추지 않는다. 소득의 안정성과 이미 정해진 지출을 확인한 뒤 투자금의 범위를 정한다.
5. 더 높은 수익과 더 넓은 투자 여력을 구분한다
수익률을 높이는 연구와 소득·지출 구조를 개선하는 일은 다른 경로로 자산 형성에 영향을 준다. 어떤 변화가 어느 부분을 개선했는지 나누어 기록한다.
현금 흐름 기록의 목적은 모든 지출을 줄이는 것이 아니라 원하는 생활과 투자 계획을 함께 유지할 수 있는지 확인하는 데 있다. 투자할 돈이 보이면 그 돈에 맞는 기간과 위험을 다음 단계에서 판단할 수 있다.
적용해 볼 질문
정기 투자금은 일시적 소득을 빼도 유지할 수 있는가?
예정된 큰 지출과 부채 상환이 같은 달에 겹치면 잔고가 충분한가?
돈이 나간 항목을 소비·부채 상환·자산 이동으로 구분했는가?