
매출총이익률이 좋아지면 회사의 가격결정력이 강해졌다고 해석하기 쉽다. 하지만 제품별 마진이 그대로여도 어떤 제품을 더 많이 팔았는지에 따라 전체 마진은 달라질 수 있다.
숫자의 방향을 설명하려면 가격·원가·판매량과 매출 구성을 나누어 보아야 한다. 하나의 마진 변화에서 산업 전체의 이익 이동까지 바로 결론내리지 않는 이유다.
전체 마진의 변화는 개별 제품의 수익성 변화와 판매 구성의 변화가 함께 만든 결과일 수 있다.
1. 어떤 이익률을 비교했는지 확인한다
매출총이익률과 영업이익률, 순이익률은 포함한 비용과 평가 단계가 다르다. SEC의 재무제표 설명은 매출과 비용이 각 이익 단계로 연결되는 구조를 다룬다.
같은 이름의 마진이라도 기간과 사업 범위·원가 분류·일회성 조정이 다를 수 있다. 실제 수치와 가이던스, 회계 기준 수치와 별도 조정 수치를 같은 결과처럼 비교하지 않는다.
2. 제품 구성이 바뀌는 효과부터 계산한다
가상 제품 A의 매출총이익률은 30%, B는 10%이고 두 기간 모두 각 제품의 마진이 그대로라고 하자. 총매출은 각각 100이다.
항목 | 기간 1 | 기간 2 |
|---|---|---|
A 매출 | 50 | 80 |
B 매출 | 50 | 20 |
전체 매출총이익 | 20 | 26 |
전체 매출총이익률 | 20% | 26% |
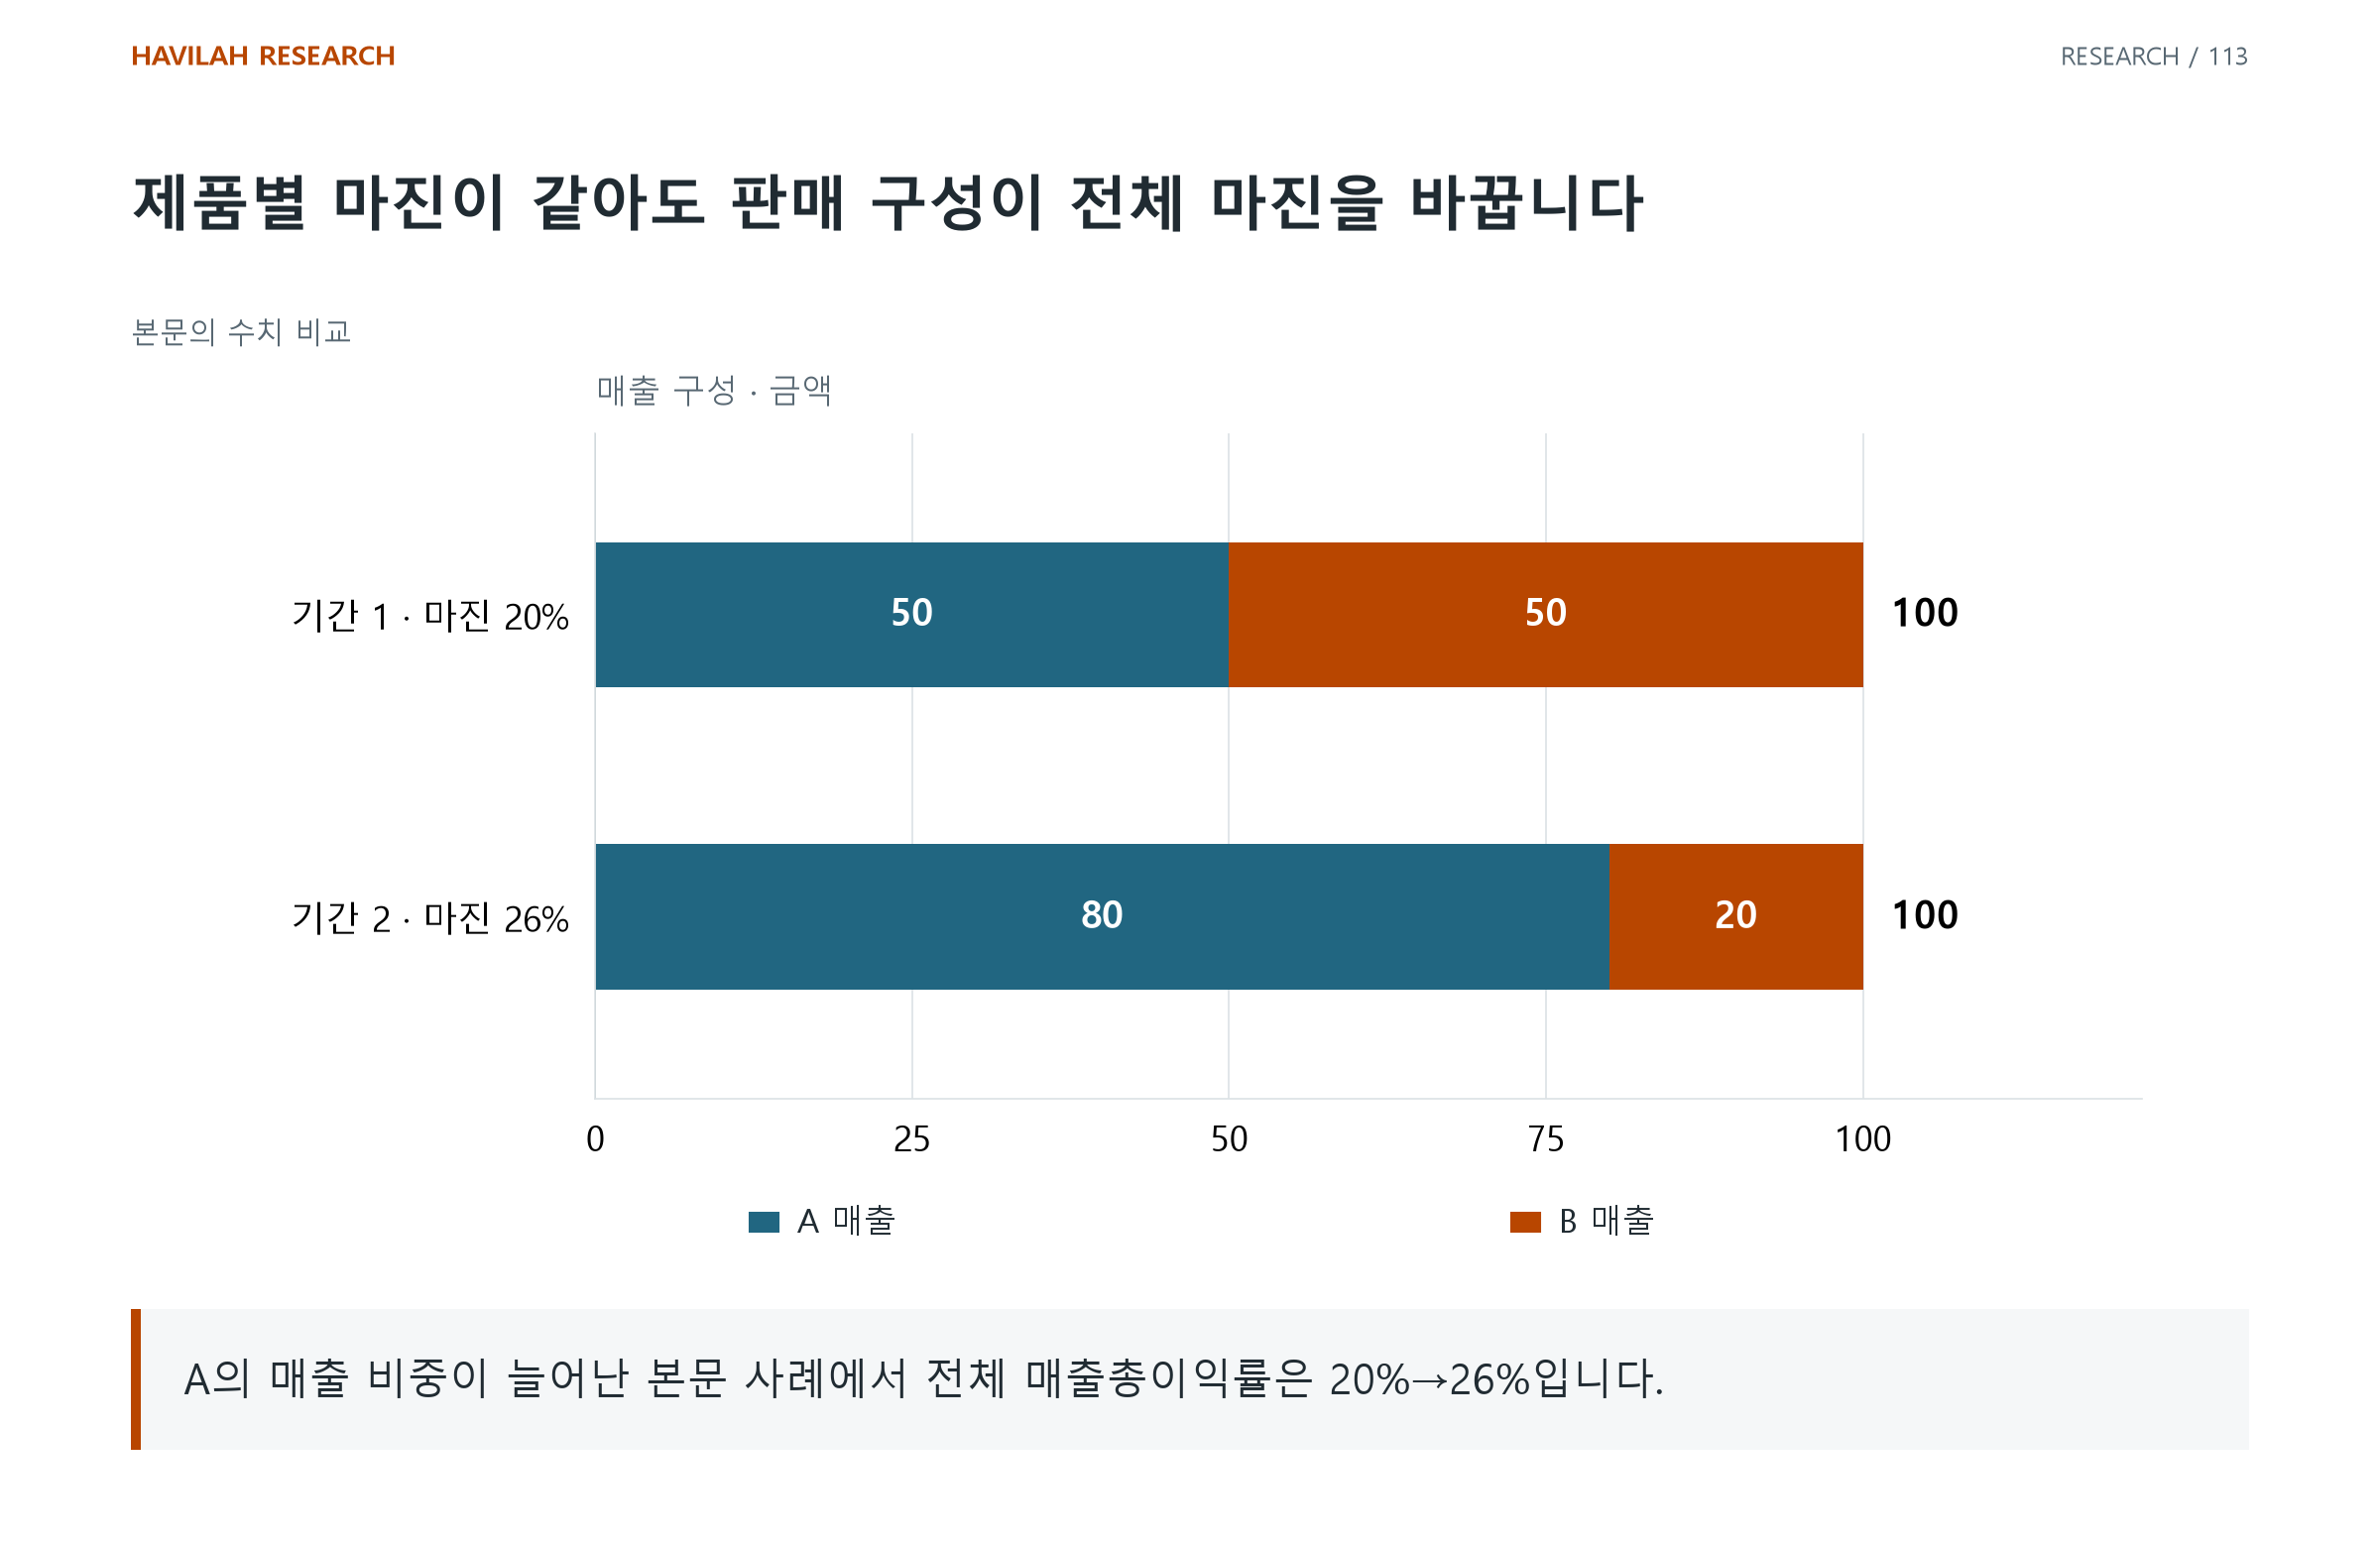
제품별 가격과 원가의 관계를 개선하지 않아도 높은 마진 제품의 매출 비중이 커져 전체 마진이 상승했다. 제품 구성의 효과를 개별 제품의 가격결정력 개선으로 설명하지 않는다.
3. 가격과 원가도 같은 단위에서 확인한다
동일한 제품의 판매 가격과 단위원가, 가격 할인·고객 구성·생산 규모가 어떻게 변했는지 살핀다. 새 세대 제품은 원재료와 기능·납품 범위가 달라 이전 제품과 단가만 비교하기 어려울 수 있다.
생산 초기의 비용, 가동률과 재고 관련 항목도 확인한다. 평균 마진에 여러 효과가 섞였다면 확인할 수 있는 부분과 아직 분해하지 못한 부분을 나누어 표시한다.
4. 고객의 마진 하락을 공급자의 이익 증가로 바로 바꾸지 않는다
완제품 업체의 마진이 낮아졌다면 부품 비용 상승뿐 아니라 판매 가격·제품 구성·가동률 등 다른 원인이 있을 수 있다. 부품 구매액이 늘어도 공급자의 원가·경쟁·추가 투자 때문에 남는 이익은 다를 수 있다.
공급자의 실제 주문·출하·판매 가격과 마진·현금을 별도로 확인한다. 공급망에서 돈이 이동했다는 해석에는 구매자의 숫자와 판매자의 숫자를 잇는 근거가 필요하다.
5. 전체 이익과 재투자 이후의 현금까지 연결한다
마진이 낮아져도 매출 규모가 더 커지면 이익 금액은 늘 수 있다. 반대로 높은 마진과 작은 매출만으로 고정비·연구·투자와 자금 부담을 충분히 감당하지 못할 수도 있다.
매출·마진·이익의 금액과 투자·수금·자금 소요를 같이 읽는다. 마진 분석은 좋은 비율을 찾는 데서 끝나지 않고, 어떤 사업 구성에서 그 비율이 만들어지고 실제 현금으로 남는지 설명하는 일이다.