
큰 지원금이나 투자 유치가 발표되면 공장을 건설할 자금 문제가 해결된 것처럼 보인다. 그러나 발표한 지원액, 실제로 받은 돈과 사업이 계속 벌어들일 현금은 서로 다른 정보다.
지원은 필요한 투자를 가능하게 만들 수 있다. 동시에 일정·고용·생산·설비 유지 등 조건이 붙거나 사업의 비용과 의무가 달라질 수 있으므로 금액과 조건을 함께 읽어야 한다.
지원의 가치는 받은 돈뿐 아니라 충족할 조건, 바뀐 자금 부담과 지원 이후의 현금흐름으로 평가한다.
1. 보조금과 대출, 지분 투자를 구분한다
정부가 제공한 자금이라고 모두 같은 보조금은 아니다. 대출에는 상환과 이자가, 지분 투자에는 소유권과 관련 조건이 있을 수 있다. 세제 혜택도 현금 지급과 시점·이용 조건이 다를 수 있다.
각 지원의 형태, 확정·조건부 여부, 수령 일정과 기업이 부담할 의무를 읽는다. 총지원액에 서로 다른 자금을 합산했다면 그 합계를 모두 주주가 자유롭게 사용할 현금으로 보지 않는다.
2. 현금 수령과 회계 인식의 시점을 나눈다
IAS 20의 공식 설명은 보조금 수령과 조건 준수에 대한 합리적 확신, 관련 비용의 기간에 따른 손익 인식을 다룬다. 적용 대상에 해당하는 보조금은 관련 기준과 회사의 회계 정책으로 확인한다.
지원금을 받았다고 전액이 같은 기간의 영업 성과를 뜻하지는 않는다. 재무제표에 표시된 지원 효과와 실제 현금 이동, 앞으로의 조건을 연결해 읽는다. 다른 종류의 정부 자금에 IAS 20을 일괄 적용하지 않는다.
3. 초기 투자와 반복되는 현금 수지를 따로 계산한다
가상 사업에 초기 투자 50과 일회성 현금 지원 20이 있다고 하자. 다른 조건을 제외하면 회사가 처음 부담할 자금은 30으로 줄어든다. 이것은 운영에서 이익이 난다는 증거와 다르다.
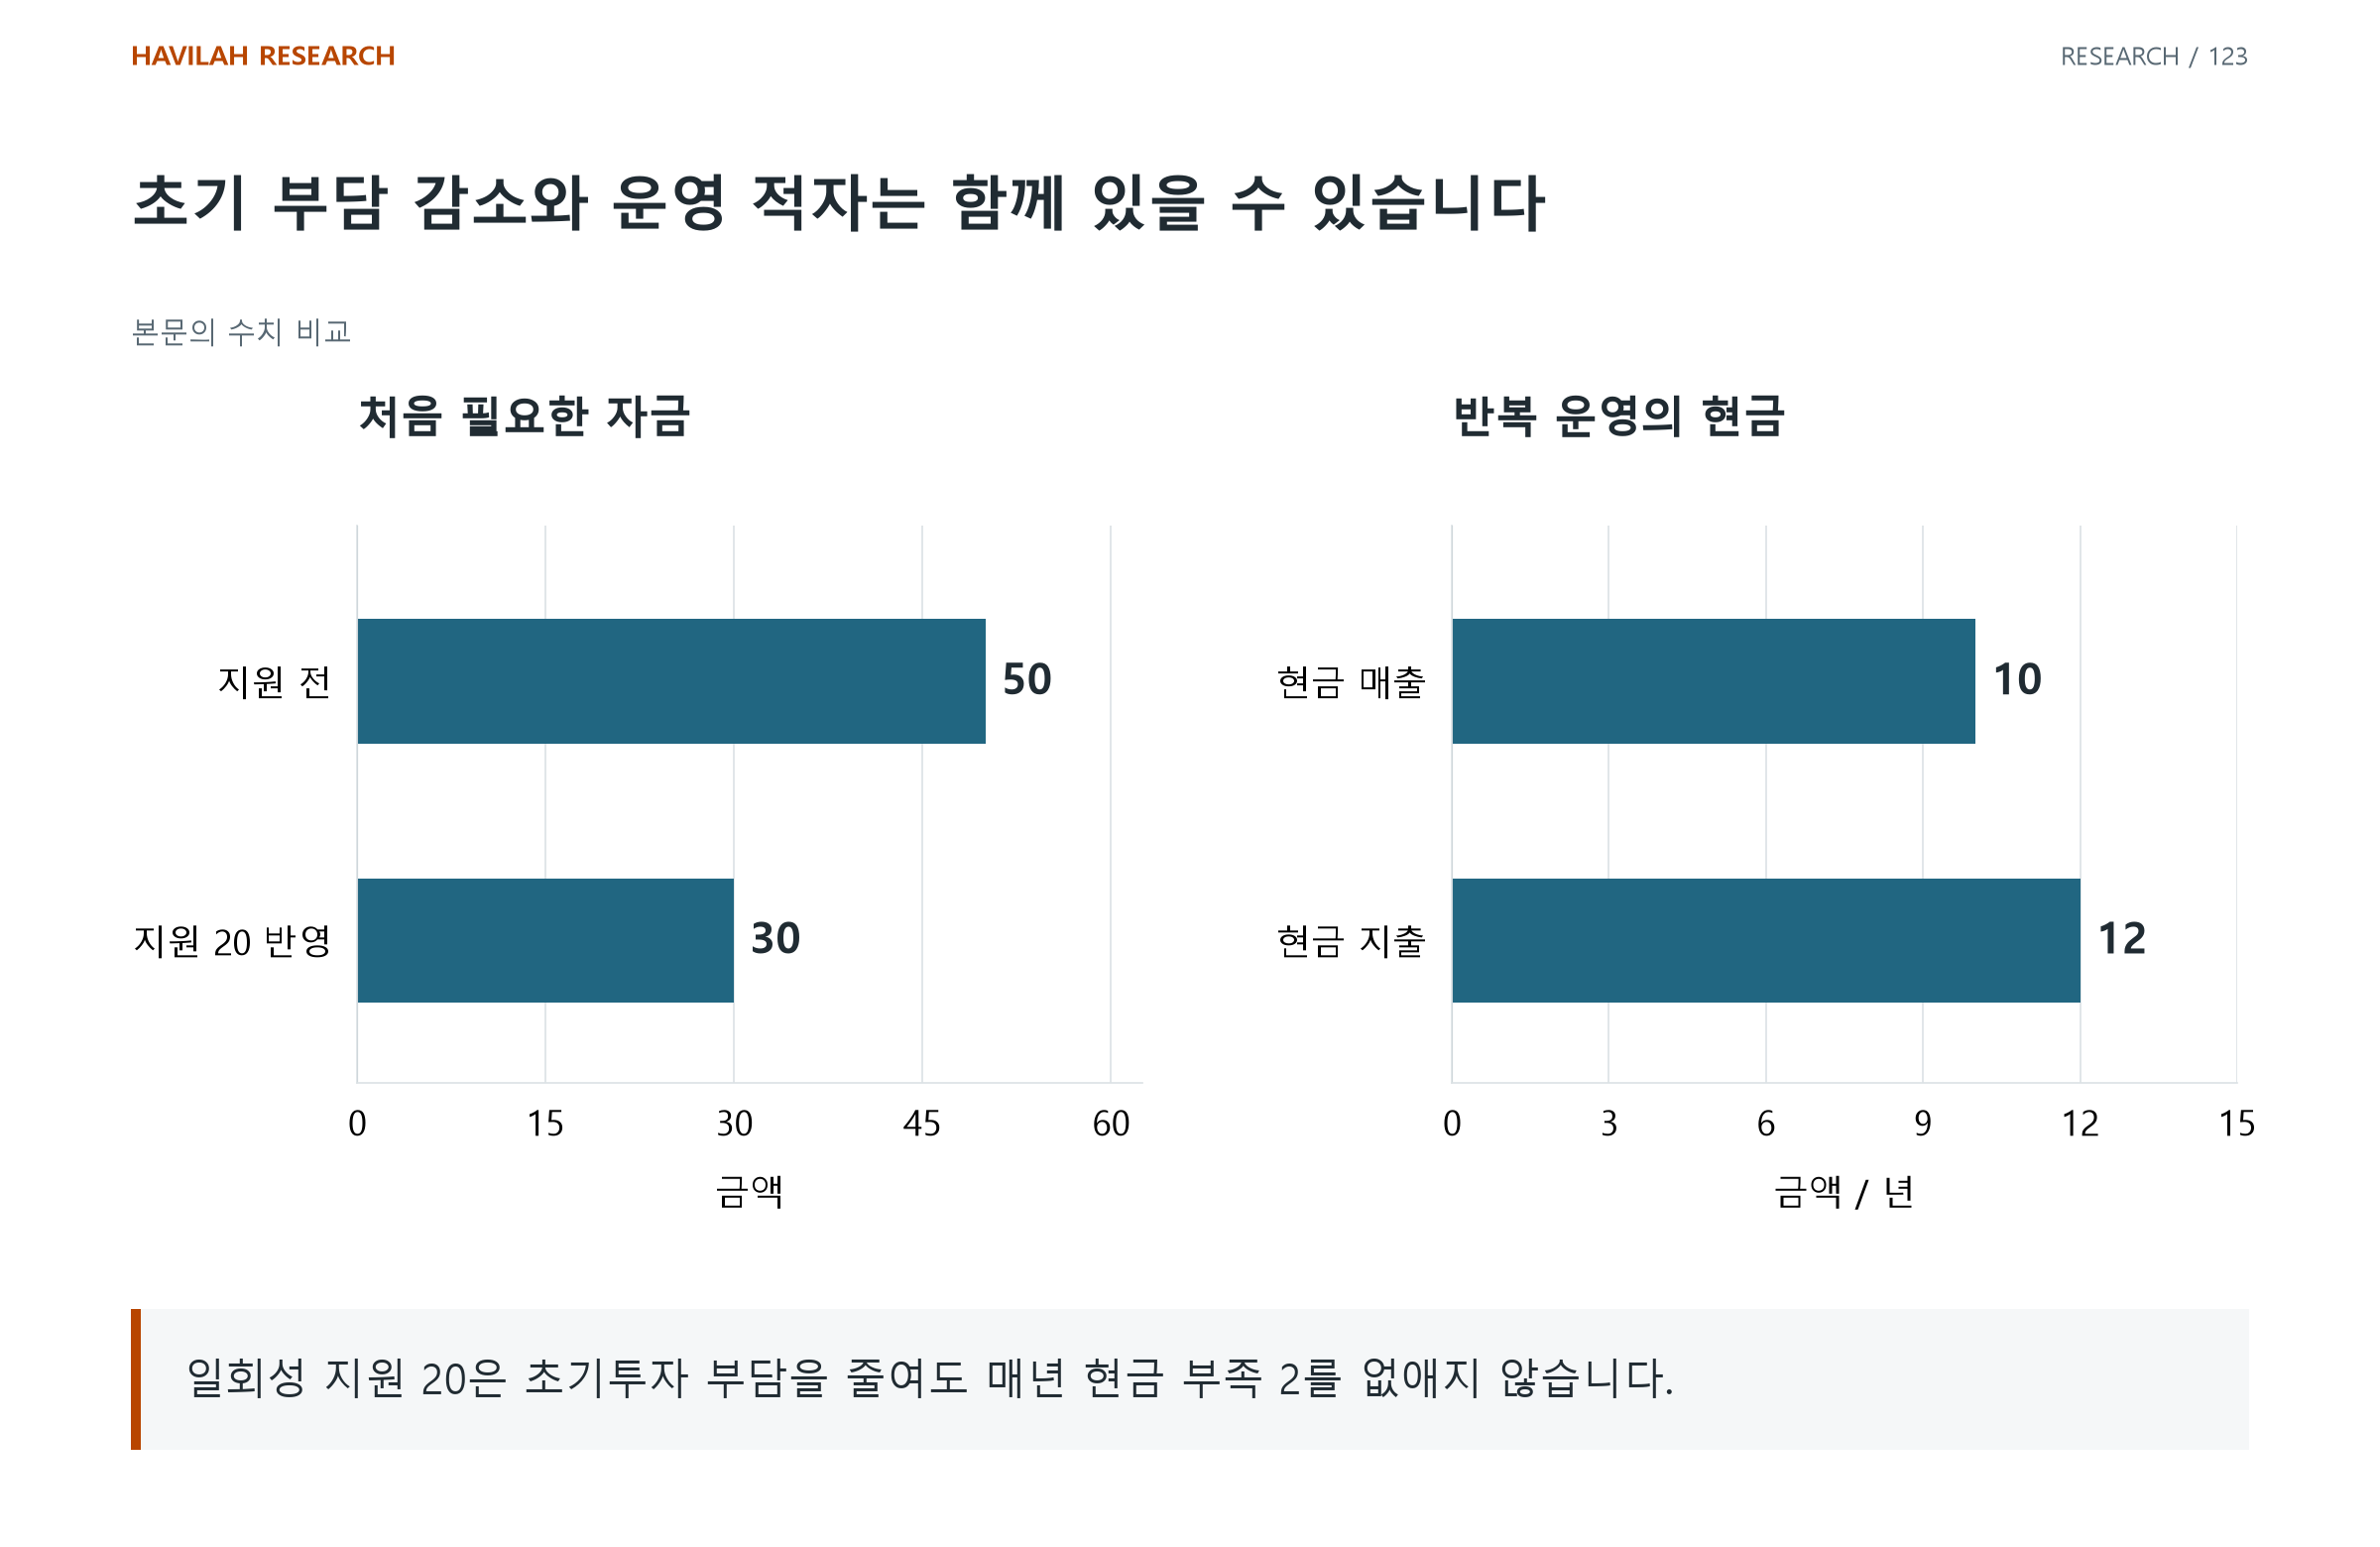
지원 후에도 연간 현금 매출이 10, 운영 현금 지출이 12라면 매년 2가 부족하다. 추가 투자·세금·금융비용까지 제외한 단순 예시에서도 초기 자금 감소와 운영 적자가 함께 존재한다. 한 번 받는 지원이 반복되는 현금 부족을 영구적으로 해결하지는 않는다.
4. 지원 조건이 전체 사업의 비용을 바꾸는지 본다
특정 입지와 생산·고용 조건을 맞추는 데 추가 비용이 들 수 있다. 수령에 필요한 투자, 운영 기간과 조건을 충족하지 못했을 때의 조치를 해당 계약과 규정으로 확인한다.
지원 전의 저비용 공장과 지원 후의 다른 입지 공장을 같은 원가로 비교하지 않는다. 지원의 경제성은 돈을 받은 효과와 함께 바뀐 건설·운영·자금 조건을 포함해 판단한다. 반환 의무가 있는지도 확인하되 모든 지원에 같은 조항이 있다고 가정하지 않는다.
5. 회사의 성과와 지원의 성과를 각각 관찰한다
고객 주문·가동률·제품 원가·가격과 현금 회수를 추적하고, 지원 수령·조건 이행·관련 회계 효과를 별도로 표시한다. 지원이 없거나 늦어지는 경우의 자금 계획도 남긴다.
정부 지원은 투자 기회의 중요한 조건일 수 있지만, 지속적인 고객 수요와 경쟁력을 대신 확인해 주지는 않는다. 무엇이 지원 덕분에 가능해졌고 이후 무엇으로 자금을 회수할 것인지 설명해야 사업과 주주가치를 연결할 수 있다.