
새 기술의 성능이 뛰어나다는 발표와 기업의 매출이 늘었다는 사실 사이에는 여러 단계가 있다. 고객이 그 기술을 쓸 이유가 있어도 도입 비용과 신뢰성, 기존 시스템의 교체 시점 때문에 선택이 늦어질 수 있다.
기술을 이해하는 일과 상용화의 경로를 확인하는 일은 함께 필요하다. 고객이 구매할 이유, 실제로 공급할 능력, 대금을 회수할 조건까지 이어서 봐야 사업의 크기를 판단할 수 있다.
기술의 우수성은 사업의 출발 조건일 수 있지만, 주문·매출·현금 회수의 확인을 대신하지 않는다.
1. 성능 비교의 조건부터 읽는다
어떤 환경과 제품 구성에서 측정했는지, 고객이 실제로 쓰는 조건에서도 같은 이점이 있는지 본다. 성능이 좋아도 전력·냉각·수율·운영 비용에서 추가 부담이 생길 수 있다.
부분의 개선을 전체 시스템의 개선으로 곧바로 옮기지 않는다. 고객이 교체 비용을 감수할 만큼 얻는 이익과 기존 방식의 대안을 같이 비교한다.
2. 발표 이후의 단계를 구분한다
아래는 설명용 경로다. 업종에 따라 순서와 계약 구조는 달라질 수 있다.
확인 단계 | 다음에 확인할 것 |
|---|---|
시제품·성능 발표 | 사용 조건과 양산 가능성 |
고객 평가·인증 | 승인 범위와 도입 일정 |
주문·계약 | 수량·가격·취소 조건 |
출하·매출 인식 | 인도 조건과 실제 수익성 |
대금 회수 | 회수 시점과 필요한 운전자금 |
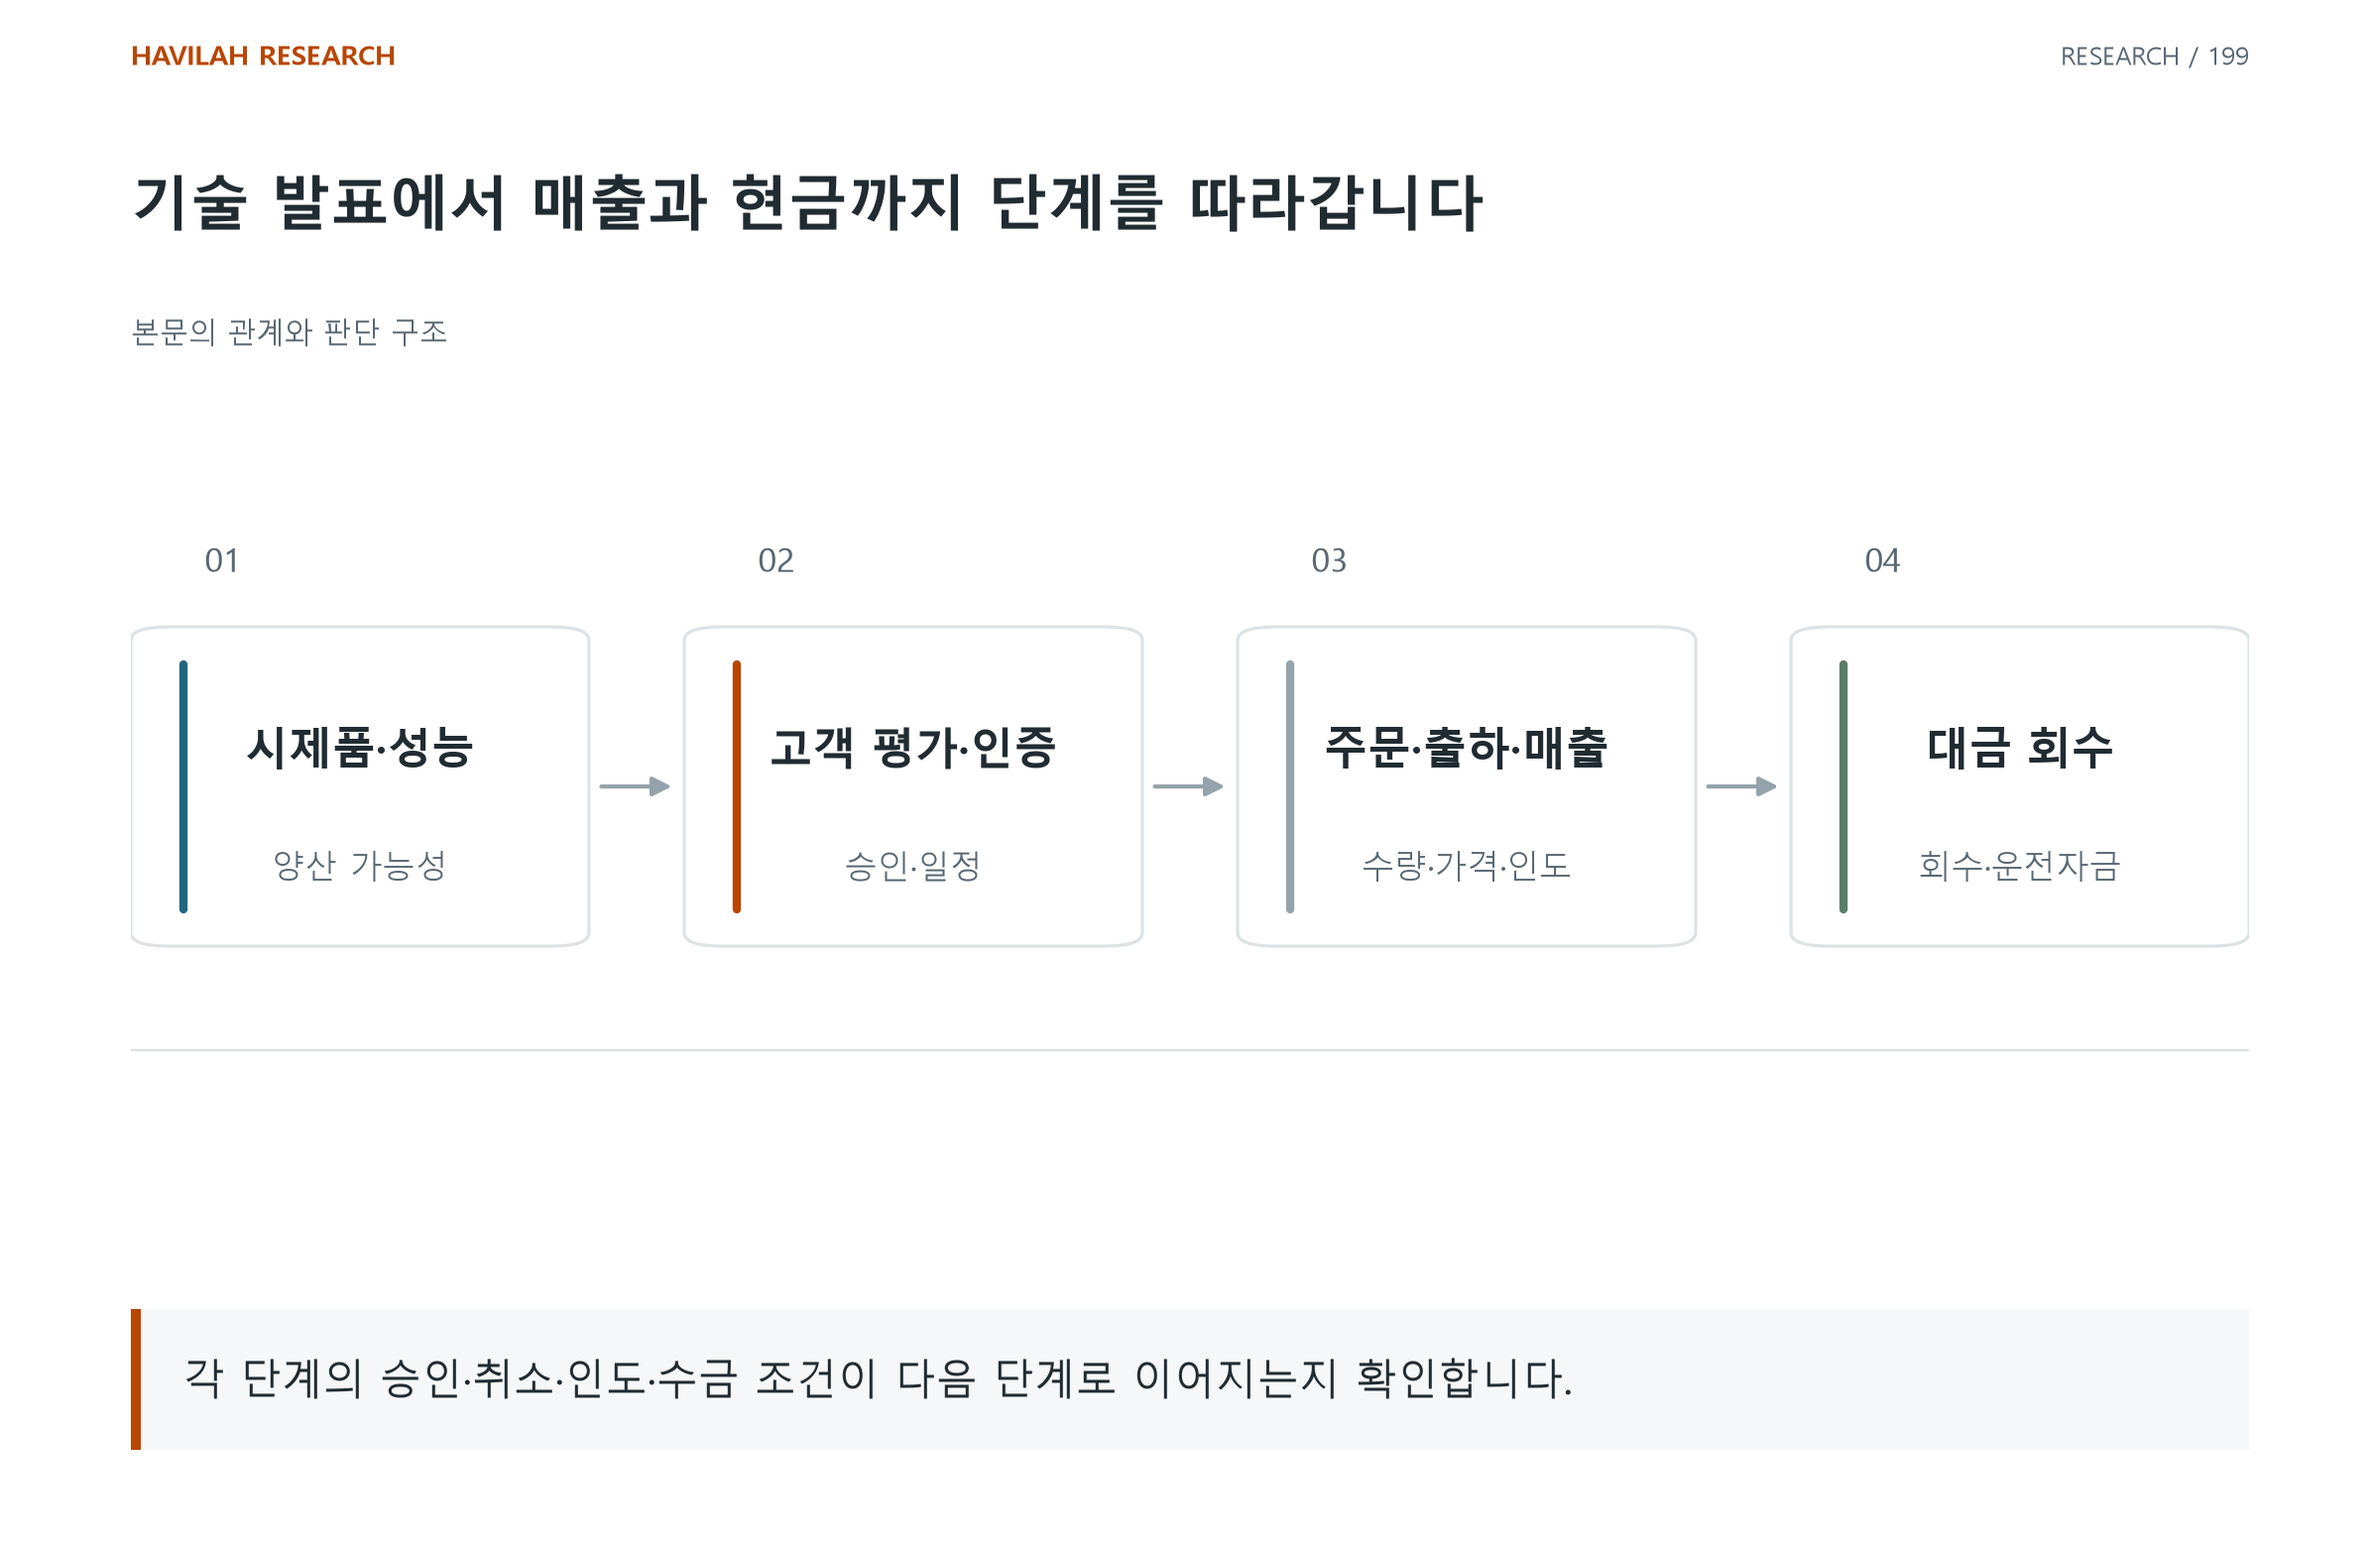
관심을 표한 고객과 확정 주문은 다른 자료다. 계약이 있어도 언제 어떤 조건에서 매출이 되는지 따로 확인한다.
3. 병목이 성능에서 생산으로 옮겨 갈 수 있다
기술 문제가 해결되면 부품 확보, 양산 수율, 품질 검증과 고객 일정이 다음 제약이 될 수 있다. 현재 가장 어려운 단계를 해결했다는 사실만으로 이후 단계의 속도를 알 수는 없다.
상용화 전망은 최종 수요뿐 아니라 가장 느린 단계의 처리 능력에 의존한다. 생산을 늘리기 위한 투자비와 일정도 매출 전망에 연결해야 한다.
4. 매출과 현금이 다르게 움직이는 이유를 본다
설비·재고·매출채권에 돈이 먼저 들어가면 매출이 늘어도 당장 쓸 현금은 부족할 수 있다. 손익계산서와 현금흐름표의 차이는 SEC의 재무제표 기초 안내에서도 구분한다.
성장에 필요한 자금이 어디서 오는지, 추가 조달이 주주의 몫에 어떤 영향을 주는지까지 본다. 좋은 기술의 성장 비용도 사업의 일부다.
5. 단계에 맞는 표현을 사용한다
관심, 평가, 승인, 주문, 출하, 매출과 현금 회수를 각각의 자료로 적는다. 다음 단계가 아직 확인되지 않았다면 기대와 확인 사실을 나누어 표시한다.
산업 리서치의 가치는 발표를 빠르게 모으는 데서 끝나지 않고, 기업이 돈을 벌기 위해 남은 조건을 찾는 데 있다. 새 발표가 나올 때마다 기업이 어느 단계까지 왔고 무엇이 남았는지부터 확인하자.