
장비가 오래 작동하면 투자금을 더 오래 회수할 수 있을 것처럼 보인다. 그러나 고객이 그 장비의 서비스를 계속 구매할지, 받을 가격과 운영비가 어떤지도 함께 보아야 한다.
신형 장비가 나왔다는 사실만으로 구형이 즉시 쓸모없어지는 것은 아니다. 반대로 기존 장비가 고장 나지 않았다는 사실만으로 처음 예상한 현금을 계속 벌 수 있다고 확정할 수도 없다.
작동 여부·판매 가능한 서비스·가격·이용량·남는 현금을 각각 확인한다.
1. 기간이라는 숫자가 무엇을 뜻하는지 나눈다
물리적으로 작동할 기간, 회사가 사용할 예정 기간, 고객 계약의 기간, 회계상 내용연수는 서로 다른 개념이다. 투자금이 언제 회수되는지도 별도의 계산이다.
IAS 16의 내용연수 설명은 사용 예상과 물리적 마모 외에 기술·상업적 진부화 등을 고려한다. 장비가 움직이는 시간 하나만으로 회계상 기간을 정하는 설명도 아니다. 특정 회사의 회계 추정과 계약 조건은 그 회사의 주석에서 확인한다.
2. 가격과 이용량을 함께 계산한다
같은 기간에 제공할 수 있는 서비스가 100단위인 가상 장비를 보자. 두 조건에서 필요한 운영 현금은 각각 700으로 같다고 가정한다. 구입비·금융비용·세금·교체 투자와 감가상각은 제외한다.
조건 | 서비스 단가 | 실제 판매량 | 수입 | 운영 현금 차감 후 |
|---|---|---|---|---|
A | 15 | 100단위 | 1,500 | 800 |
B | 10 | 60단위 | 600 | -100 |
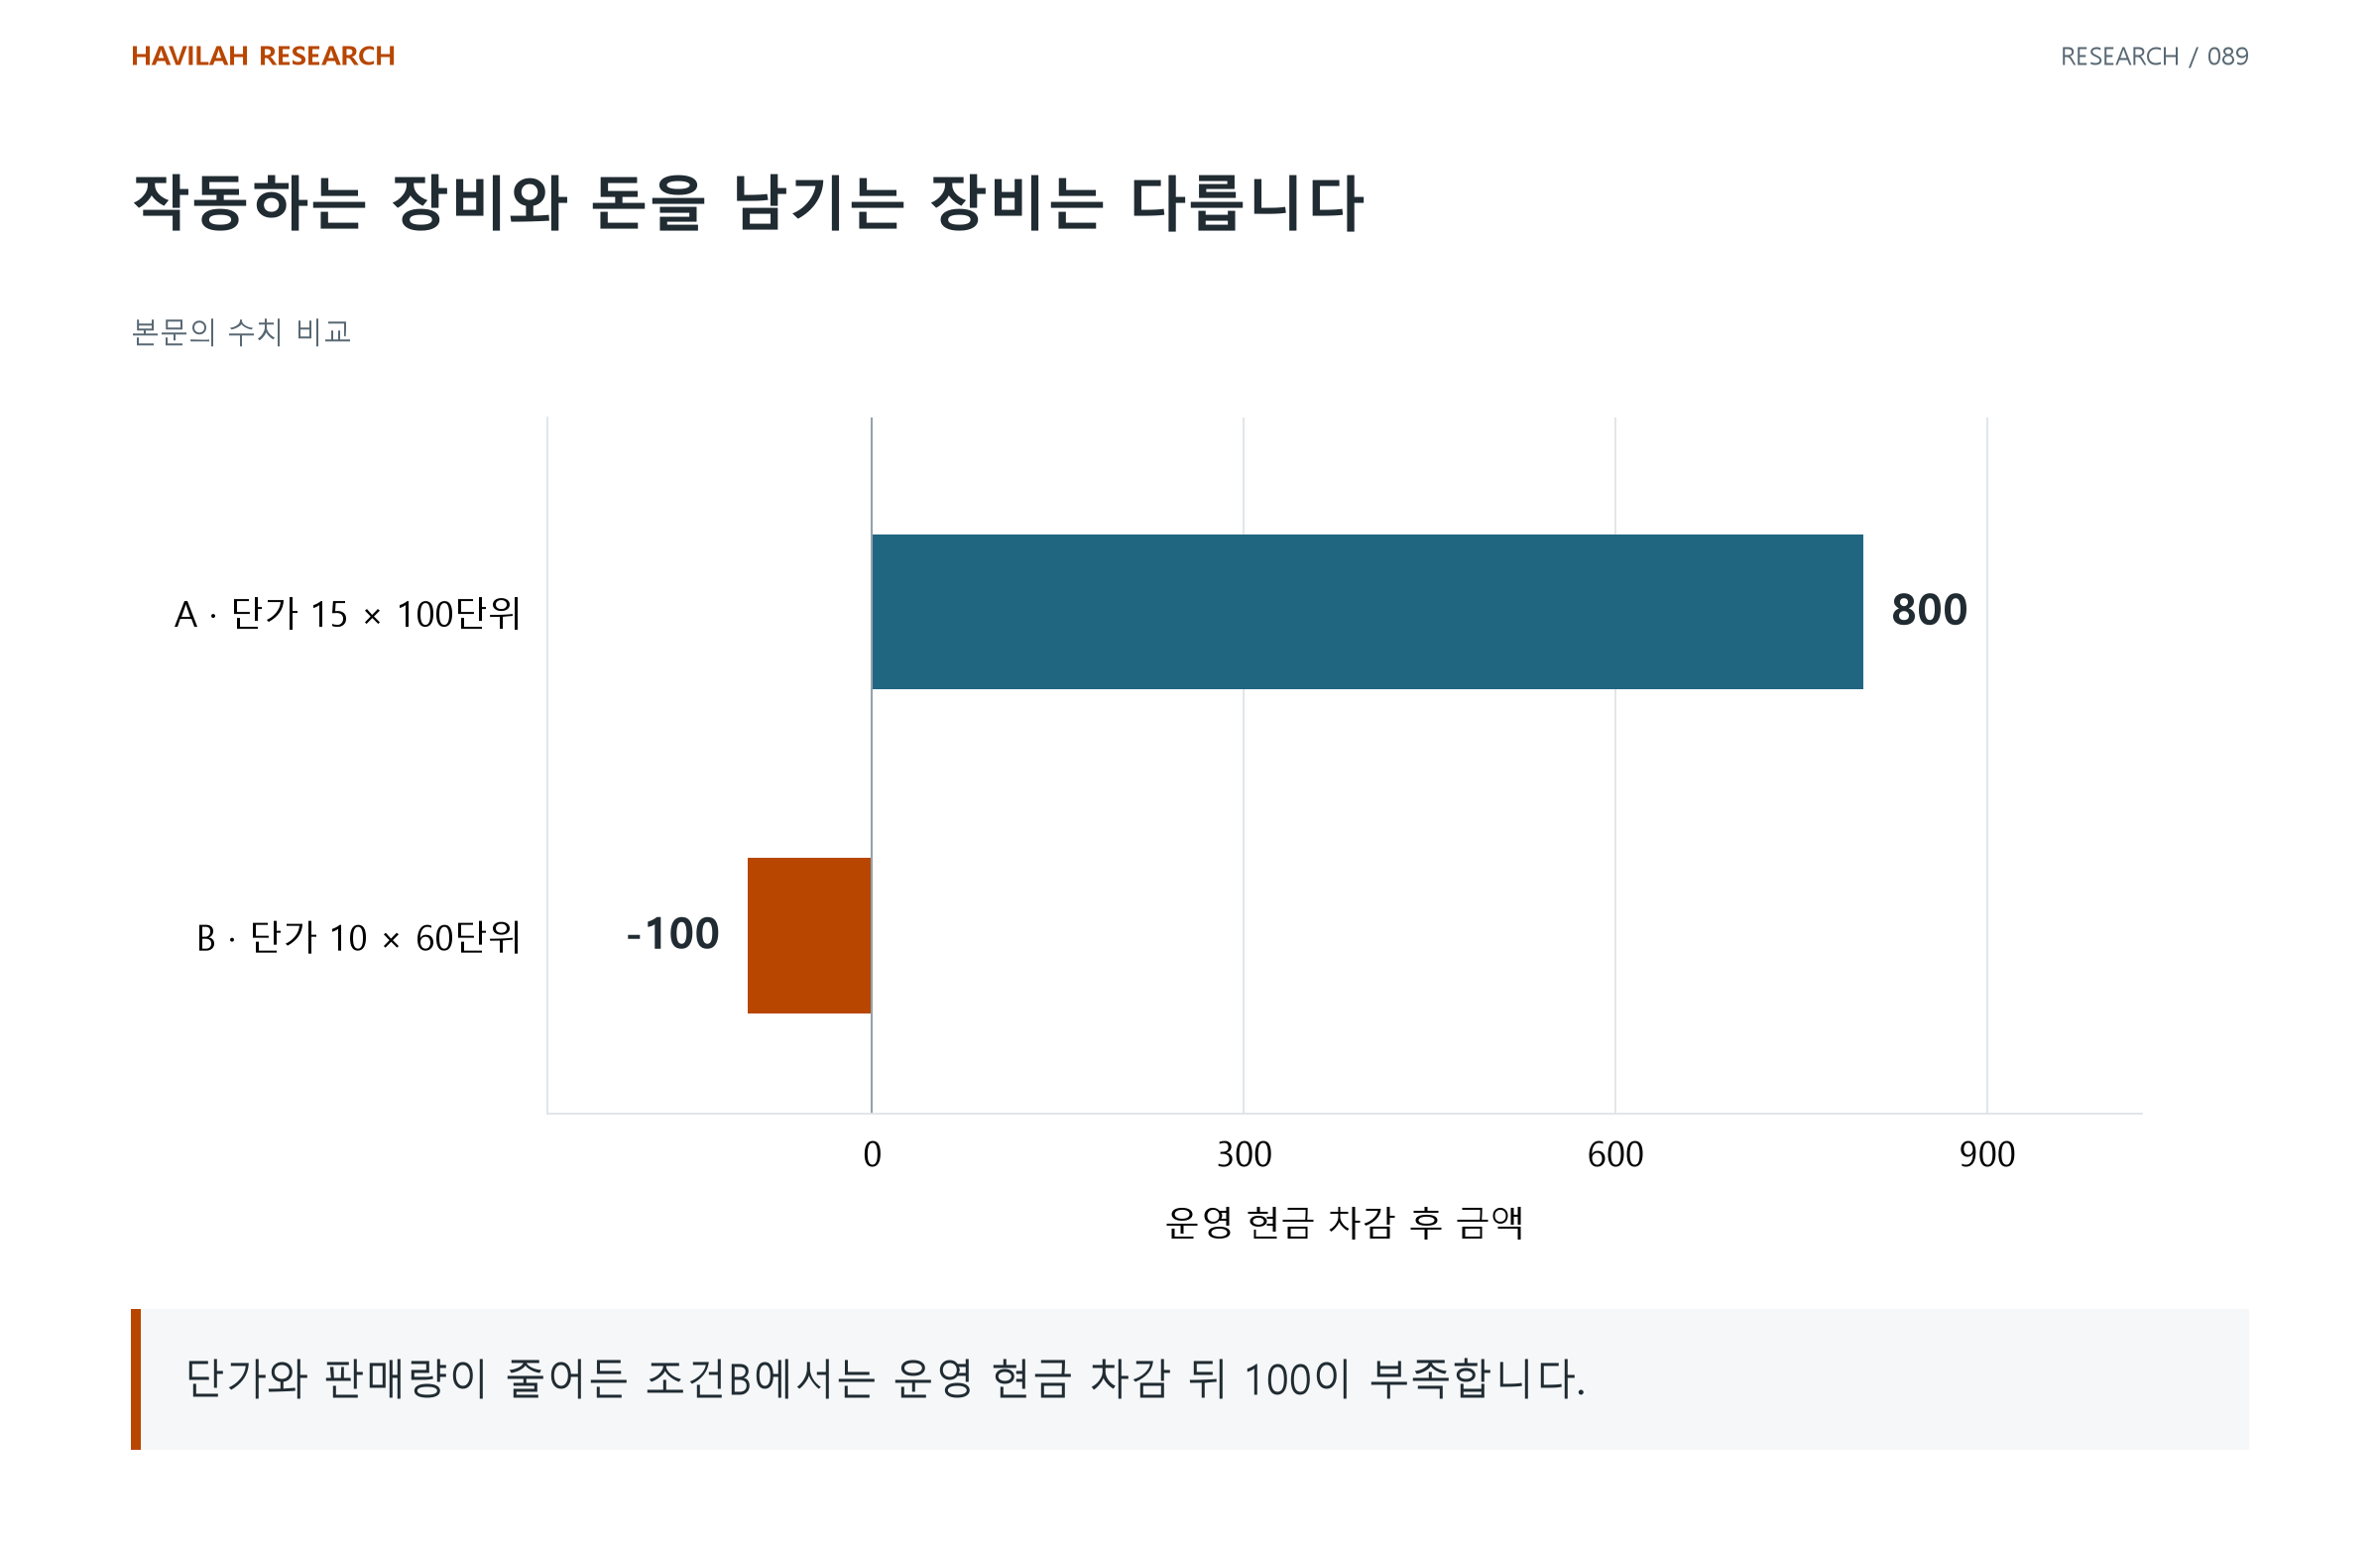
장비가 같은 기간에 작동할 수 있어도 남는 현금은 다르다. 이 표는 공급 과잉이나 특정 장비의 미래 가격을 예측한 자료가 아니다. 사용 가능한 시간이 매출이나 이익을 보장하지 않는다는 계산이다.
3. 계약 기간과 실제 지급 조건을 연결한다
오래 쓰는 고객 계약이 있어도 제공 범위·물량·가격 조정·지급 조건을 확인해야 한다. 계약한 기간 전체가 같은 매출과 현금으로 들어온다고 가정하지 않는다.
남은 계약을 수행하려면 유지·보수·지원과 추가 자금이 필요할 수 있다. 고객의 구매가 유지되는 이유도 가격·전환 비용·검증·필요 성능으로 나누어 본다. 긴 계약이라는 정보만으로 모든 노후 장비의 경제성을 일반화하지 않는다.
4. 교체 결정에는 바꾸는 비용도 넣는다
신형이 더 빠르거나 적은 자원으로 같은 일을 처리하더라도, 구입·설치·이전·검증·교육·중단 비용이 생길 수 있다. 비교할 기간과 업무의 품질을 맞춰 전체 현금을 계산한다.
기존 장비를 계속 사용할 때의 수입·비용과 새 장비로 바꿀 때의 수입·비용을 비교한다. 처분할 경우 실제 매각 가능 가격과 비용도 확인한다. 과거에 지불한 구입비를 새로운 교체 시점에 다시 지불하는 돈처럼 더하지 않는다.
5. 긴 사용 기대와 투자 가격을 구분한다
투자자는 장비 세대별 가격·실제 이용량·유지비·고객 계약과 남은 자금을 대조할 수 있다. 일부 오래된 장비의 계약 연장을 전체 장비의 수명이나 산업 수요의 확정 근거로 확대하지 않는다.
예상 현금의 기간이 길어져도 현재 가격과 필요한 추가 투자, 조달 조건에 따라 투자 결과는 달라진다. 경제적으로 사용할 기간은 가격·고객·비용에 관한 가정이며, 작동 가능 기간이나 감가상각 연수 하나로 대신할 수 없다.
장비 한 세대의 예상 기간을 적은 뒤 단가·실제 이용량·운영비를 낮음·기준·높음으로 바꿔 보자. 현금이 음수가 되는 조건을 찾으면 몇 년 작동한다는 설명보다 교체와 투자 판단에 도움이 된다.