
낮은 금리의 통화로 돈을 조달해 높은 금리의 통화에 투자하면 금리 차이가 남을 것처럼 보인다. 그러나 나중에 어느 환율로 조달 통화를 되갚는지에 따라 결과가 달라진다.
금리 차이와 환율, 차입의 만기·비용과 헤지의 조건을 각각 읽어야 한다. 높은 이자를 받는다는 설명만으로 전체 거래의 위험을 평가할 수는 없다.
캐리 거래의 결과는 받는 이자와 조달비용뿐 아니라 환율과 자금 유지 조건에 달려 있다.
1. 투자 통화와 갚을 통화를 나눈다
보유 자산의 통화와 부채를 상환할 통화가 다르면 전환 시점의 환율이 중요하다. 투자 통화에서 수익이 났다는 사실만으로 상환 통화에서도 이익이라고 말할 수 없다.
BIS의 캐리 거래 설명은 금리 차이를 이용하는 통화 간 포지션과 관측 자료의 한계를 다룬다. 특정 통화의 총차입액을 모두 같은 캐리 거래의 규모로 취급하지도 않는다.
2. 가상 거래에서 환율의 영향을 계산한다
A통화 100을 연 2%로 빌리고 처음 1대1 환율로 B통화 자산에 투자한다고 하자. B통화에서 한 해 뒤 5%를 받고 A통화 102를 상환한다. 비용과 신용 손실은 없다는 단순 예시다.
만기 환율 조건 | B통화 105의 A통화 환산액 | A통화 102 상환 후 차이 |
|---|---|---|
B 1단위 = A 1단위 | 105 | +3 |
B 1단위 = A 0.9단위 | 94.5 | −7.5 |
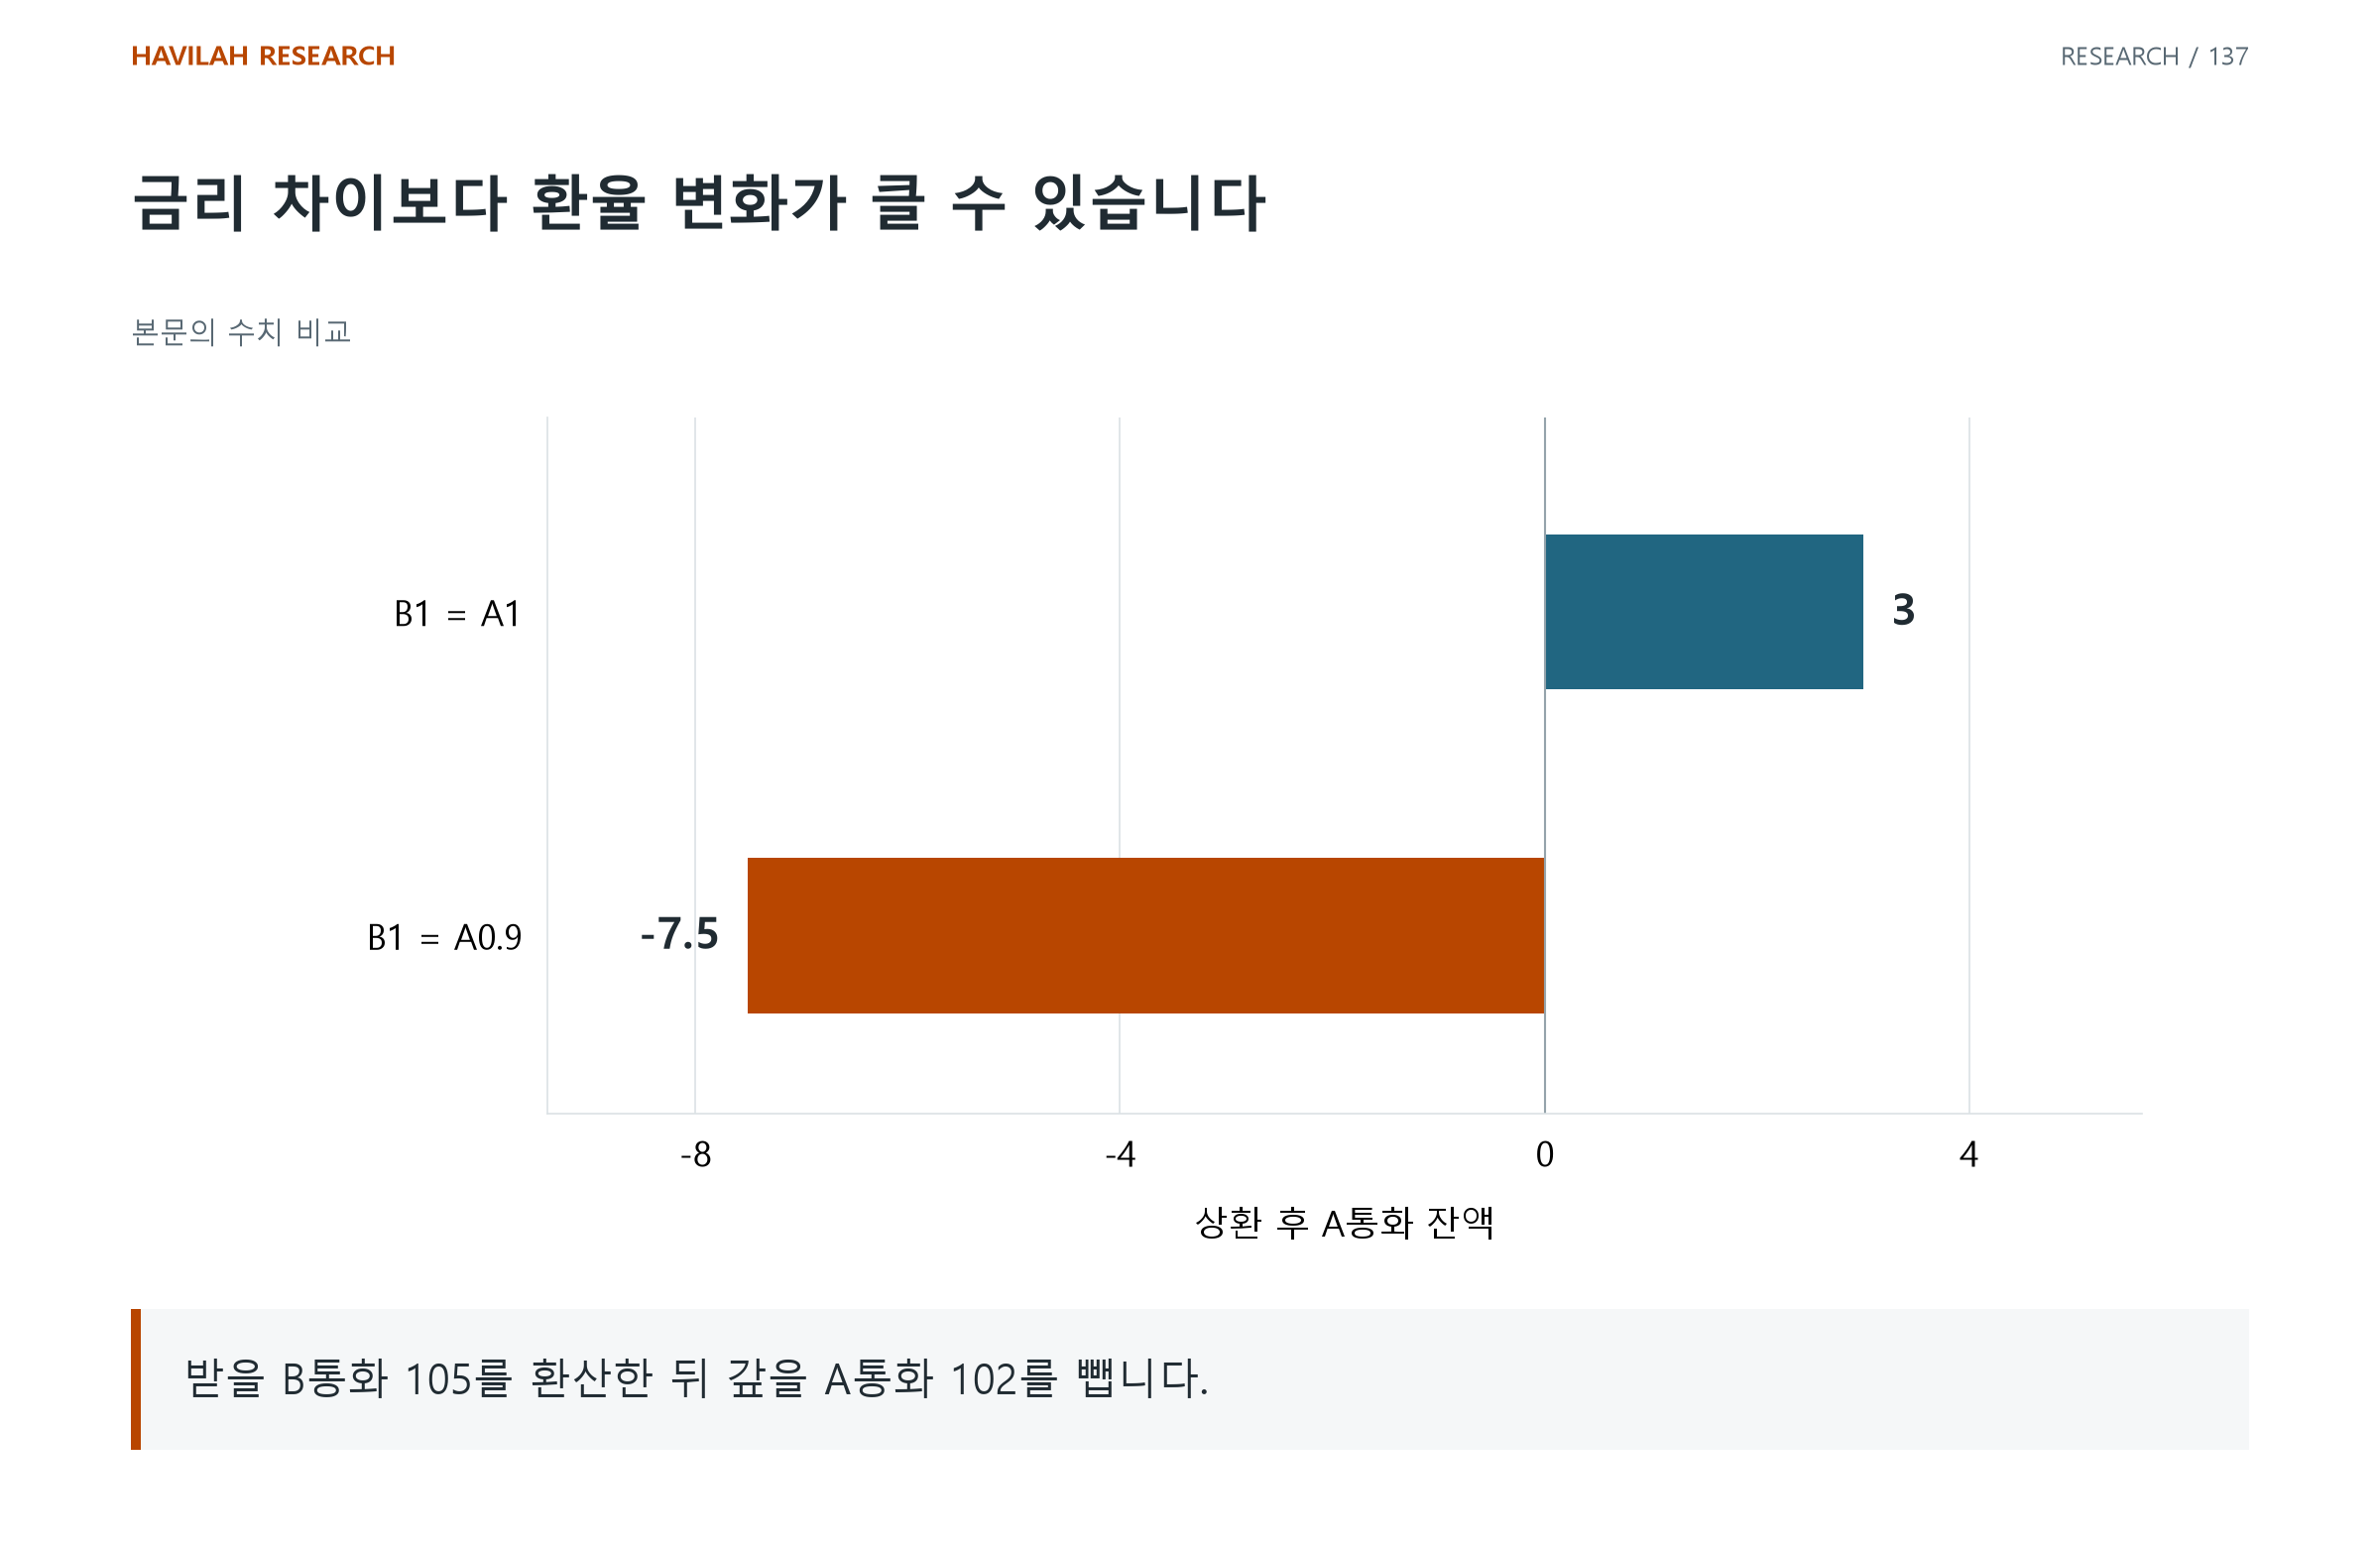
금리 차이가 양수여도 환율 변화로 손실이 날 수 있다. 위 차이는 가상 거래의 손익 단위이며 초기 자기자본이 정해지지 않았으므로 계좌 수익률로 표시하지 않는다.
3. 차입과 투자자산의 기간을 맞춘다
조달 금리가 바뀌거나 먼저 상환해야 하면 예상한 이자 차이를 유지하기 어려울 수 있다. 자산을 만기 전에 팔 때의 가격과 비용도 달라질 수 있다.
레버리지와 담보가 있다면 추가 자금·청산의 조건을 실제 계약에서 확인한다. 만기 계산상 기대 이익과 그 만기까지 포지션을 유지할 수 있는 능력은 다르다.
4. 환헤지 뒤에는 헤지 가격과 조건을 계산한다
환율 노출을 줄이는 거래를 붙였다고 금리 차이가 전부 남는 것은 아니다. 선도·스왑 등의 가격과 비용, 만기와 수량을 함께 맞춰야 한다.
BIS의 커버드 금리평가 연구는 금리 차이·현물과 선도 환율, 실제 시장의 베이시스를 연결한다. 헤지 후 수익을 단순한 두 금리의 뺄셈으로 계산하지 않을 근거다.
5. 금리 뉴스와 시장 전체의 결과를 나누어 본다
조달 비용이 달라지면 일부 거래의 매력이 달라질 수 있다. 그러나 금리 변경 하나로 모든 참가자의 포지션과 글로벌 자산의 방향이 동일하게 결정되지는 않는다.
실제 규모·레버리지·헤지와 다른 자금 흐름을 확인한다. 캐리의 작동 원리를 이해하는 일은 미래 청산 규모를 확인했다는 뜻과 다르다. 높은 이자를 전체 거래의 확정 수익으로 읽지 않는다.
적용해 볼 질문
받는 통화와 상환할 통화, 만기 환율을 구분했는가?
조달과 투자·헤지의 기간·수량·비용을 맞추었는가?
예상한 손익과 포지션을 유지할 자금 제약을 따로 평가했는가?