
비용을 줄이면 당장의 이익은 좋아질 수 있다. 그러나 줄인 비용이 고객의 선택 이유를 유지하는 데 쓰이던 돈이라면, 이후의 매출과 고객을 다시 얻을 비용까지 확인해야 한다.
모든 비용 절감이 품질을 훼손하는 것은 아니다. 불필요한 작업과 낭비를 줄여 고객 경험도 개선할 수 있다. 어떤 지출이 사라졌고 그 변화가 고객에게 어떻게 전달되었는지 살피는 것이 핵심이다.
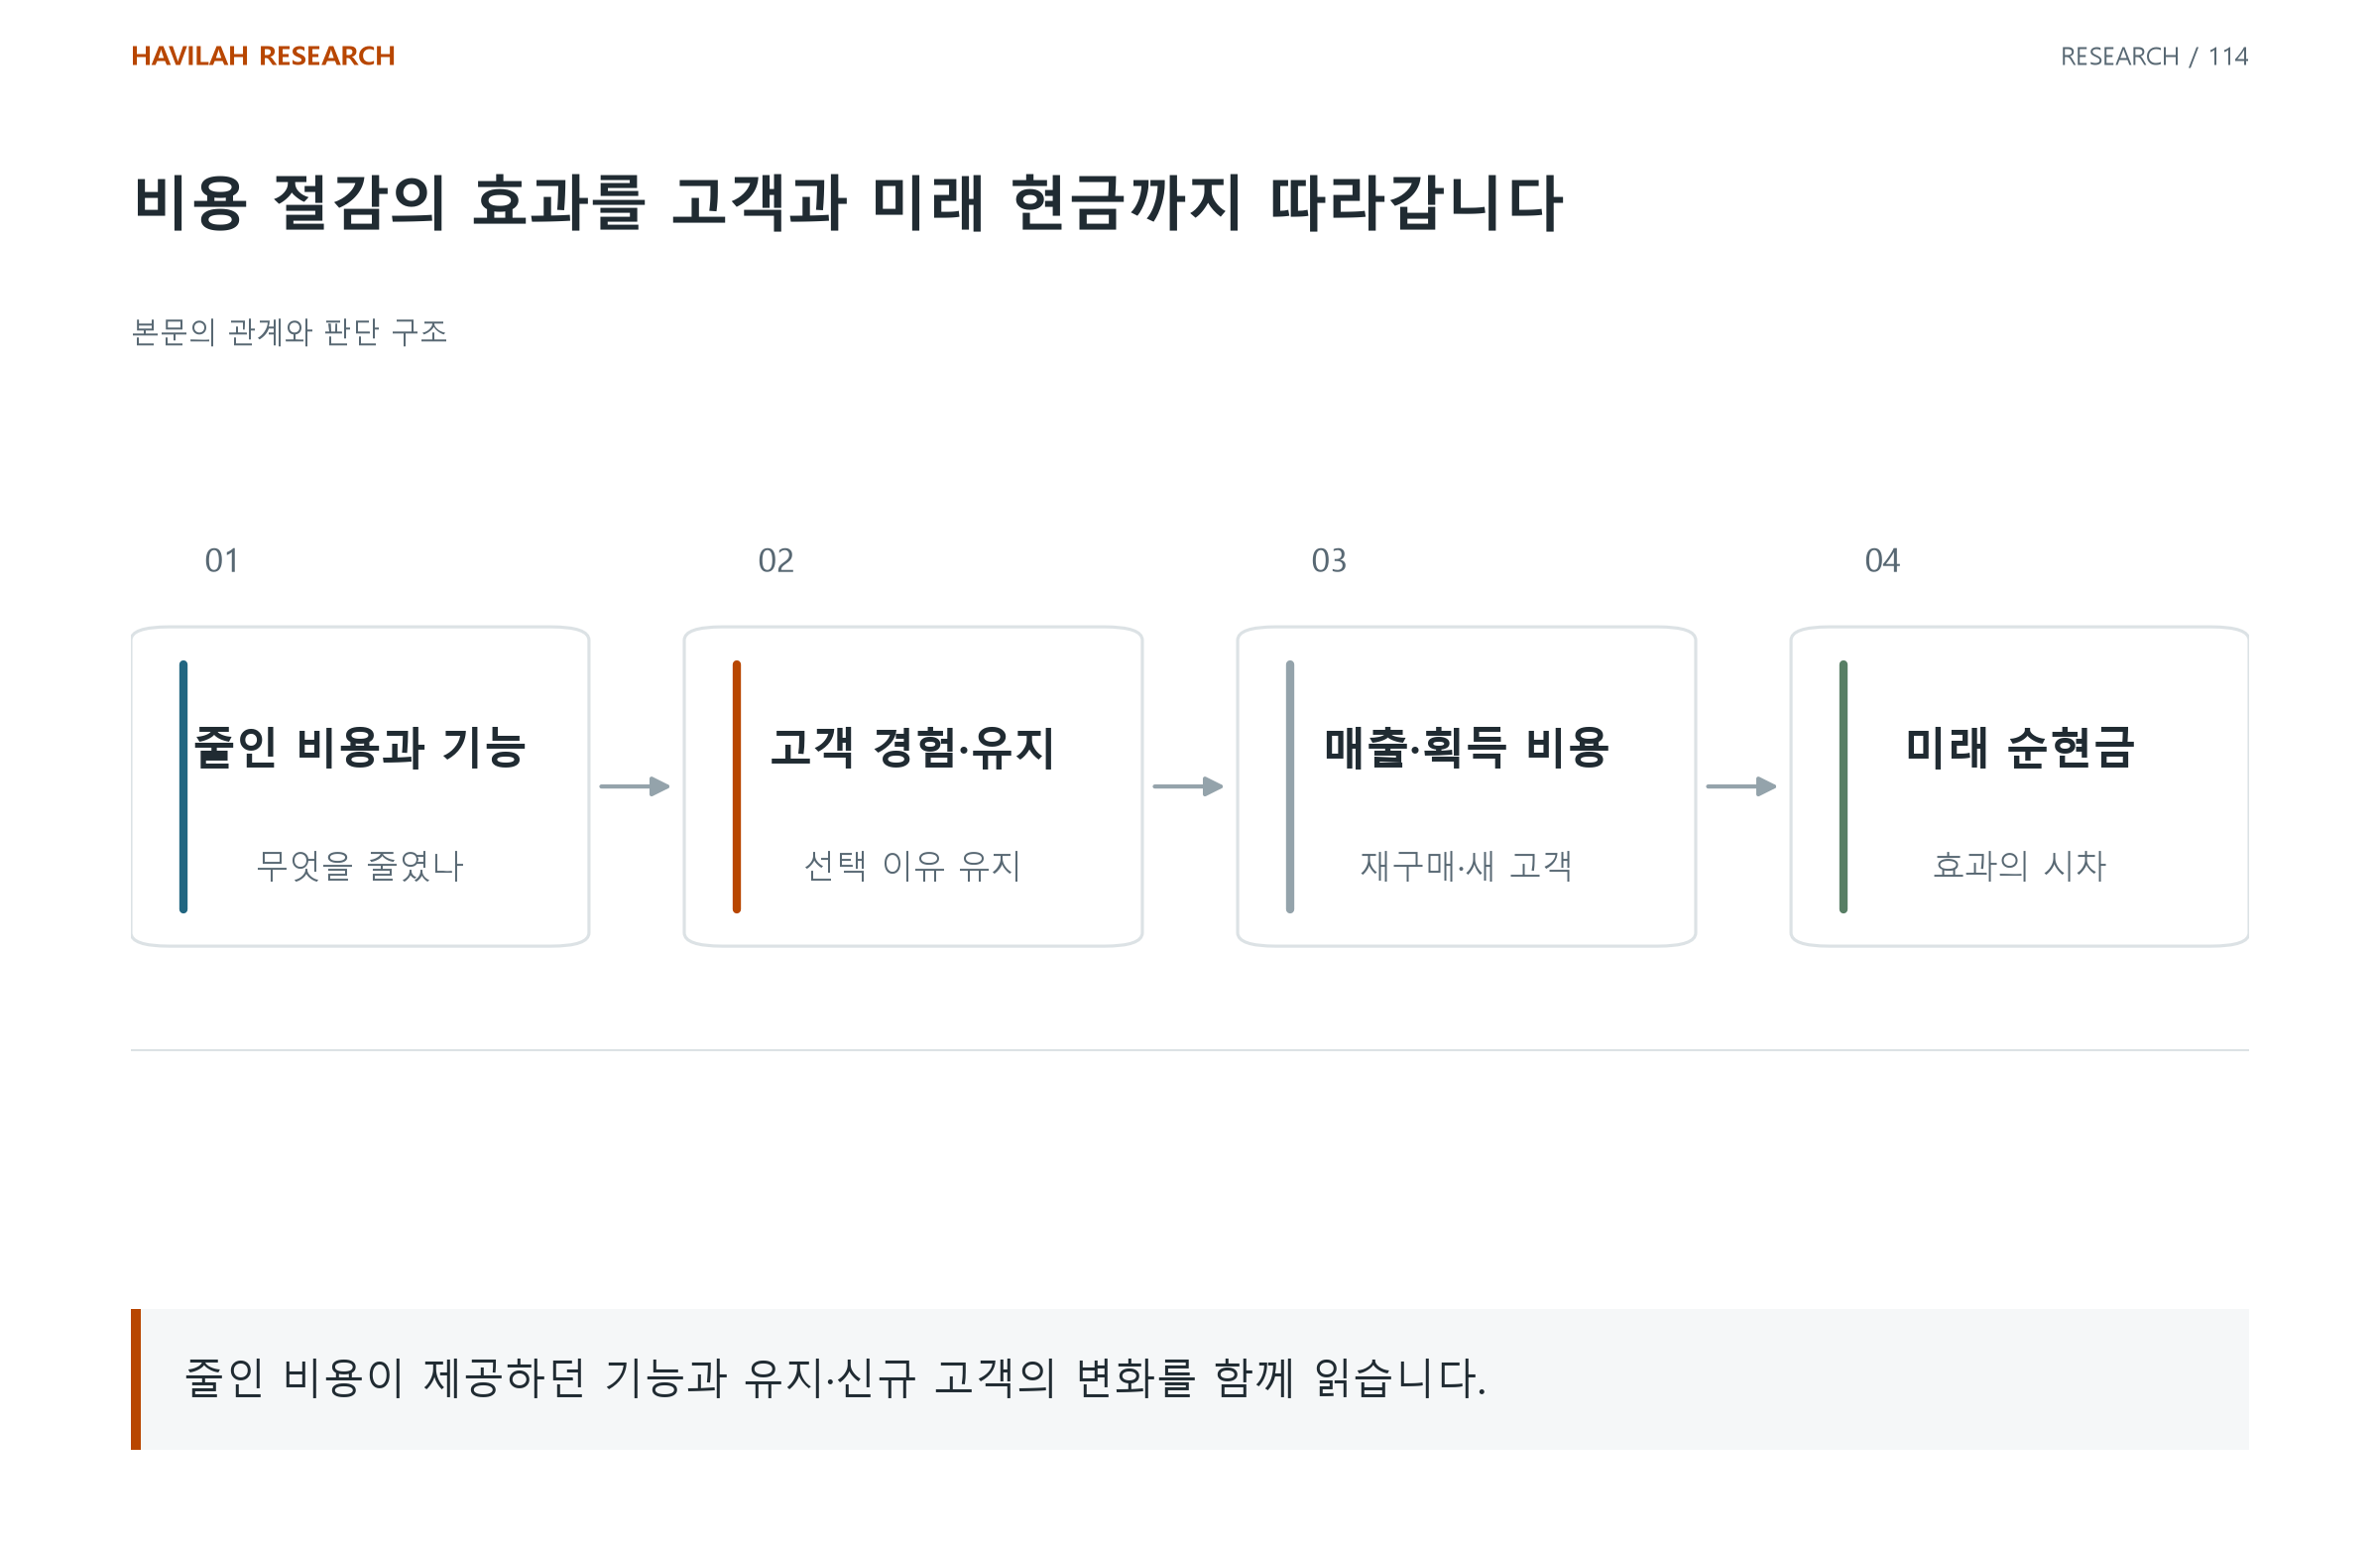
비용 절감의 결과는 줄어든 비용에 더해, 고객과 미래 현금흐름이 어떻게 달라졌는지로 평가한다.
1. 비용의 이름보다 제공하던 기능을 읽는다
인건비·재료비·매장·서비스 비용에는 서로 다른 역할이 들어 있다. 대기시간을 줄이는 인력과 중복 행정, 품질을 유지하는 원료와 불필요한 포장이 같은 기능은 아니다.
어떤 고객의 어떤 문제를 해결하던 지출인지 적는다. 비용을 제거한 뒤 동일한 기능을 더 싸게 제공할 방법이 있는지도 확인한다. 숫자를 낮춘 사실과 생산성을 높인 사실을 구분한다.
2. 당장의 이익과 이후의 매출 가정을 나눈다
가상 사업에서 변동비가 매출의 60%이고 고정비가 25라면 매출 100에서 영업이익은 15다. 고정비를 20으로 줄이면 같은 매출에서 영업이익은 20으로 늘어난다.
그러나 이후 매출이 80으로 감소하고 같은 변동비율이 유지된다면 영업이익은 12다. 이 예시는 비용 절감이 매출 감소를 일으킨다는 실제 인과 증거가 아니다. 매출이 유지된다는 가정이 즉시 절감액과 함께 가치평가에 들어 있다는 점을 보여 준다.
3. 고객의 유지와 새 고객의 비용을 함께 본다
Wharton의 고객 기반 가치평가 인터뷰는 고객의 확보·유지와 매출 전망을 기업가치에 연결하는 접근을 설명한다. 매출의 과거 증가만으로 이후의 고객 행동을 확정하지 않는 관점이다.
재구매·이탈·이용 빈도와 고객당 매출, 신규 고객 확보비를 관찰한다. 새로운 광고로 총매출을 유지했어도 기존 고객의 이탈과 비용 증가가 가려졌을 수 있다. 고객 집단과 기간을 맞춰 비교해야 한다.
4. 효과의 시차와 다른 변화의 영향을 확인한다
서비스 변경 직후 비용은 줄고 고객의 계약·습관 때문에 매출은 한동안 유지될 수 있다. 반대로 이후 매출 감소에는 경쟁·경기·가격이나 계절성 등 다른 원인이 있을 수 있다.
변경 전후 숫자만으로 특정 소유자나 경영 방식의 영향을 확정하지 않는다. 변경한 지출·고객이 경험한 차이·행동 변화의 연결을 조사하고, 다른 설명이 남는 부분을 표시한다.
5. 개선을 평가할 기준에 고객과 자본을 같이 넣는다
절감액과 마진뿐 아니라 품질·납기·유지율·고객 확보비·투자와 현금 회수를 같이 본다. 사업마다 핵심 고객의 선택 이유가 다르므로 같은 비용 비율을 정답으로 두지 않는다.
좋은 비용 절감은 이번 분기 숫자를 낮춘 설명에 더해, 고객에게 제공할 가치를 어떤 방식으로 유지하거나 개선했는지 설명할 수 있어야 한다. 현재의 이익과 미래의 이익 기반을 함께 평가한다.