
누군가 팔자마자 가격이 반등한 장면을 반복해서 보면 그 사람을 반대로 따라 하면 될 것처럼 느껴진다. 하지만 공유되는 장면이 전체 매매 중 어떤 일부인지 알지 못하면 적중률을 계산할 수 없다.
사람의 행동에서 전략 가설을 얻을 수는 있다. 그 가설을 사용할 근거는 기억에 남는 캡처에서 시작해, 사전에 정의한 전체 관찰과 비교 기준까지 이어져야 한다.
극적인 사례는 가설의 출발점이다. 적중률의 분모에는 잘 맞은 장면과 함께 맞지 않은 신호도 들어가야 한다.
1. 무엇을 신호와 성공으로 볼지 미리 적는다
공개된 매도 글인지 실제 매각이 확인된 기록인지 구분한다. 대상·관찰 기간·중복 처리·측정 시점과 이후 얼마 동안의 어떤 움직임을 성공이라고 부를지 정한다.
반등한 뒤에 저점을 찾고 그 근처에서 판 사람을 고르면 결과가 신호를 선택한 셈이 된다. 사후 최저점과 당시에 확인할 수 있었던 가격·게시물을 분리한다.
2. 행동의 경향과 미래 가격의 예측을 구분한다
Barber·Odean의 주목도 연구는 개인투자자의 매수가 뉴스·비정상 거래량·극단적인 일일 수익률 등 주목을 끄는 종목에 향하는 경향을 다룬다. 해당 표본의 행동에 관한 결과를 모든 개인이 고점에 사고 바닥에 판다는 법칙으로 옮기지는 않는다.
누가 왜 관심을 갖고 매매했는지 설명하는 것과, 그 뒤 가격이 어떻게 움직일지 예측하는 것은 추가로 확인할 관계다. 다른 사람의 판단이 틀렸다는 사실만으로 반대 방향 거래의 기대값이 양수가 되지는 않는다.
3. 신호가 없을 때의 빈도도 함께 계산한다
아래는 실제 계좌·인물·시장 통계가 아닌 가상 관찰이다. 미리 정한 조건으로 100개의 관찰을 분류했다고 가정한다. 같은 관찰 범위에서 ‘이후 정한 기간의 가격 상승’을 성공으로 표시한다.
관찰 그룹 | 성공 | 비성공 | 합계 | 성공 비율 |
|---|---|---|---|---|
신호가 있었음 | 8 | 12 | 20 | 40% |
신호가 없었음 | 32 | 48 | 80 | 40% |
전체 | 40 | 60 | 100 | 40% |
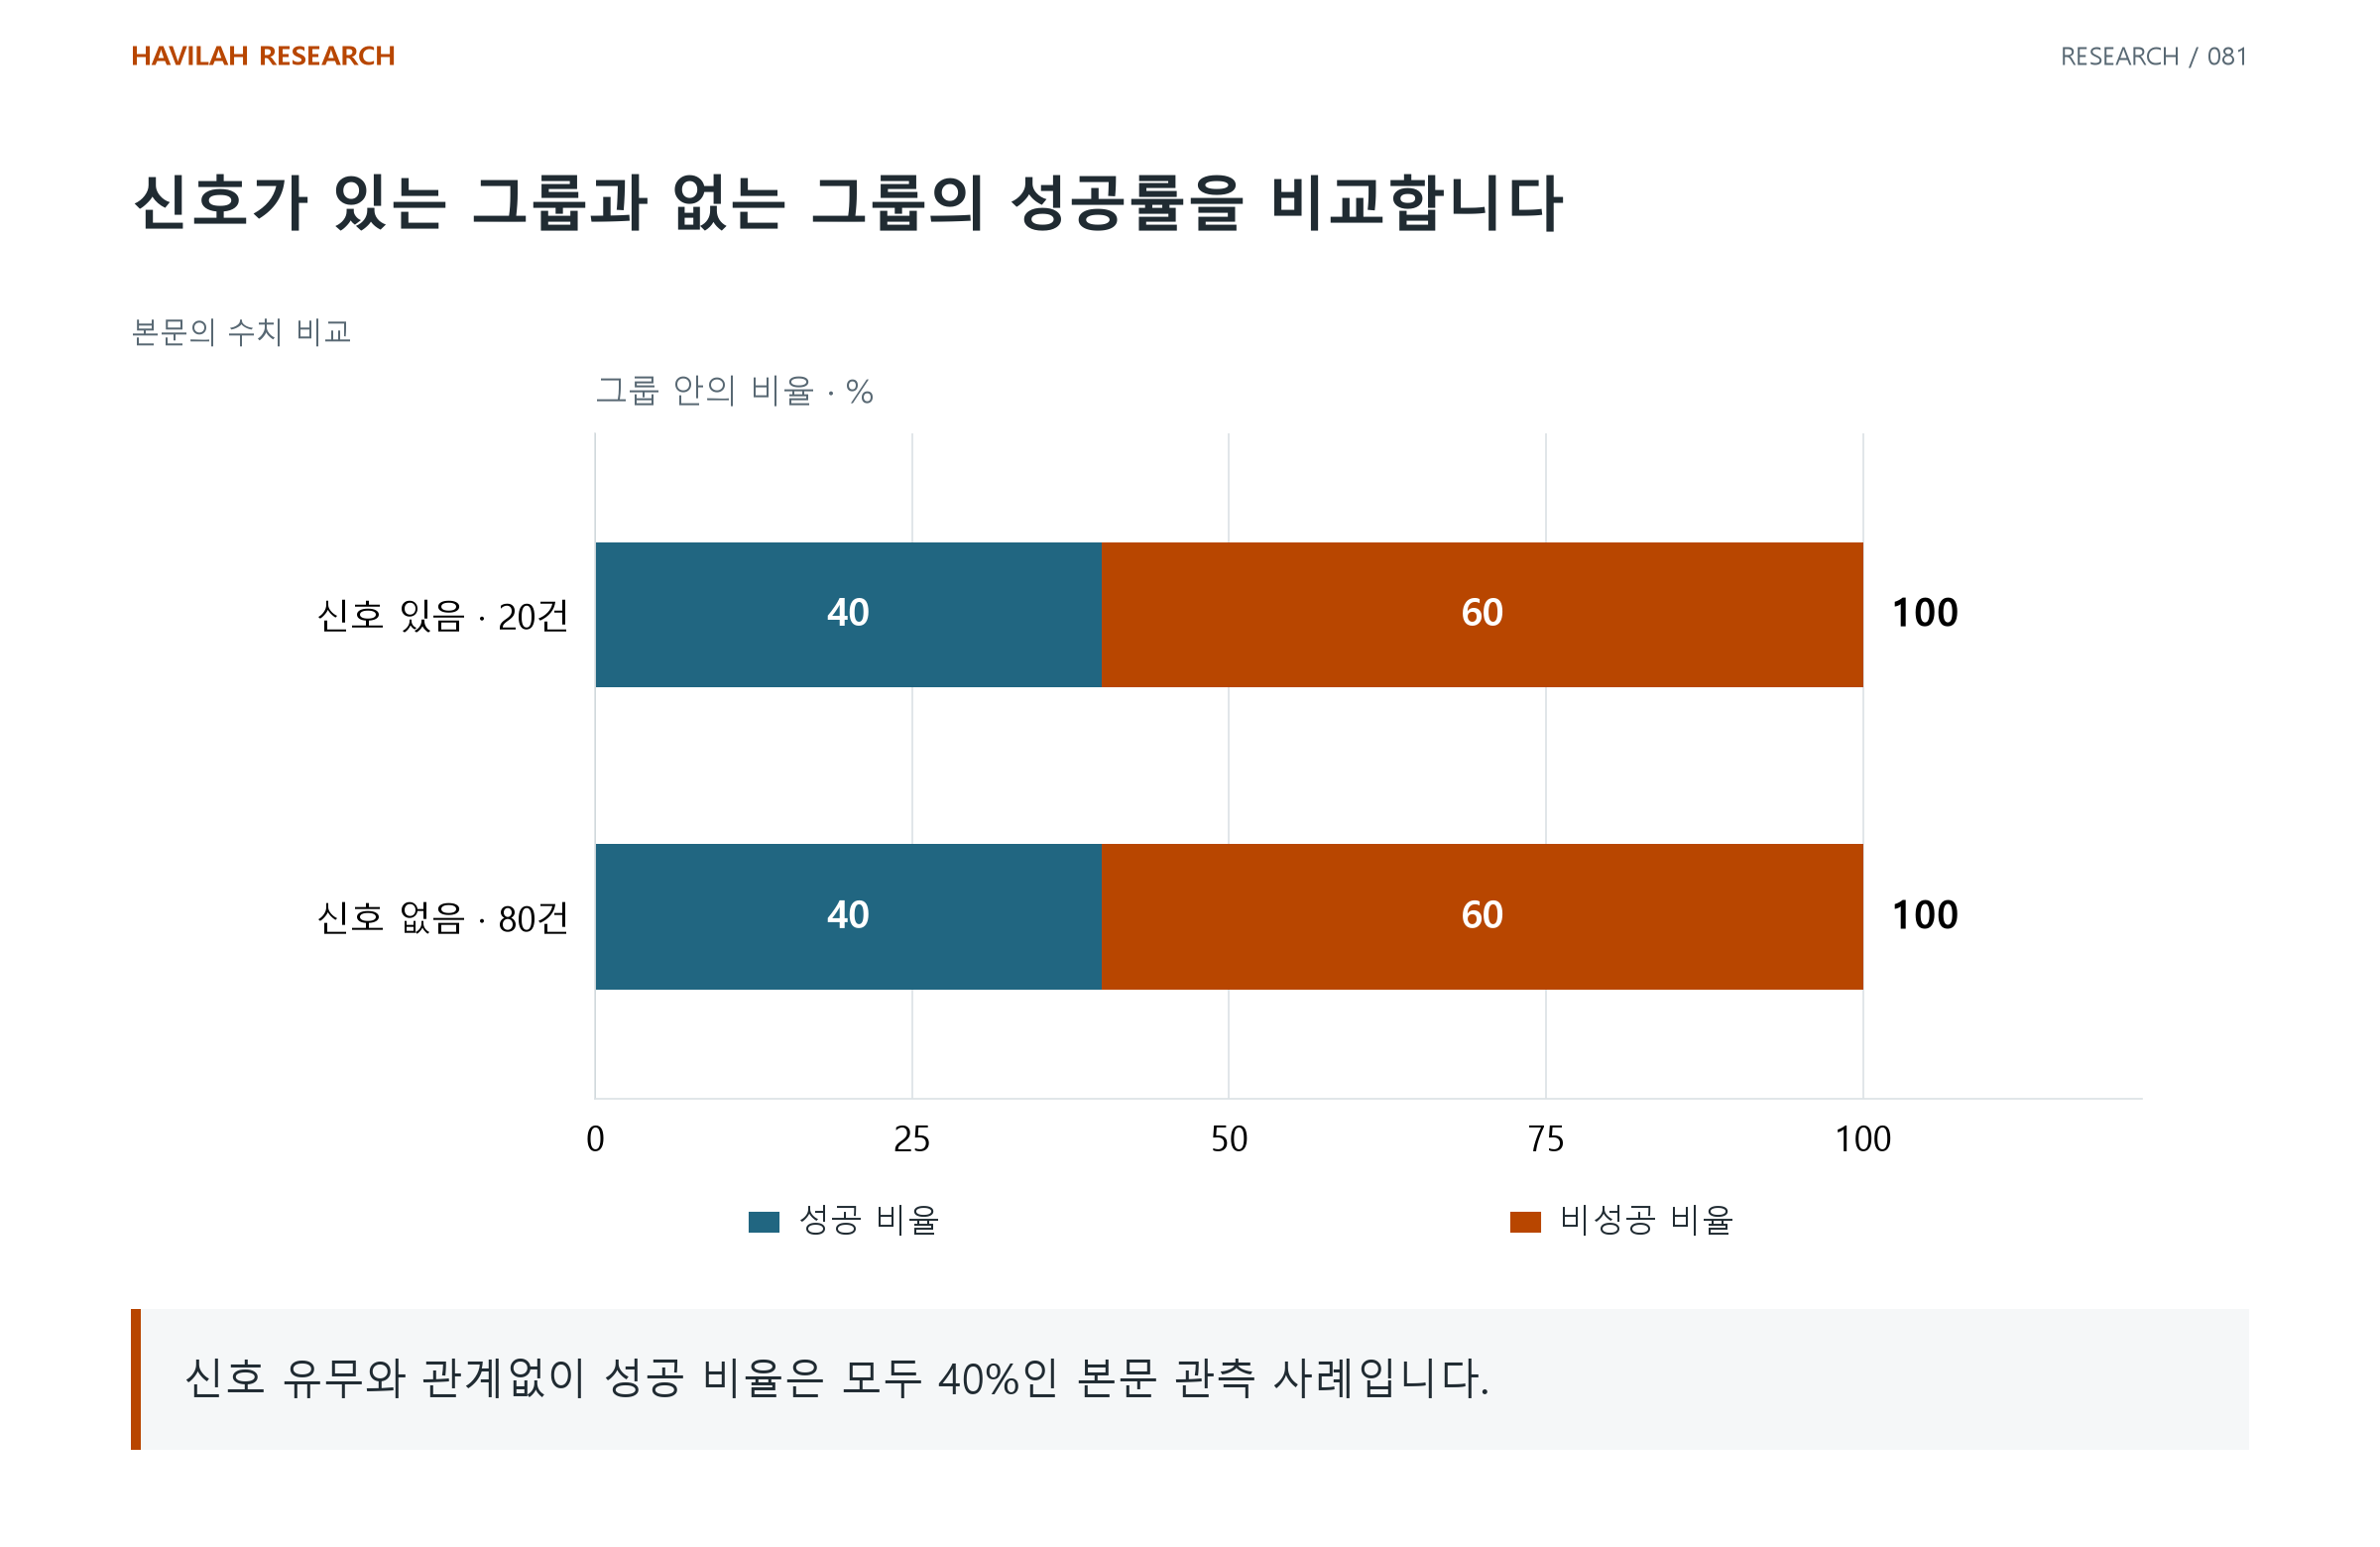
성공한 신호 8개만 모으면 인상적인 장면이 된다. 하지만 이 표에서 신호가 있을 때의 성공 비율은 신호가 없을 때와 같다. 이 빈도만으로 추가 예측 기여를 확인할 수 없다.
실제 자료에서는 대상과 시장 상태가 달라질 수 있고 관찰들이 서로 겹치거나 의존할 수도 있다. 이 예시는 통계적 유의성이나 인과 효과를 계산한 결과가 아니다.
4. 게시된 시각과 거래 가능한 시각을 맞춘다
매매가 먼저 일어나고 글이 나중에 올라왔다면 독자가 같은 가격에 행동할 수 있었는지 확인해야 한다. 기록의 공개 시각·시스템이 받은 시각·가능한 주문 시점을 구분한다.
미공개 거래나 알려지지 않은 보유 비중도 있을 수 있다. 소셜 기록에서 실제 계좌 전체를 복원했다고 주장하지 않는다. 남의 거래를 발견한 시점에서 평가할 수 있는 가설로 바꿔야 실행 조건을 비교할 수 있다.
5. 빈도에서 손익과 위험의 평가로 이어 간다
상승한 횟수뿐 아니라 상승·하락의 크기와 기간, 비용·체결·중단 조건을 평가한다. 성공 비율이 같아도 손익 분포가 다를 수 있고, 높은 적중률도 큰 손실 한 번을 설명하지 못할 수 있다.
자료를 보고 사람·기간·기준을 계속 바꿨다면 선택 이력과 별도 평가를 남긴다. 역발상도 검증할 전략 가설이다. 특정 사람에게 붙인 별명이 전체 기록과 실행 근거를 대신하지 않는다.
이미 결과를 아는 유명한 사례부터 고르지 말고 관측 기간과 신호를 먼저 적는다. 그 기간의 성공·실패·무신호 사례를 모두 채워 적중률과 비용 후 손익을 각각 비교해 보자.