
현금성 자산에 큰 금액이 머물러 있다는 소식을 보면 그 돈이 주식으로 이동할 때의 상승을 상상하기 쉽다. 하지만 보유 잔액을 주식 매수 예정액으로 읽는 순간 자금의 목적과 매도자의 선택이 빠진다.
실제 이동이 확인되어도 이동액과 주가 상승률의 관계를 고정 비율로 정할 수는 없다. 자금의 저장 장소, 거래의 흐름과 시장이 매기는 가격을 각각 보아야 한다.
어디에 얼마가 있는지, 그중 얼마가 움직였는지, 어떤 가격으로 거래했는지는 서로 다른 정보다.
1. 현금성 자산의 잔액을 모두 매수 대기자금으로 부르지 않는다
자금에는 운영비·예정 지출·담보·투자 기회 대기 등 서로 다른 목적이 있을 수 있다. 같은 상품에 들어 있다는 사실만으로 전부 주식에 배분할 돈이라고 가정하지 않는다.
Investor.gov의 머니마켓펀드(MMF) 설명은 유동적인 단기채·현금·현금성 자산에 투자하는 펀드의 구조를 다룬다. 이미 자산에 투자된 펀드 잔액은 투자자가 앞으로 어떤 자산을 선택할지까지 알려 주지 않는다.
2. 재배치 비율을 정했다면 전망의 가정으로 표시한다
잔액의 일부가 이동하고 그중 일부가 특정 시장에 배분된다는 계산에는 여러 가정이 들어간다. 이동률·대상·기간을 밝히고 실제 환매와 거래 자료가 그 가정을 지지하는지 확인한다.
MMF 잔액 감소가 채권이나 지출로 이어졌을 수도 있고, 일부 기관의 이동과 다른 기관의 유입이 겹쳤을 수도 있다. 총잔액의 변화에서 특정 집단의 주식 매수를 바로 복원하지 않는다. 집계 범위와 자금의 경로를 확인해야 한다.
3. 거래에서는 매수자의 지급과 매도자의 수취가 함께 생긴다
유통시장에서 주식을 산 사람은 자금을 지급하고 판 사람은 자금을 받는다. 시장 전체의 현금이 같은 금액만큼 사라졌다고 설명할 수는 없다. 매도자가 다음에 돈을 어떻게 쓰는지도 새로운 선택이다.
특정 펀드나 계좌 집단의 순유입을 측정하는 것은 가능하지만, 그 숫자를 거래시장 전체의 매수대금과 같은 뜻으로 쓰지 않는다. 측정 대상과 기간을 적으면 자산배분의 변화와 거래 규모를 구분할 수 있다.
4. 시가총액의 변화는 그만큼 현금이 들어왔다는 뜻이 아니다
가상 주식 100주의 기준 가격이 10이면 시가총액은 1,000이다. 이후 1주가 11에 거래되어 그 가격으로 전체 주식을 평가하면 시가총액은 1,100이 된다. 거래대금 11과 평가액 증가 100은 서로 다른 숫자다.
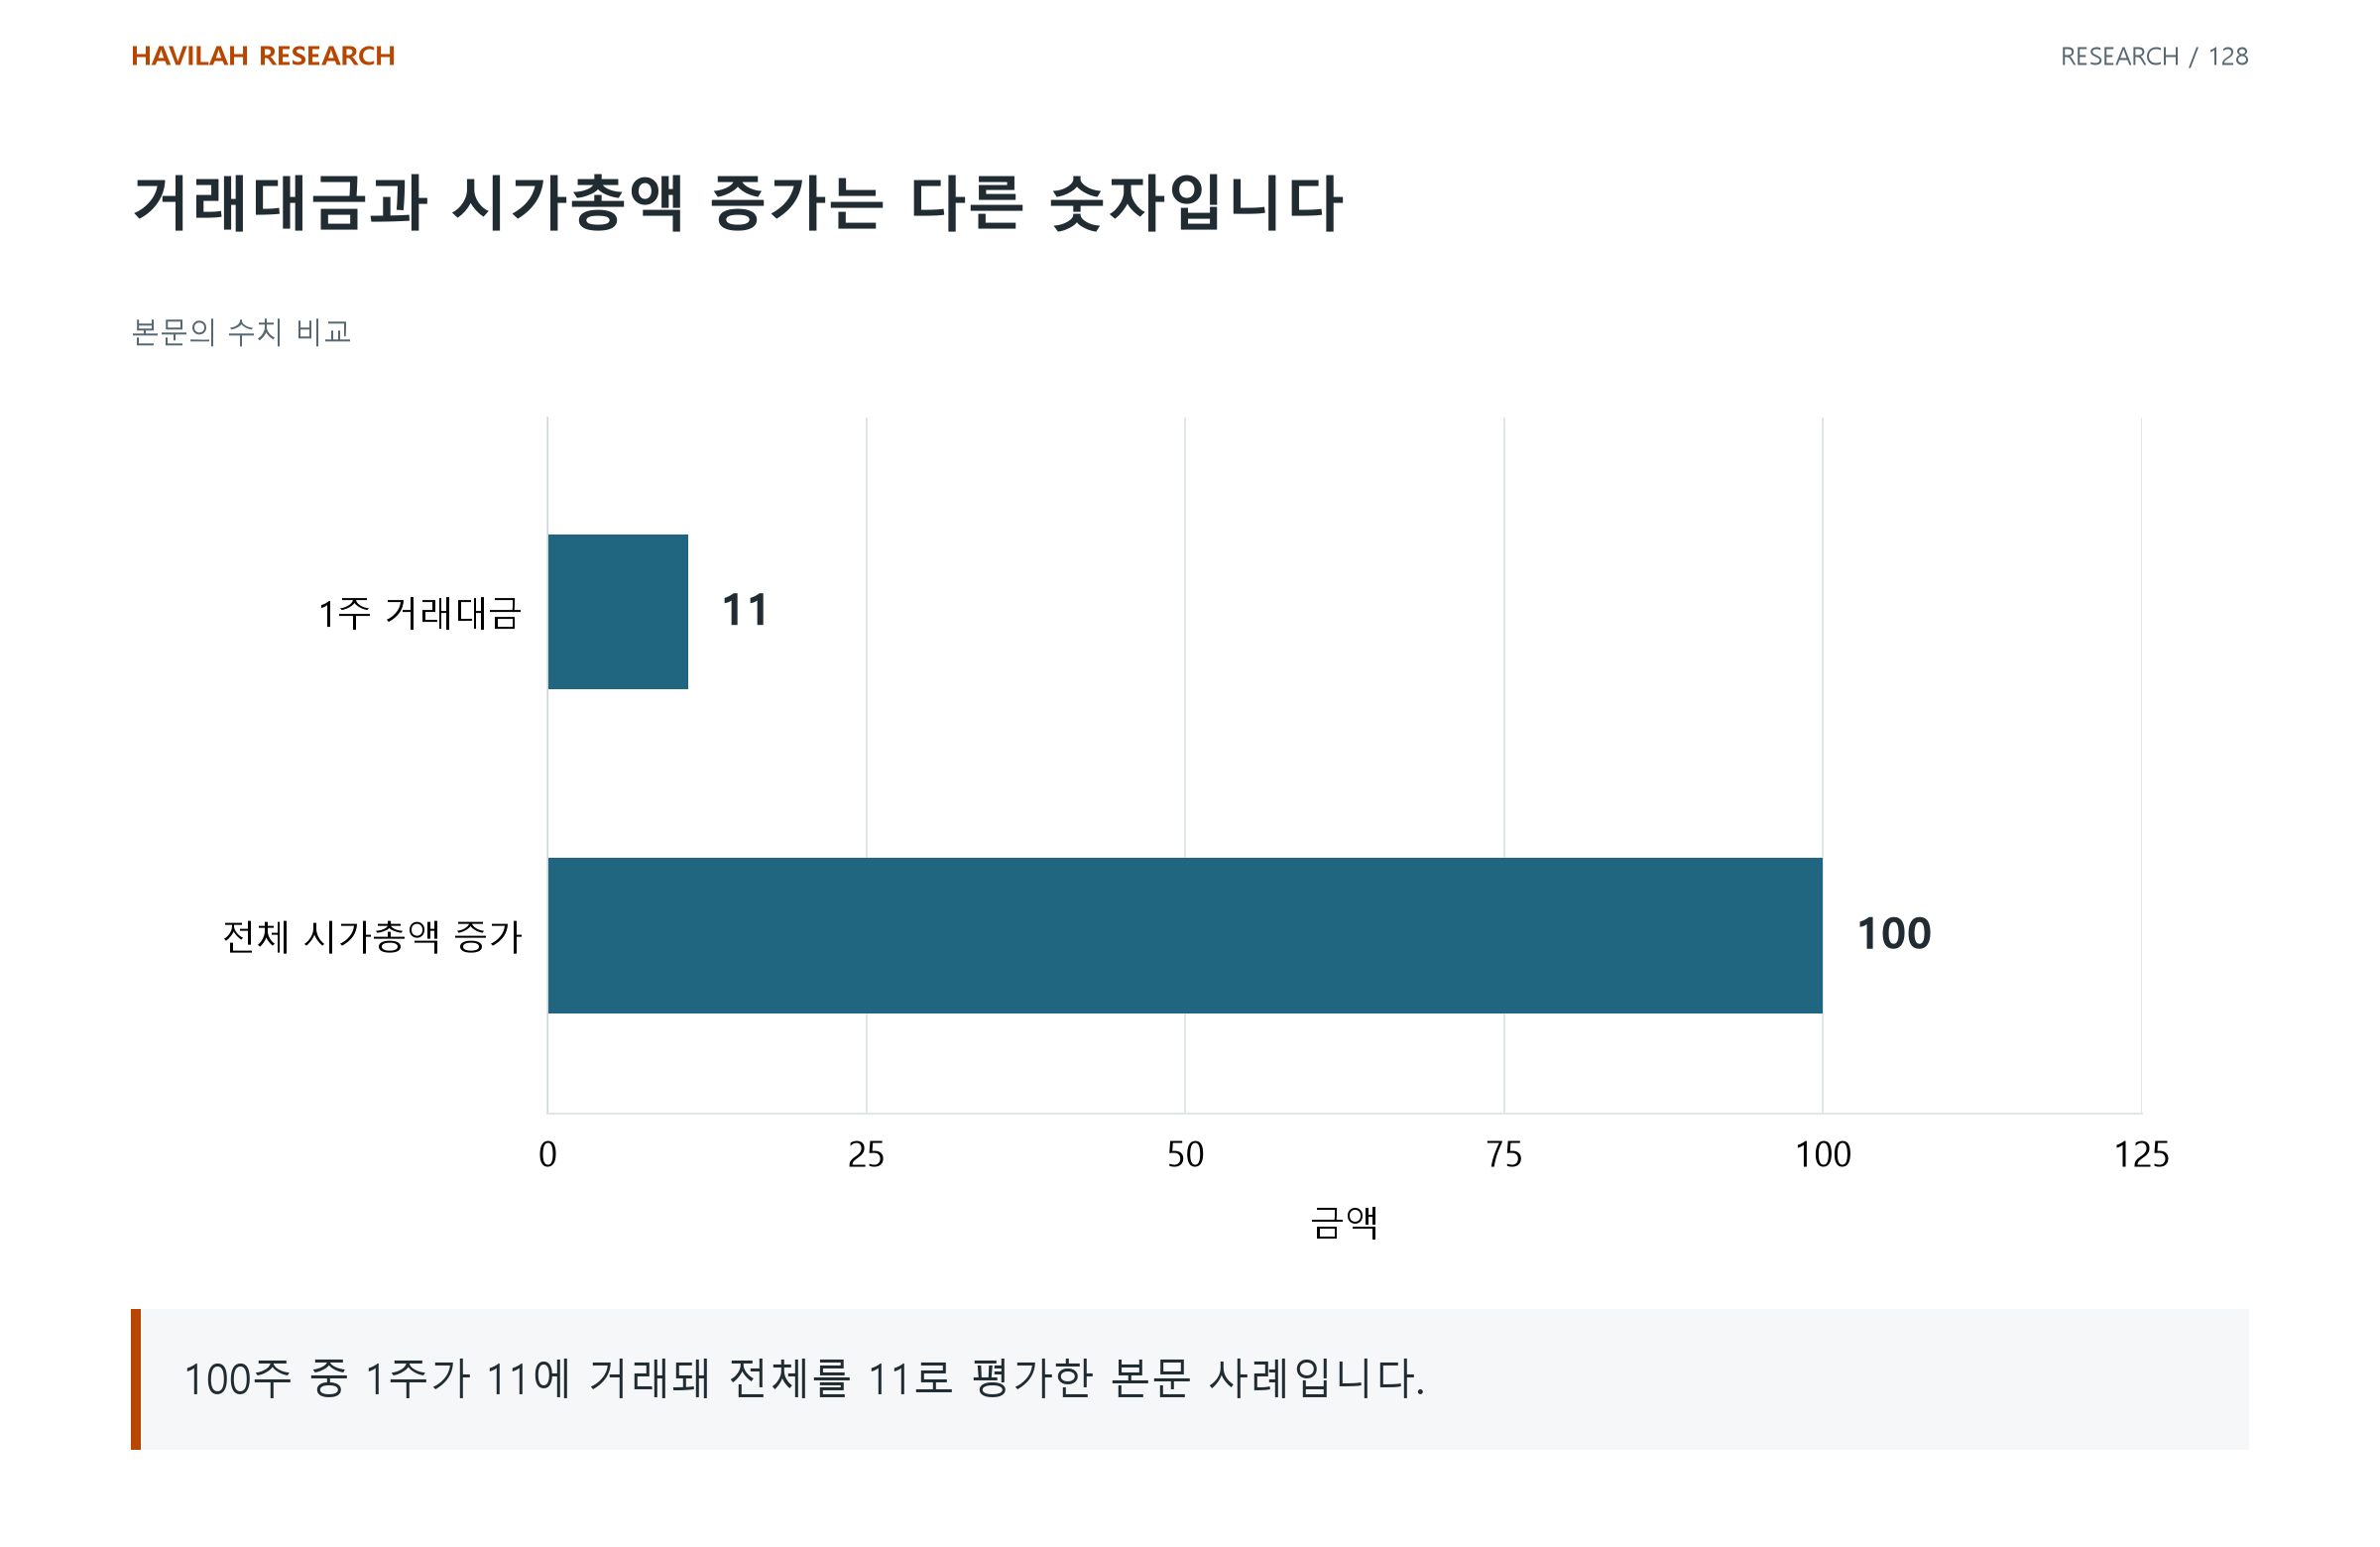
이 예시는 작은 거래로 원하는 가격을 만들 수 있다는 주장이 아니다. 많은 주식을 팔 때 같은 가격이 유지된다는 보장도 없다. 가격을 정한 거래와 그 가격으로 평가한 전체 보유량을 나누어 읽는 예시다.
5. 가격 영향을 말하려면 거래 가능한 수량도 본다
같은 주문금액이라도 호가 깊이·매도자의 반응·실행 속도와 시장 상태가 다르면 가격에 미치는 영향은 달라질 수 있다. 특정 시점의 자금 규모만으로 미래 상승률을 계산하지 않는다.
잔액, 실제 자산배분, 거래와 호가, 기준 가격에 따른 평가액을 나란히 기록한다. 대기자금 이야기를 거래 근거로 쓰려면 돈의 크기뿐 아니라 움직일 조건과 가격이 형성되는 경로를 설명해야 한다.