
기업이 연료·원재료·연산 서비스를 사야 할 때 가격 상승은 사업의 이익을 줄일 수 있다. 관련 가격에 연동된 계약을 붙이면 이 위험의 일부를 관리할 수 있지만, ‘관련된 가격’이 실제 청구서의 가격과 같은지는 별도로 확인해야 한다.
AI 연산비용도 칩 종류·지역·연결 성능·사용 시간과 계약 조건에 따라 달라질 수 있다. 하나의 가격지표가 생겼다는 사실만으로 모든 업체의 비용이 그 지표에 따라 움직이는 것은 아니다.
헤지의 성과는 계약에서 번 돈보다 실제 비용과 계약 손익을 합친 결과로 평가한다.
1. 무엇을 얼마에 언제 살 것인지 적는다
먼저 관리하려는 노출을 정한다. 어느 품질의 재화나 서비스를 어떤 통화로, 얼마만큼, 언제 구매하는가. 고정가격 계약과 변동가격 계약이 섞여 있다면 이미 고정된 부분을 나누어야 한다.
그다음 헤지 계약의 대상·가격지표·수량 단위·결제 기간을 비교한다. 같은 원자재라도 인도 지역과 등급이 다를 수 있고, 같은 서비스 이름 아래에서도 계약 기간과 성능이 다를 수 있다.
사업의 지출이 늘어날 때 헤지 계약에서 어떤 손익이 발생하는지를 설명할 수 있어야 한다. 미래 구매가격 상승을 관리하는 거래와 보유 재고의 가격 하락을 관리하는 거래는 목적과 방향이 다르다.
2. 비용과 계약 손익을 한 표에 놓는다
가상 기업이 나중에 서비스 100단위를 살 예정이며 현재 예상 단가는 10이라고 하자. 별도의 가상 선물 계약을 가격 10에 매수한다. 계약이 대표하는 수량은 총 100단위이고, 단위별 누적 손익은 최종 정산 값 − 진입 가격이다.
실제 구매와 최종 정산은 같은 날이고, 중간 정산을 모두 충당할 수 있다고 가정한다. 수수료·세금·자금 비용은 제외한다. 특정 연산 선물의 실제 상장이나 계약 사양을 설명하는 예시가 아니다.
가상 조건 | 실제 구매 단가 | 계약 정산 값 | 실제 구매비 | 계약 누적 손익 | 손익 반영 비용 |
|---|---|---|---|---|---|
두 가격이 같이 오른 경우 | 12 | 12 | 1,200 | +200 | 1,000 |
실제 단가가 더 오른 경우 | 14 | 12 | 1,400 | +200 | 1,200 |
실제 단가와 지표가 반대로 움직인 경우 | 14 | 9 | 1,400 | −100 | 1,500 |
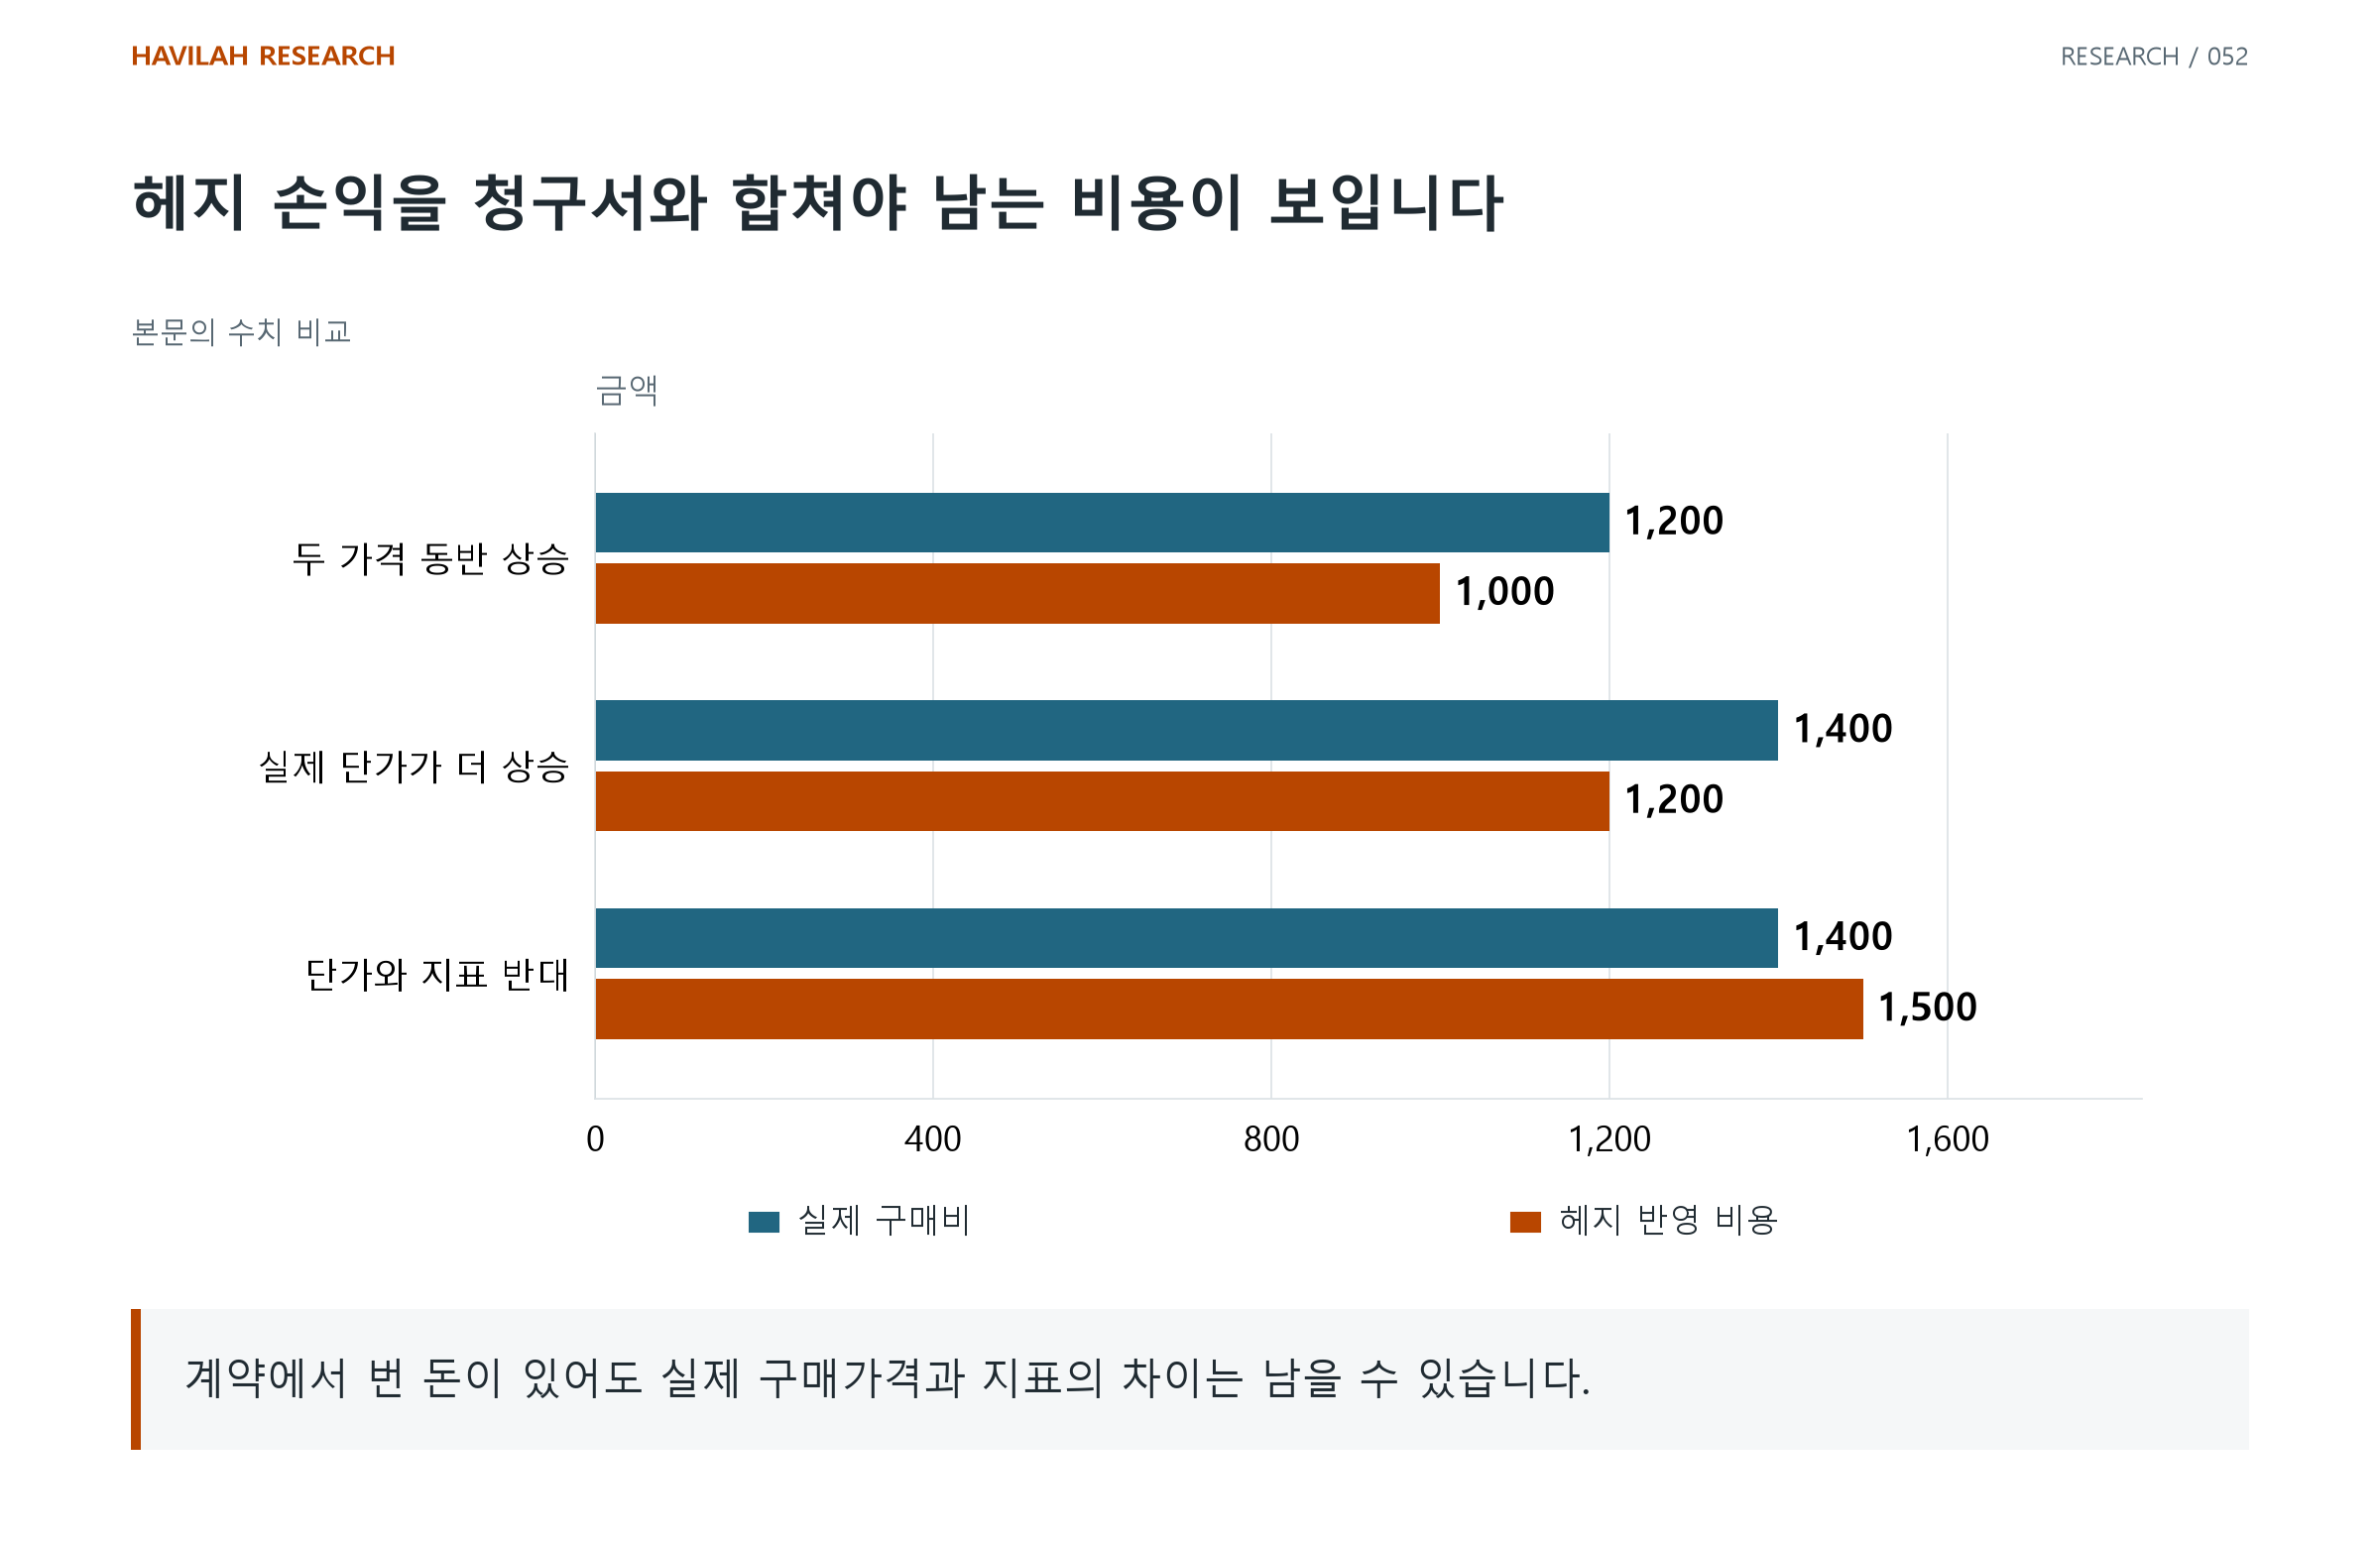
손익 반영 비용은 실제 구매비 − 계약 손익이다. 계약에서 수익이 났다는 사실만으로 예상 비용 1,000을 지켰다고 볼 수 없다. 마지막 경우에는 관련 가격을 사용한 계약이 오히려 지출 부담을 늘렸다.
3. 가격 사이에 남는 차이를 관리한다
현물 구매가격과 관련 선물가격의 차이를 베이시스라고 한다. CFTC 용어집의 Basis·Basis Risk 설명은 헤지를 시작하고 끝내는 사이 이 차이가 예상과 다르게 변하는 위험을 다룬다.
위 예시처럼 수량과 날짜가 같고 계약 손익이 선형이라면, 손익 반영 단가는 진입 가격 10 + (실제 단가 − 최종 정산 값)이다. 가격 차이가 0·2·5이면 최종 단가는 10·12·15가 된다. 관련 지표의 움직임을 상쇄해도 그 지표와 내 구매가격 사이의 차이는 남을 수 있다.
CME의 구매가격 헤지 교육도 실제 구매비가 베이시스 변화의 영향을 받는다고 설명한다. 과거에 두 가격이 비슷하게 움직였다는 자료는 참고할 수 있지만, 미래에도 같은 관계가 유지된다는 보장은 아니다.
4. 수량과 시점, 현금의 공백을 살핀다
실제 사용량이 100에서 60으로 줄어도 헤지 수량이 100이면 남은 40은 원래 관리하려던 지출과 대응하지 않는다. 반대로 사용량이 늘면 추가 물량에는 가격 위험이 남는다. 수량 변경 때 계약을 어떻게 조정할지 미리 정한다.
월별 청구서와 한 날짜의 정산 값을 비교하는 경우에도 시간 차이가 생긴다. 평균 가격으로 청구되는지, 특정 시점 가격으로 결제되는지에 따라 같은 연간 수량으로도 결과가 달라질 수 있다.
CFTC의 Mark-to-Market·Variation Margin 설명처럼 선물에서는 보유 중 가격 변화에 따른 정산 현금이 필요할 수 있다. 실제 구매비가 낮아지는 효과는 나중에 나타나는데 계약 손실은 먼저 지급해야 할 수도 있다. 최종 비용을 관리하는 계획과 그때까지 필요한 현금 계획을 함께 세운다.
5. 가격 위험을 줄이는 일과 공급 확보를 구분한다
현금 정산 계약에서 돈을 받는다고 필요한 연료나 연산 서비스를 실제로 공급받는 것은 아니다. 품절·접근 제한·서비스 장애·품질 문제는 별도의 구매·운영 조건에서 확인해야 한다.
적용 전에는 다음 질문을 남긴다.
내가 내는 가격과 계약의 정산 가격은 무엇이 다른가.
실제 구매와 계약의 수량·통화·시간 기준이 맞는가.
사용량이나 가격 관계가 바뀌면 어떻게 조정하는가.
중간 정산과 실제 청구를 충당할 현금이 있는가.
가격 관리와 별도로 공급·품질·접근을 확보했는가.
헤지 계약 하나의 이익은 사업 전체의 성공 기준이 아니다. 줄이려던 비용 위험이 얼마나 줄었는지와 새로 남은 위험을 함께 설명할 때 헤지의 효과를 평가할 수 있다.