
창업을 검토할 때 필요한 시설과 첫 판매를 준비하는 비용부터 계산하기 쉽다. 하지만 사업이 자리를 잡기까지의 운영자금과 그동안 생활을 유지할 돈도 함께 필요할 수 있다.
사업의 기대 수익만 보면 같은 자금이 사업과 생활의 두 목적을 동시에 맡게 된다. 어떤 돈이 어디까지 위험을 감당하는지 먼저 정해야 실패하거나 늦어질 때의 선택지가 보인다.
사업 자금의 적정 규모는 성공했을 때의 이익뿐 아니라 예상과 달라졌을 때 유지할 생활과 함께 평가한다.
1. 개업 비용과 운영자금을 나눈다
시설·장비·보증금 등 시작에 쓰는 돈과 임금·원재료·임차료 등 운영에 필요한 돈을 구분한다. 예상 매출이 바로 들어온다는 가정도 확인한다.
처음부터 필요한 규모가 다 확정되지는 않는다. 미확인 비용과 일정 지연을 따로 적고, 예상보다 늦게 현금이 들어올 때 얼마나 운영할 수 있는지 계산한다.
2. 가계의 지출을 사업 잔고와 별도로 계산한다
사업에서 수익이 나기 전에도 생활비와 이미 합의한 지출은 계속될 수 있다. 사업의 매출과 사업주가 사용할 수 있는 돈을 동일하게 두지 않는다.
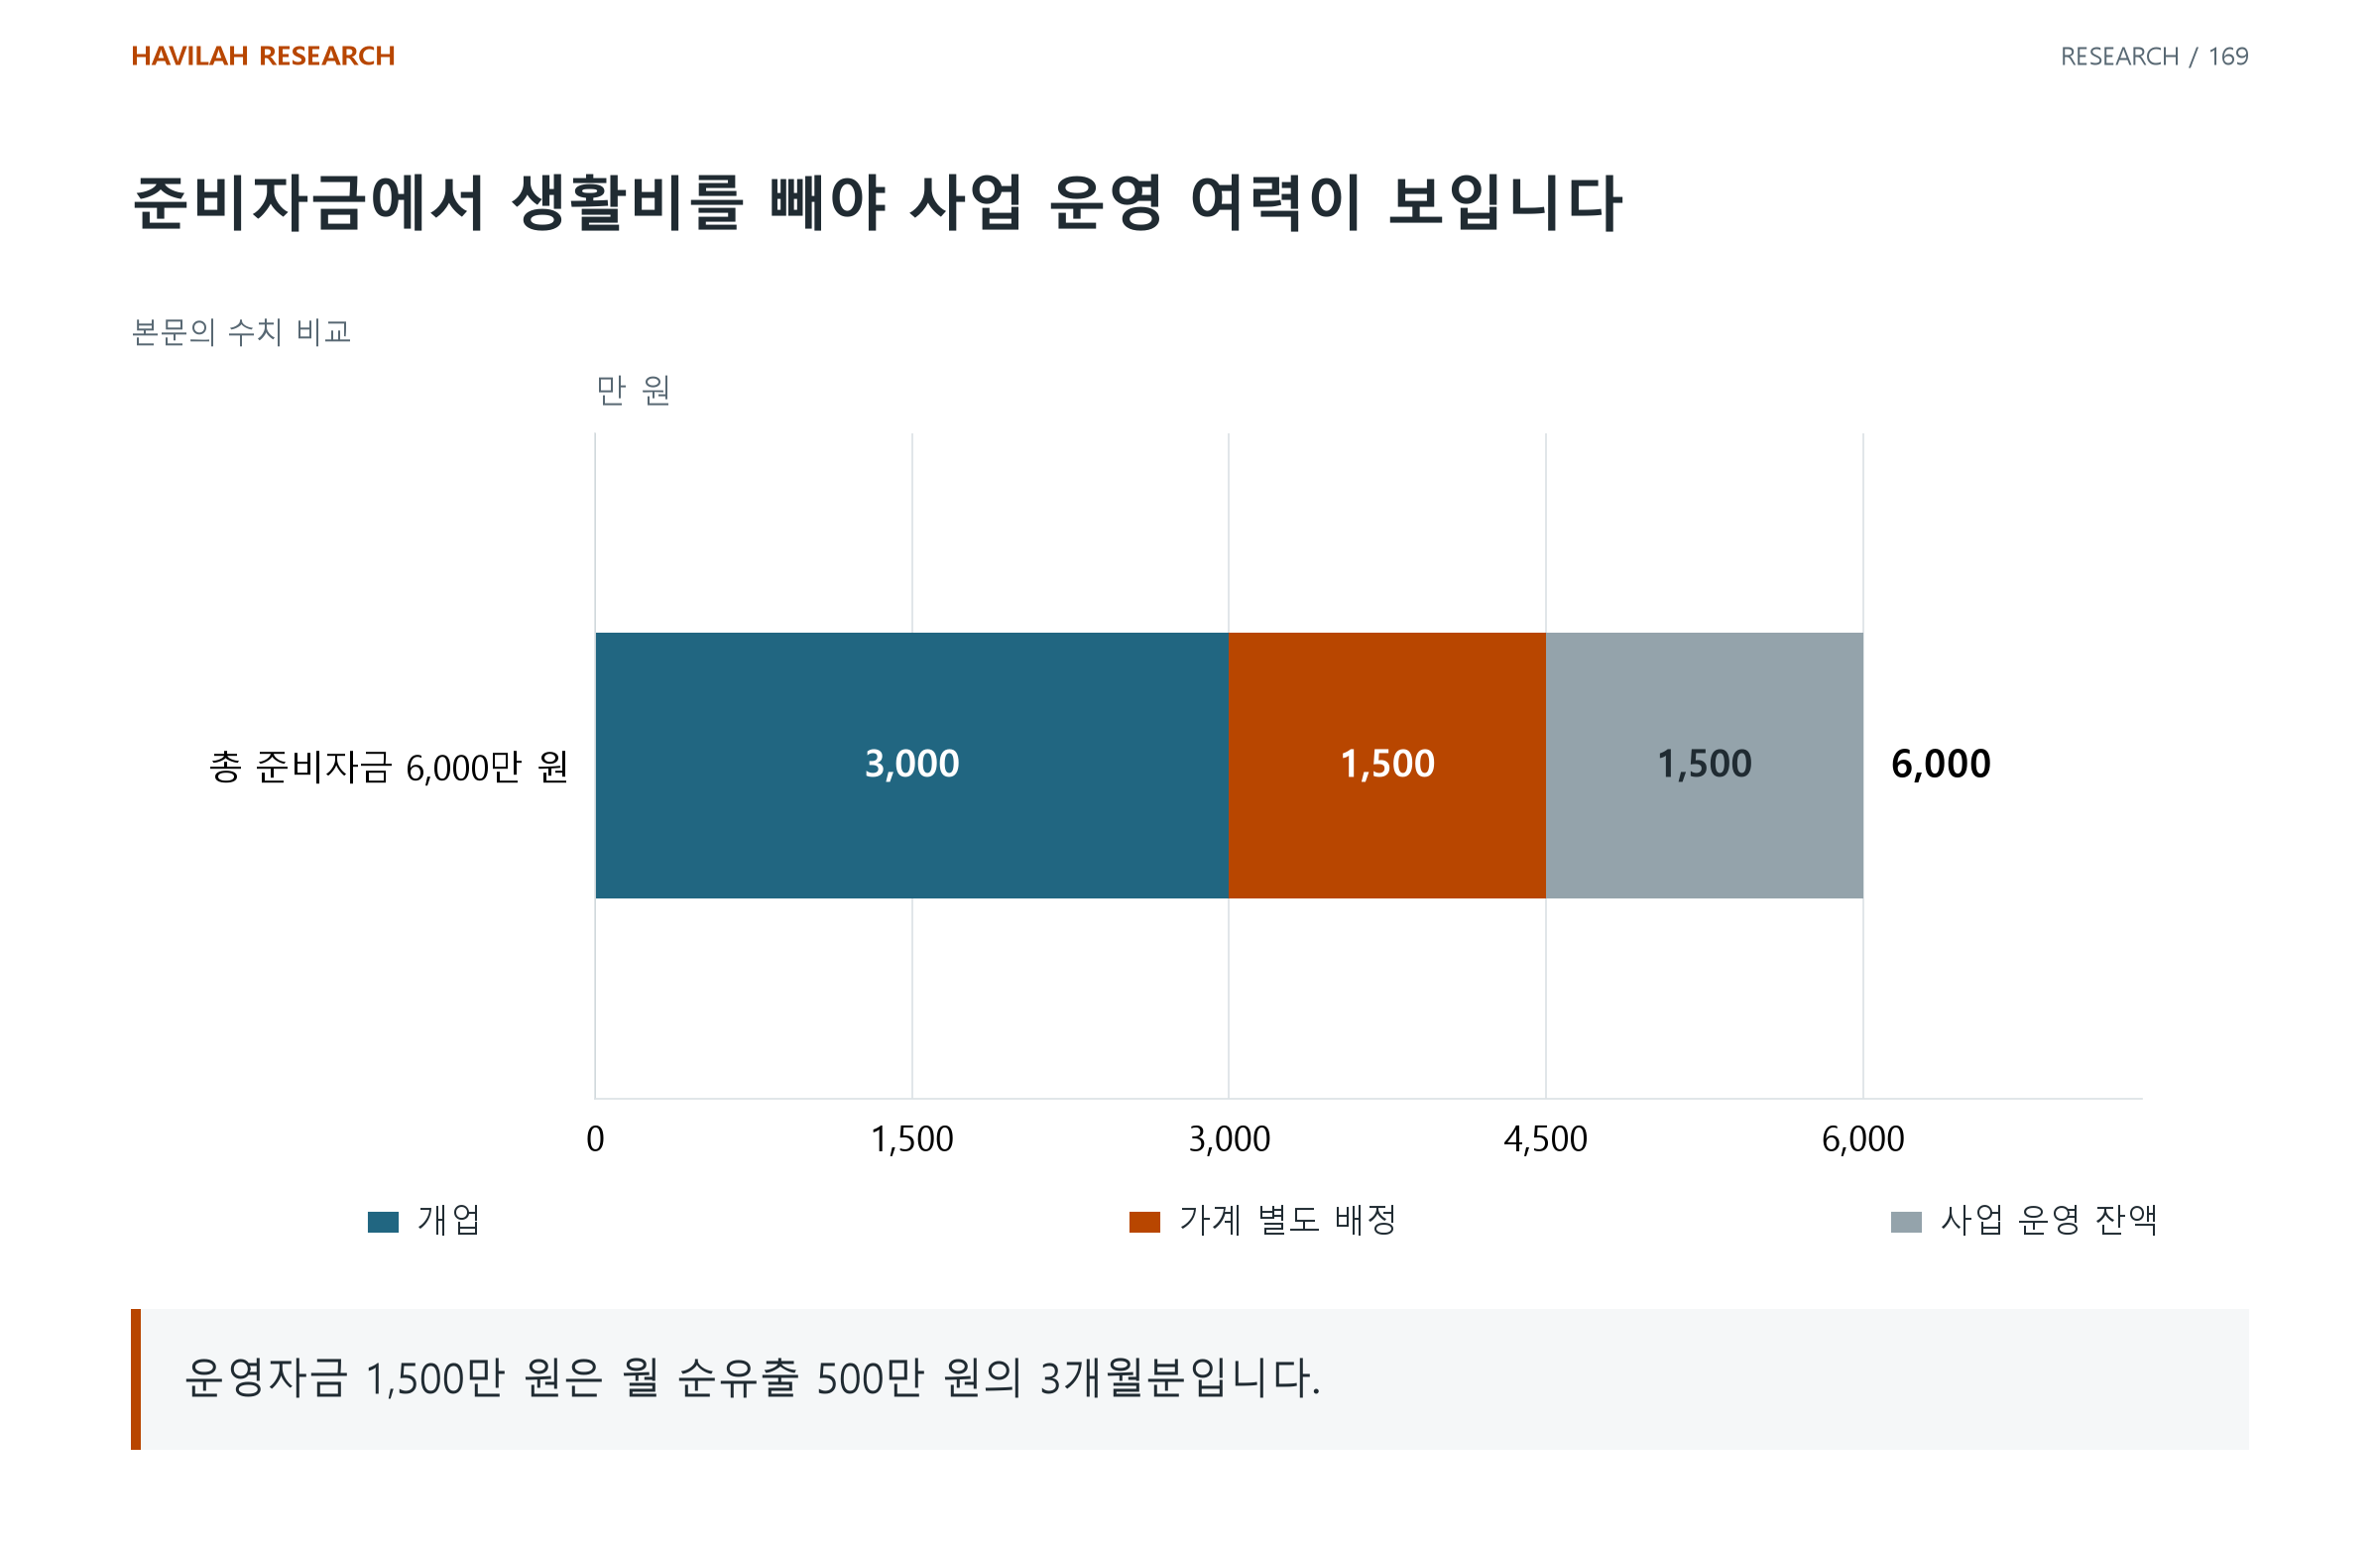
가상으로 준비한 6,000만원 중 개업에 3,000만원, 가계에 1,500만원을 따로 배정했다면 사업 운영에 남는 돈은 1,500만원이다. 사업의 월 현금 유출이 유입보다 500만원 많다면 단순 계산으로 3개월분이다. 철수 비용과 예상 밖 지출까지 포함하면 버틸 수 있는 기간은 더 짧아질 수 있다.
가계의 준비금이 남아 있다는 이유로 그 전부를 사업의 여유 자금으로 취급하지 않는다. 통장을 나누는 방식만으로 충분한 것도 아니다. 각 자금의 용도와 사용할 조건을 정한다.
3. 투입 비용과 회수 가능한 금액을 구별한다
장비와 시설에 쓴 금액이 사업을 정리할 때 그대로 돌아온다고 가정하지 않는다. 처분 가격, 필요한 시간과 계약상 정산 비용을 실제로 확인한다.
보증금도 계약과 정산 조건이 있는 자금이다. 장부에 남은 자산과 철수 뒤 생활에 쓸 수 있는 현금의 차이를 계산해야 한다. 예상 회수액은 확정 잔고와 구분한다.
4. 검증할 단계와 추가 투자 조건을 남긴다
실제 고객의 결제, 반복 이용과 비용을 확인할 단계를 정한다. 사업의 성격에 맞게 어느 범위까지 시험할 수 있는지 검토하고, 시험 결과를 전체 규모의 성과로 곧바로 확대하지 않는다.
추가 투자는 이미 쓴 돈이 아까운지보다 앞으로 투입할 돈의 근거로 평가한다. 매출·현금 부족이 어느 조건에 도달하면 재검토할지도 시작 전에 남긴다.
5. 철수 비용과 다음 선택지를 포함한다
계약 정리·재고 처분·부채 상환과 다음 소득을 확보하기까지의 시간을 본다. 장사를 그만두면 모든 지출이 즉시 사라진다고 가정하지 않는다.
사업의 위험은 투자한 돈의 손실과 생활을 유지할 수 있는 선택지의 감소로 나누어 볼 수 있다. 시작·운영·추가 투자·철수에 필요한 현금을 연결하면 기대와 다른 상황에서도 판단할 기준이 남는다.
적용해 볼 질문
사업 매출이 늦어져도 운영과 생활을 각각 유지할 수 있는가?
투입 금액과 철수 시 예상 회수액을 구분했는가?
추가 자금을 넣거나 철수할 조건을 사전에 정했는가?