
AI가 업무를 수행하다 데이터를 잘못 보내거나 시스템을 멈추면 복구와 대응에 돈이 든다. 보험이 있다면 그 비용의 일부를 나눌 수 있지만, 보험 이름만으로 사고와 비용의 모든 문제가 해결됐다고 판단하기는 어렵다.
도입을 검토할 때 사고를 줄일 방법과 사고 이후 누가 얼마를 지급할지를 함께 본다. 두 질문의 답을 각각 기록해야 운영 조건과 재무 부담을 연결할 수 있다.
보험은 계약에 해당하는 손실을 나누는 방법이다. 사고를 줄이는 조치와 계약 이후 남는 부담은 별도로 확인한다.
1. 사고의 발생과 손실의 분담을 구분한다
권한 범위를 줄이거나 결과를 확인하는 절차는 오류가 피해로 이어지는 경로를 관리한다. 보험은 정한 사고가 발생했을 때 비용을 누가 부담할지를 계약으로 정한다.
NIST AI RMF 1.0의 핵심 항목도 위험의 대응을 완화·이전·회피·수용으로 나누고, 남아 있는 위험을 기록하도록 설명한다. 이는 자발적으로 활용하는 위험관리 틀이며 개별 보험의 보장 판정은 아니다.
보험 가입 과정에서 요구하는 운영 조치가 사고 감소에 도움을 줄 수는 있다. 다만 보험의 존재와 실제 사고 감소를 같은 관측 결과로 취급하지 않는다. 어떤 조치를 실행했고 무엇이 달라졌는지 확인한다.
2. 상품 이름보다 보장하는 사건을 읽는다
사이버보험이라는 이름이 붙어 있어도 특정 AI 행동이 포함되는지는 계약에서 확인해야 한다. 외부 침입·정상 권한을 가진 도구의 오류·데이터 손실·업무 중단을 같은 사건으로 묶어 자동 판정하지 않는다.
NAIC의 보험 설명은 보험을 계약으로 설명하며, 보장 대상 사건과 자기부담금의 역할을 구분한다. 실제 분석에서도 보장 조건·제외 조건·신고와 지급의 요건을 함께 읽는다.
모르는 약관을 AI에게 요약시킨 뒤 그 요약만으로 보장이 확인됐다고 결론내리지 않는다. 중요한 문장과 적용 범위를 계약 원문에서 다시 찾을 수 있어야 한다.
3. 자기부담과 한도 때문에 남는 금액을 계산한다
가상의 단일 사고 계약을 정해 보자. 손실 전액이 보장 대상이고, 손실 중 첫 10은 가입자가 부담한다. 이후 보험사가 지급하는 금액은 최대 50이다. 다른 조건과 보험료·대응 비용은 제외한다.
이 예시의 지급액은 ‘손실에서 10을 뺀 양수 금액’과 ‘50’ 중 작은 값이다.
보장 대상 손실 | 가상 보험 지급액 | 가입자에게 남는 손실 |
|---|---|---|
20 | 10 | 10 |
100 | 50 | 50 |
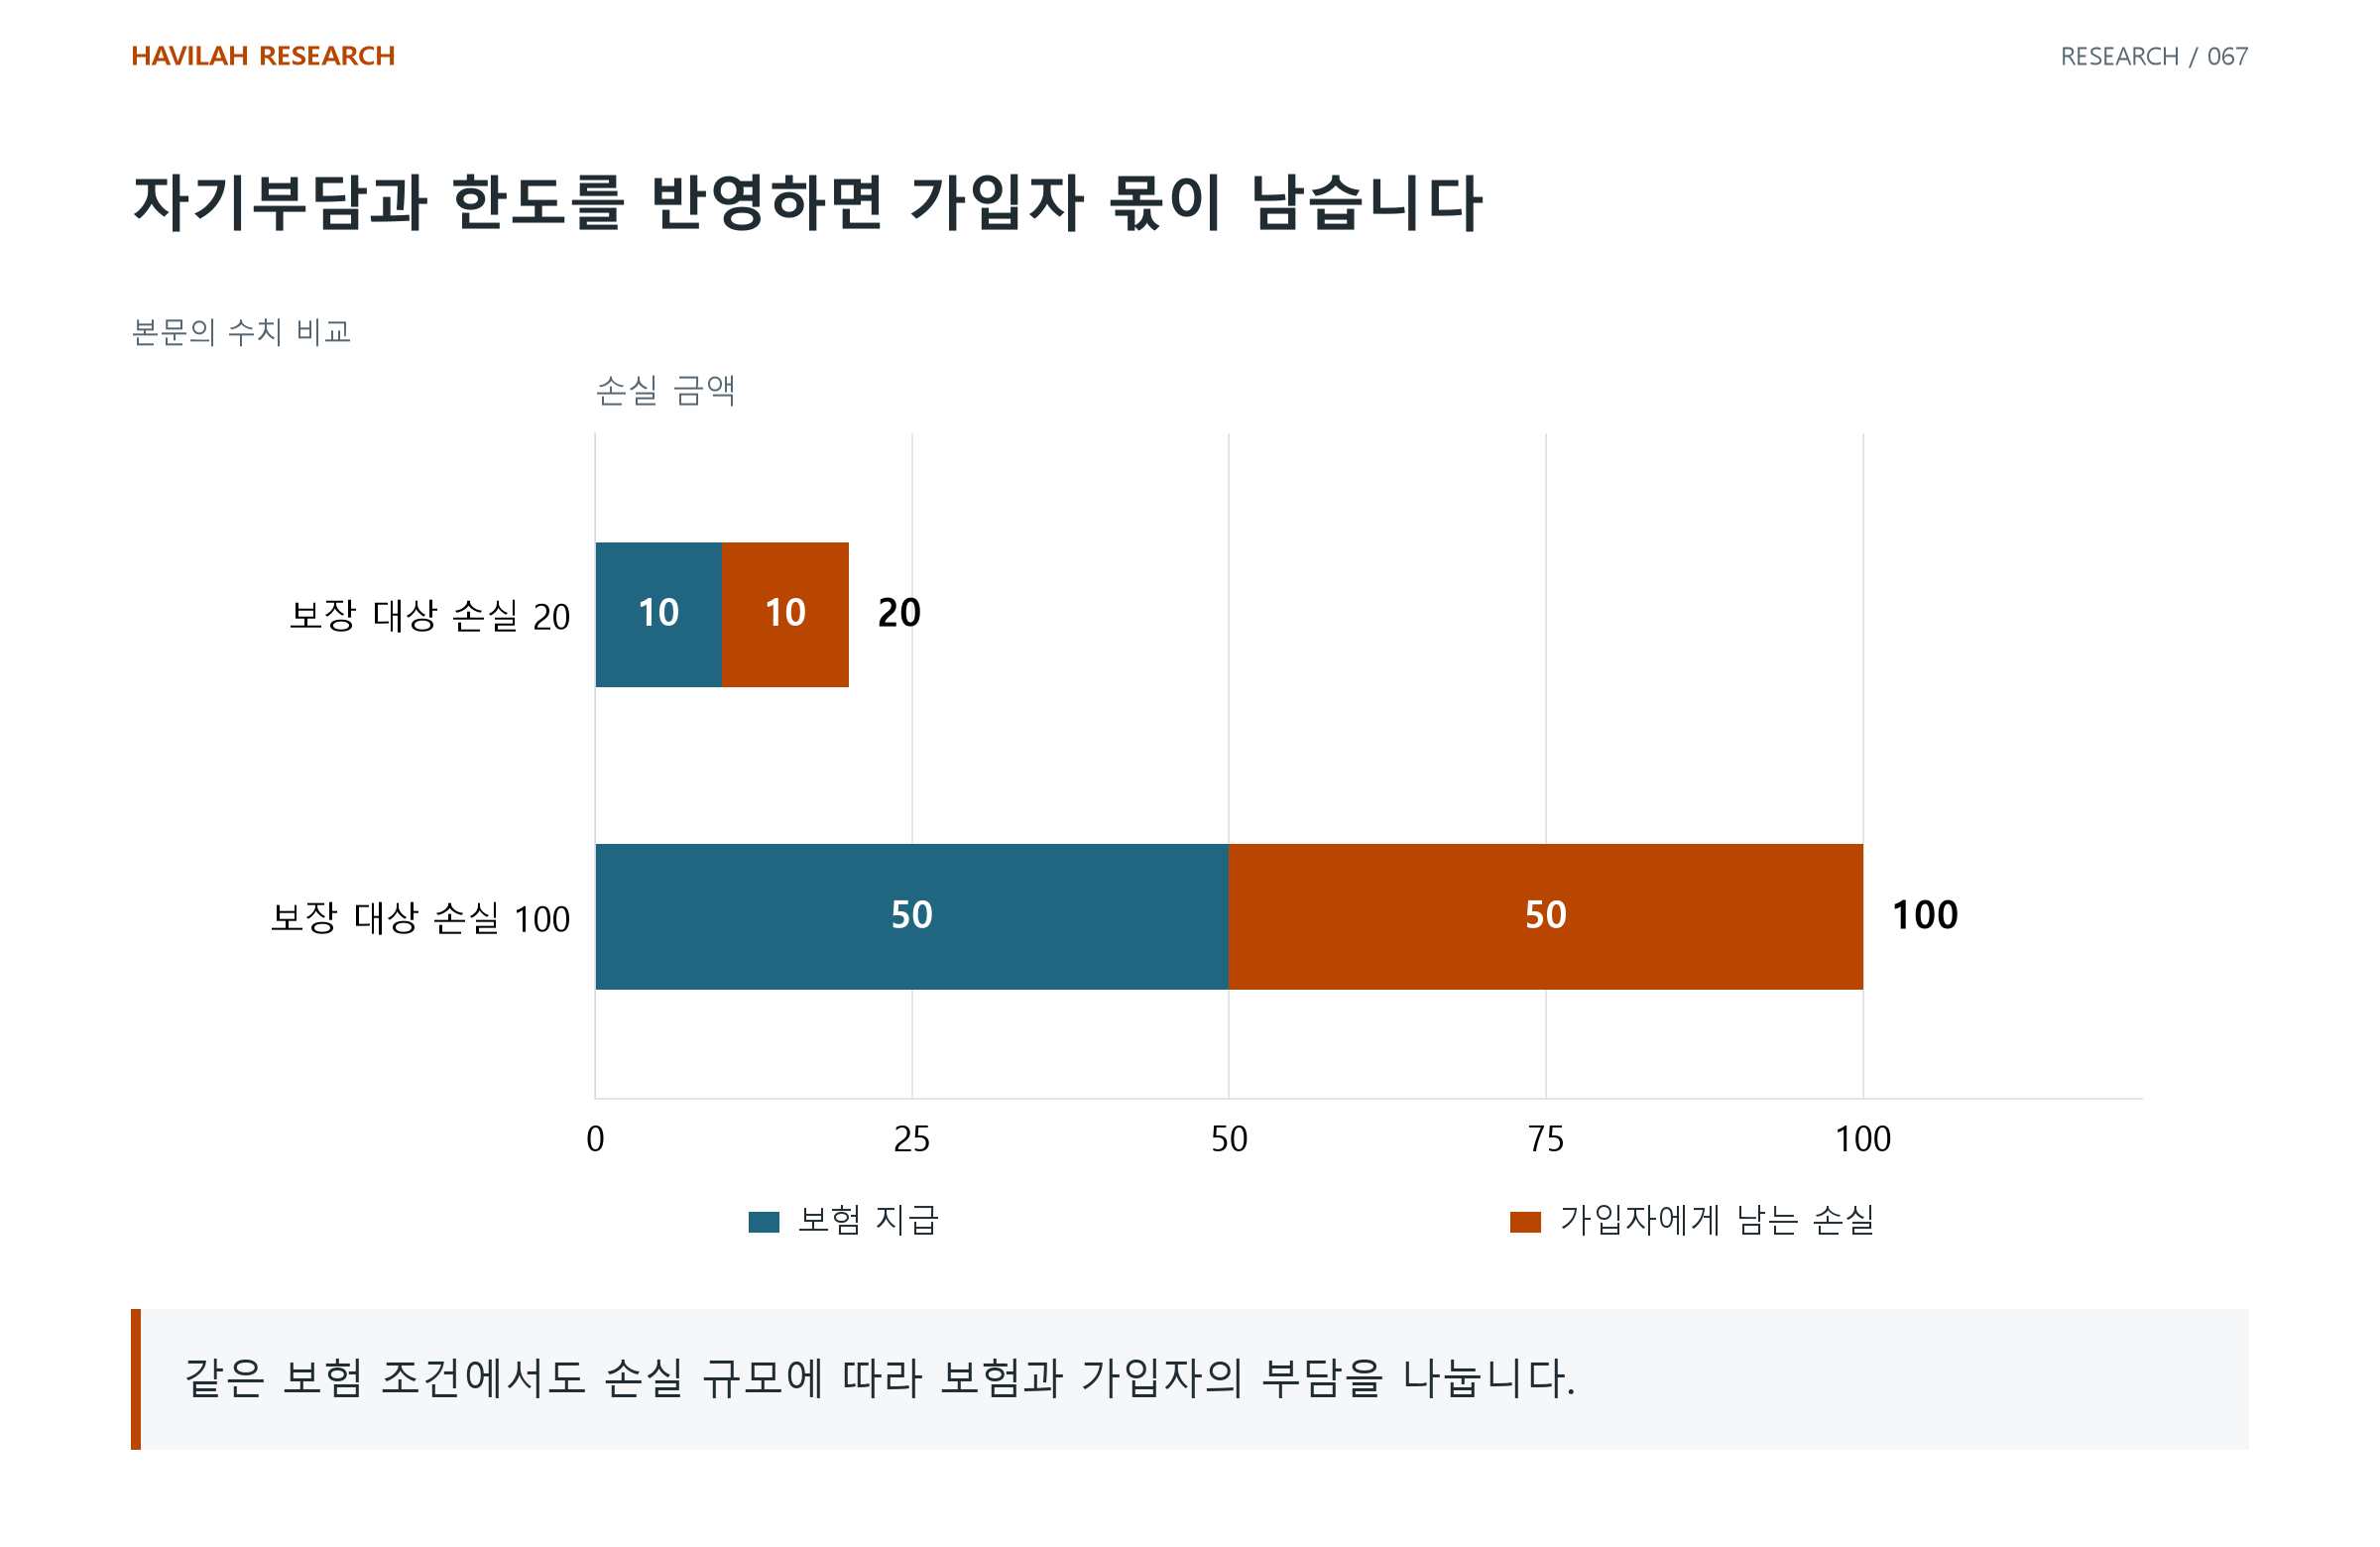
보험이 있어도 큰 사고의 손실을 모두 이전하지는 못한다. 실제 계약에는 사고별·기간별 한도, 다른 자기부담 방식과 추가 조건이 있을 수 있어 이 산식을 그대로 적용하지 않는다.
보험금의 최대액보다 사고 이후 자신에게 남는 금액을 함께 보는 것이 필요하다. 이 표는 보험료의 적정성이나 실제 사고 확률을 평가한 결과가 아니다.
4. 지급받을 권리와 당장 필요한 현금을 나눈다
사고를 조사하고 보장 여부와 손실액을 확인하는 동안 복구비·급여·대응 비용이 먼저 나갈 수 있다. 받을 것으로 예상한 금액을 즉시 사용 가능한 현금에 모두 넣지 않는다.
자료 보존·신고·복구를 누가 수행하는지도 확인한다. 보험이 지급하는 항목과 운영자가 계속 해야 하는 업무는 각각의 범위가 있다.
여러 시스템이 같은 AI·클라우드·권한 경로에 의존한다면 하나의 문제로 여러 손실이 겹칠 수도 있다. 이를 개별 사고의 한도만 보고 충분히 분산됐다고 판단하지 않는다.
5. 통제 이후 남은 위험과 비용을 연결한다
먼저 어떤 일을 AI에 맡기고 어떤 피해 경로를 제한할지 적는다. 이어 어떤 잔여 손실을 계약으로 분담할 수 있고, 어느 금액과 업무가 계속 남는지 정리한다.
통제가 모든 사고를 없애거나 보험이 모든 손실을 지급한다는 전제로 예산을 세우지 않는다. 계약·사용 범위·시스템이 바뀌면 기존 가정도 다시 확인한다.
AI 도입의 재무 조건은 사용료에 더해 검증·복구·보험료와 남는 손실 부담을 포함한다. 그 비용을 필요한 업무의 실제 효익과 비교해야 보험의 역할도 판단할 수 있다.
보험 견적에서 손실 유형 하나를 골라 작은 손실과 큰 손실을 각각 대입해 보자. 자기부담·지급한도·제외 조건·보험료를 반영하고, 지급이 늦어져도 버틸 현금은 별도로 확인한다.