
산업의 주요 기업이 보유한 현금을 더하면 큰 금액이 나온다. 그 돈을 합산 투자 부족분으로 나누면 몇 년은 버틸 수 있다는 설명도 만들 수 있다.
이 비율은 전체 규모를 비교하는 데 도움이 될 수 있다. 그러나 어떤 회사가 돈을 갖고 있고 어떤 회사가 먼저 지급해야 하는지까지 보여 주지는 않는다.
산업에 현금이 많다는 사실과 개별 회사가 필요한 돈을 확보했다는 사실은 다르다.
1. 합계가 어떤 대상을 설명하는지 확인한다
서로 독립적인 회사들의 합산 수치는 한 사업자의 자금계획이 아니다. 같은 산업에 속한다는 이유만으로 한 회사의 여유 현금을 다른 회사의 부족분에 자동으로 사용할 수는 없다.
연결재무제표를 읽을 때도 같은 그룹 안에 있다는 사실만으로 모든 현금의 사용 조건을 같게 두지 않는다. 산업의 단순 합계와 한 그룹의 회계상 연결 범위를 먼저 구분한다.
누가 보유하고 누가 지급하는지 확인해야 합계가 실제 자금 여력의 설명이 된다. 같은 날짜·통화·현금 정의를 맞추는 것도 그다음 계산의 전제다.
2. 합계에 가려지는 부족분을 가상 사례로 본다
서로 독립적인 가상 회사 A와 B를 보자. 추가 조달·자금 이체·지출 조정이 없고, 아래 연간 순지출이 한 해 동안 일정한 속도로 계속된다고 가정한다. 모든 금액은 같은 예시 단위다.
항목 | A | B | 단순 합계 |
|---|---|---|---|
시작 현금 | 90 | 10 | 100 |
연간 순현금 지출 | 5 | 15 | 20 |
1년 뒤 현금 계산상 차이 | 85 | −5 | 80 |
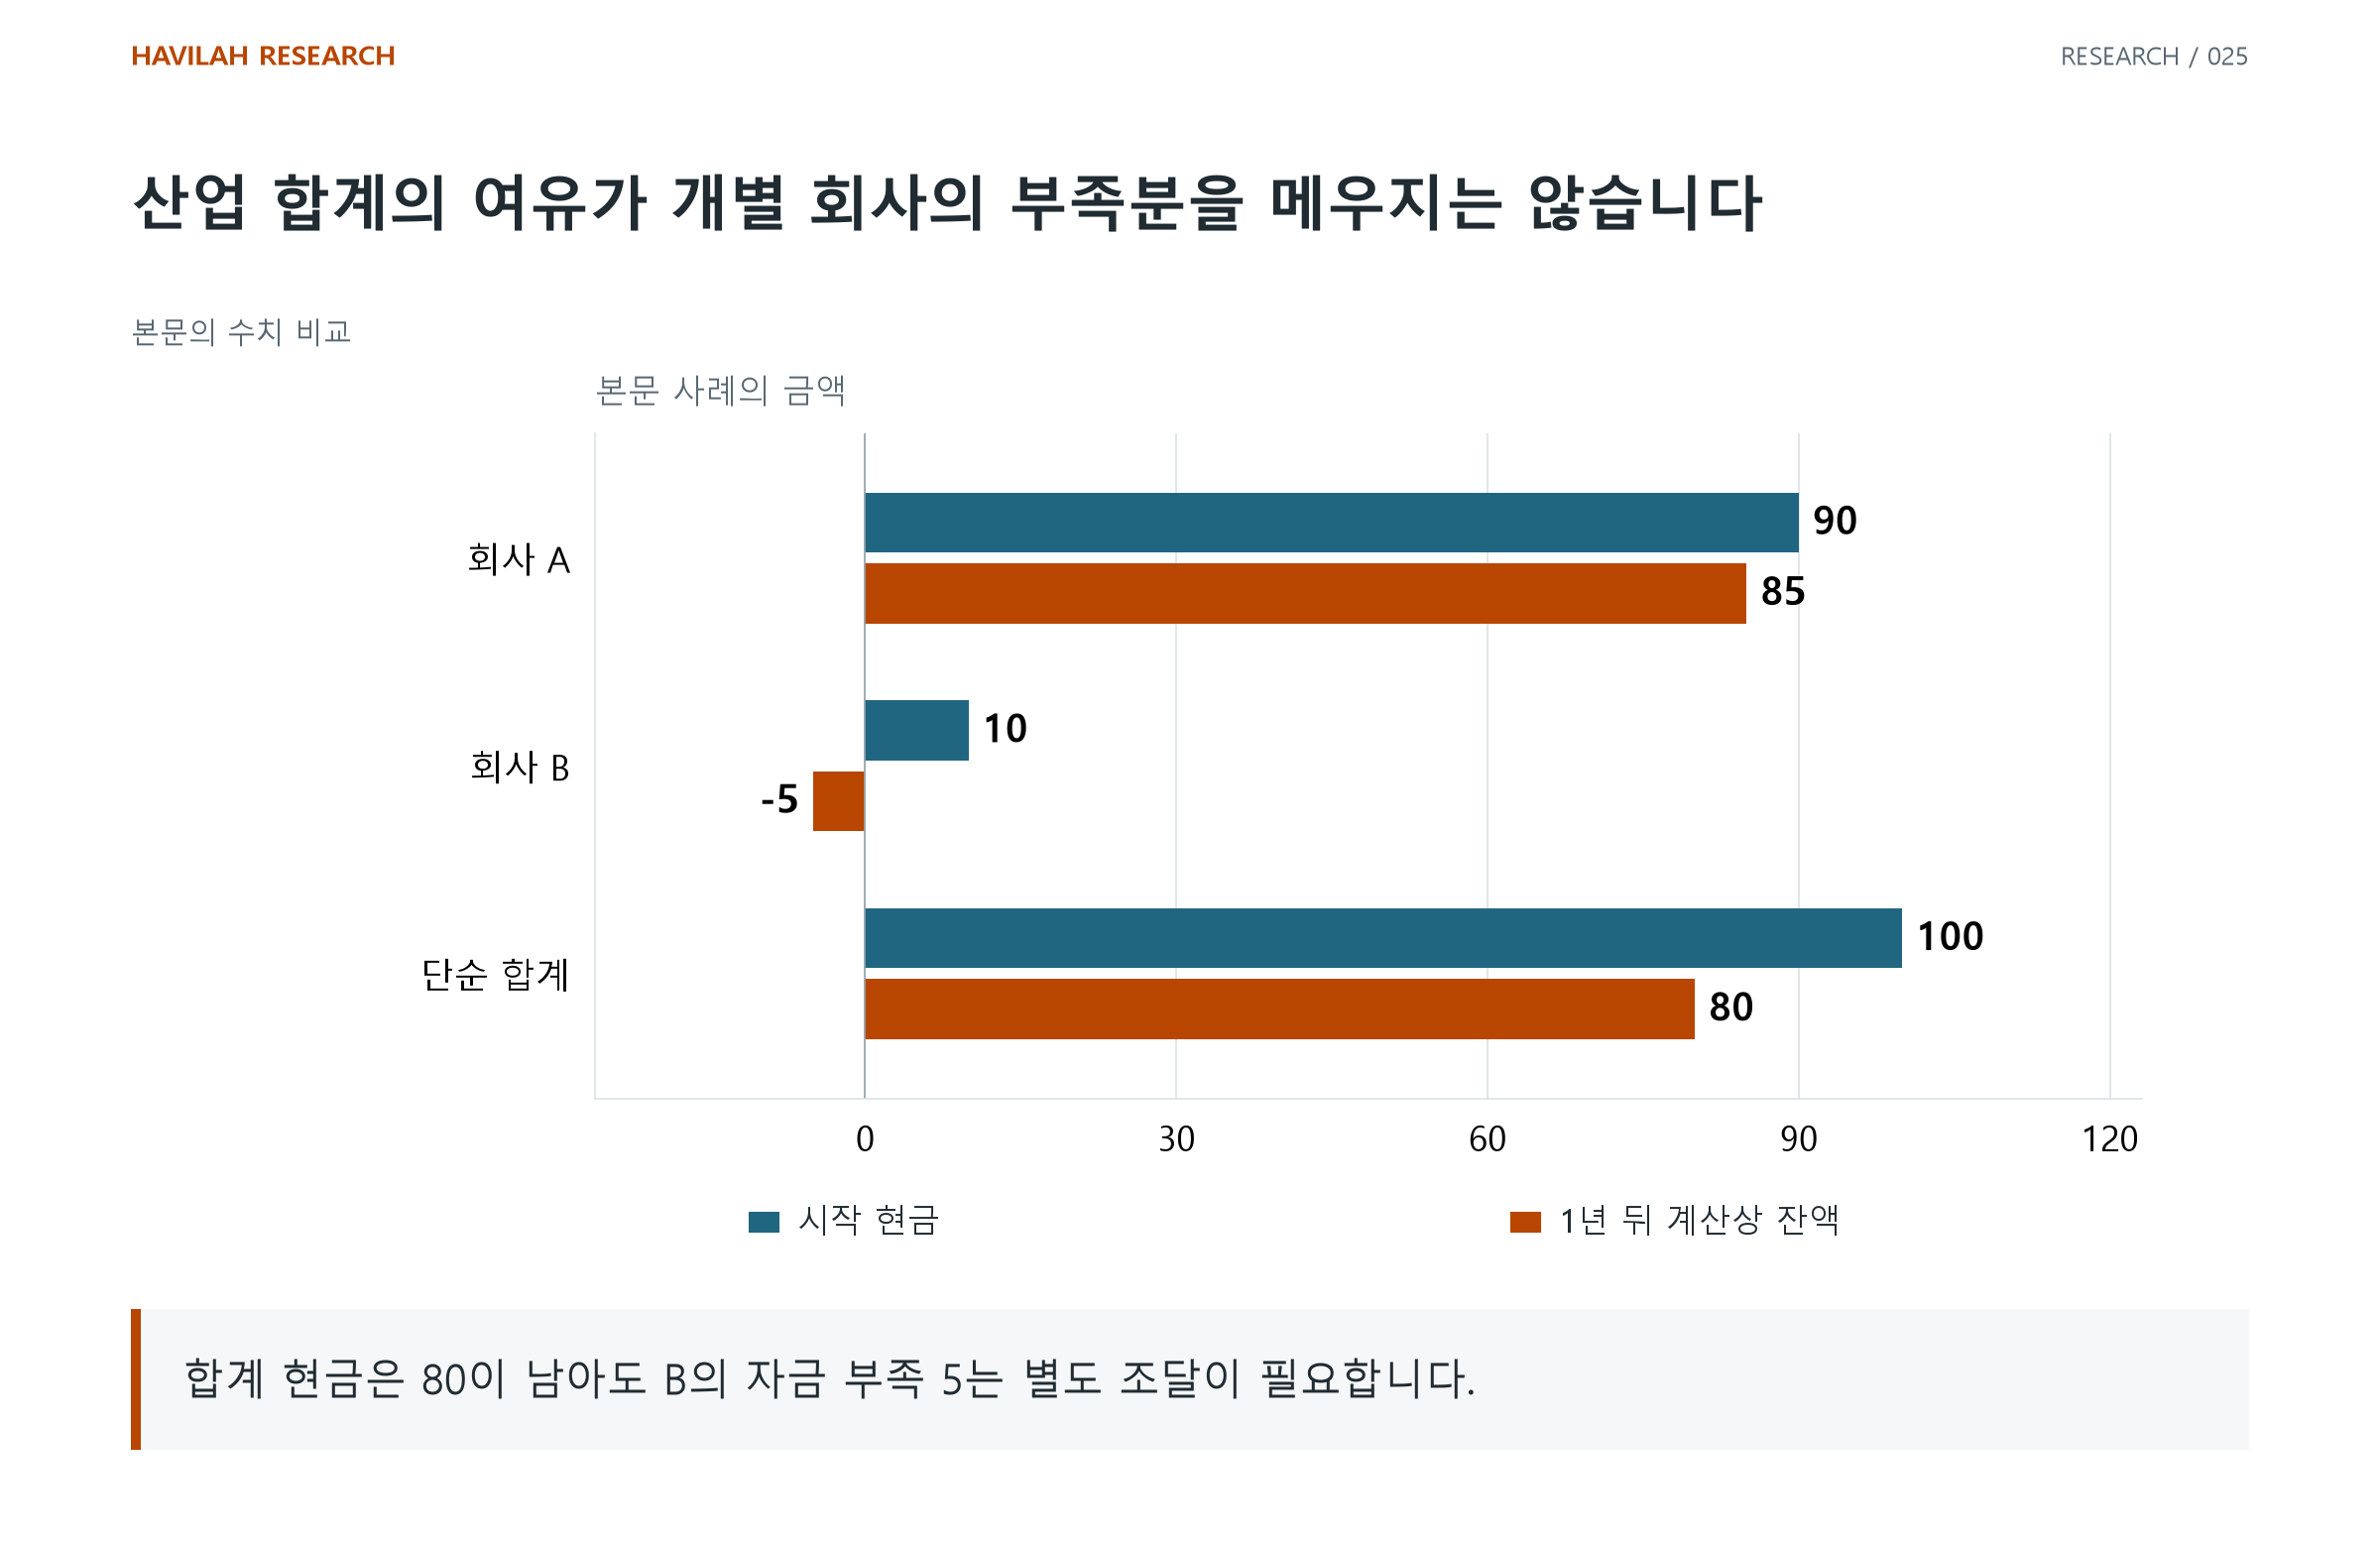
합계만 보면 1년 뒤에도 80이 남는다. 그러나 B는 1년의 순지출 15를 시작 현금 10으로 모두 감당할 수 없다. 일정한 지출 가정에서는 8개월에 현금을 다 쓰므로 그 전에 대응이 필요하다. −5는 실제로 사용 가능한 음수 현금이 아니라 가정한 지출을 유지할 때의 부족분이다.
합산 현금 100을 연간 순지출 20으로 나눈 5년을 B의 자금 여력으로 읽으면 안 된다. 전체에 남는 현금이 있다는 사실은 부족한 곳에 그 돈이 도착한다는 뜻이 아니다.
3. 현금의 표시와 사용 가능성을 나누어 읽는다
공시의 현금과 현금성자산에는 사용 조건을 별도로 확인해야 하는 금액이 있을 수 있다. 필요한 자금을 계산할 때는 이름뿐 아니라 위치·접근 가능 시점과 목적 제한을 살핀다.
IFRS의 사용 제한 예금 설명은 현금·현금성자산으로 표시되는 금액에도 사용 제한이 있을 수 있음을 다룬다. 재무제표의 합계를 곧바로 자유롭게 지출할 돈으로 읽지 않을 근거다.
다만 개별 회사에 어떤 제한이 있는지는 실제 주석과 계약에서 확인한다. 특정 회계 설명을 모든 회사의 현금이 묶여 있다는 주장으로 바꾸지는 않는다.
4. 연간 부족분과 지급 시간표를 함께 본다
현금 ÷ 순지출이라는 계산은 순지출이 일정하다는 강한 가정에 의존한다. 설비 대금·부채 상환·세금·주주 환원이나 수금의 시점이 몰려 있으면 같은 연간 합계에서도 중간 자금 필요가 달라진다.
현재 현금과 다른 기간의 현금흐름, 이미 지급한 투자와 아직 약정한 투자를 섞어 더하지 않는다. 현금흐름에 이미 반영된 비용을 별도 항목으로 다시 빼는 중복도 확인한다.
자금 계획에는 기간 말의 잔액뿐 아니라 기간 중 가장 부족해지는 시점이 들어 있어야 한다. 미래 성장으로 수금이 늘어나는 경우와 성장 없이 현재 지출이 유지되는 경우를 나누어 계산한다.
5. 추가 조달의 가능성과 비용을 회사별로 읽는다
부족분은 차입·증자·자산 매각·지출 축소로 대응할 수 있다. 그러나 실제로 확보한 자금과 앞으로 조달할 수 있을 것이라는 기대는 다르다. 다른 회사나 그룹에서 지원받는 경우에도 규모·시점·조건을 따로 확인한다.
같은 산업에서도 담보·신용·주주 구성·자금 사용 계획에 따라 조달 조건이 다를 수 있다. 산업 전체의 규모를 특정 기업의 차입 능력이나 투자 지속 기간으로 대신하지 않는다.
합계는 산업의 크기를 보여 주고, 회사별 현금의 위치와 시간표는 실행할 수 있는 선택을 보여 준다. 기존 주주에게 남는 결과를 보려면 추가 이자·희석·매각과 사업 일정 변화까지 연결해야 한다.